Teilzeit und Pensionskasse: der Koordinationsabzug 2026
Die kurze Antwort
Bei Teilzeit kommst du erst in die Pensionskasse, wenn du bei einem Arbeitgeber mehr als 22’680 Franken im Jahr verdienst (Stand 2026). Dann zieht die Kasse im gesetzlichen Minimum 26’460 Franken Koordinationsabzug ab, egal wie viel du arbeitest. Bei 50 Prozent in einer Stelle mit 70’000 Franken Vollzeitlohn ist so nur ein Viertel deines Lohns versichert. 2027 steigen beide Beträge.
Wir rechnen mit den Beträgen, die das Bundesamt für Sozialversicherungen (BSV) für 2026 veröffentlicht hat, zeigen, wie du zwei kleine Jobs zusammen versichern kannst (eine Möglichkeit, die laut BSV wenig bekannt ist), was die abgelehnte BVG-Reform geändert hätte und was 2027 neu gilt. Weiter unten steht eine kurze Anfrage an deine Pensionskasse, die du kopieren kannst.
Ab welchem Lohn bist du bei Teilzeit in der Pensionskasse?
Ab einem Jahreslohn von mehr als 22’680 Franken bei einem einzigen Arbeitgeber. So steht es in Artikel 7 des BVG, dem Gesetz über die berufliche Vorsorge. Das Pensum spielt dabei keine Rolle. Wer 40 Prozent arbeitet und 28’000 Franken verdient, ist obligatorisch versichert. Wer 60 Prozent arbeitet und 21’000 Franken verdient, ist es nicht.
Gezählt wird der Lohn, auf den du AHV zahlst, also auch ein 13. Monatslohn, Zulagen und Prämien. Arbeitest du weniger als ein Jahr beim gleichen Arbeitgeber, rechnet das Gesetz deinen Lohn auf ein ganzes Jahr hoch. Wer von März bis Dezember 2’000 Franken im Monat verdient, kommt so auf 24’000 Franken und liegt über der Schwelle.
Versichert bist du ab dem 1. Januar nach deinem 17. Geburtstag gegen Invalidität und Tod. Das Sparen fürs Alter beginnt am 1. Januar nach deinem 24. Geburtstag.
Befristete Stellen und Temporärjobs
Ein befristeter Vertrag von höchstens drei Monaten fällt nicht unter das Obligatorium. Das regelt die Verordnung zum BVG, die BVV 2 in Artikel 1j. Wird der Vertrag ohne Unterbruch über drei Monate hinaus verlängert, bist du ab dem Tag versichert, an dem die Verlängerung vereinbart wurde. Bei mehreren Einsätzen für dieselbe Temporärfirma zählen die Einsätze zusammen, solange keine Pause länger als drei Monate dauert. Ab dem vierten Monat bist du dann versichert, steht in Artikel 1k. Steht schon vor dem ersten Arbeitstag fest, dass es länger als drei Monate dauert, gilt die Versicherung vom ersten Tag an.
Eine Ausnahme betrifft Nebenjobs. Bist du in deinem Hauptjob schon obligatorisch versichert oder hauptberuflich selbständig, fällt der Nebenjob nicht unter das Obligatorium, auch wenn er über der Schwelle liegt. Freiwillig versichern kannst du ihn trotzdem. Wie das geht, zeigen wir weiter unten. Zuerst aber zum grösseren Problem: Auch wer drin ist, hat oft nur einen kleinen Teil des Lohns versichert.
Wie der Koordinationsabzug Teilzeitarbeit bestraft
Die Pensionskasse versichert nicht deinen ganzen Lohn, sondern nur den Teil zwischen 26’460 und 90’720 Franken. Diesen Teil nennt das Gesetz koordinierten Lohn. Die 26’460 Franken heissen Koordinationsabzug. Damit soll der Teil des Lohns herausfallen, den schon die AHV absichert.
Für eine Vollzeitstelle ist das ein vernünftiger Gedanke. Bei Teilzeit kippt die Rechnung, weil der Abzug fix ist. Er wird nicht kleiner, wenn du weniger arbeitest. Bei einem Vollzeitlohn von 70’000 Franken sind 62 Prozent des Lohns versichert. Arbeitest du in derselben Stelle 50 Prozent, verdienst du 35’000 Franken, und versichert sind noch 8’540 Franken, also 24 Prozent.
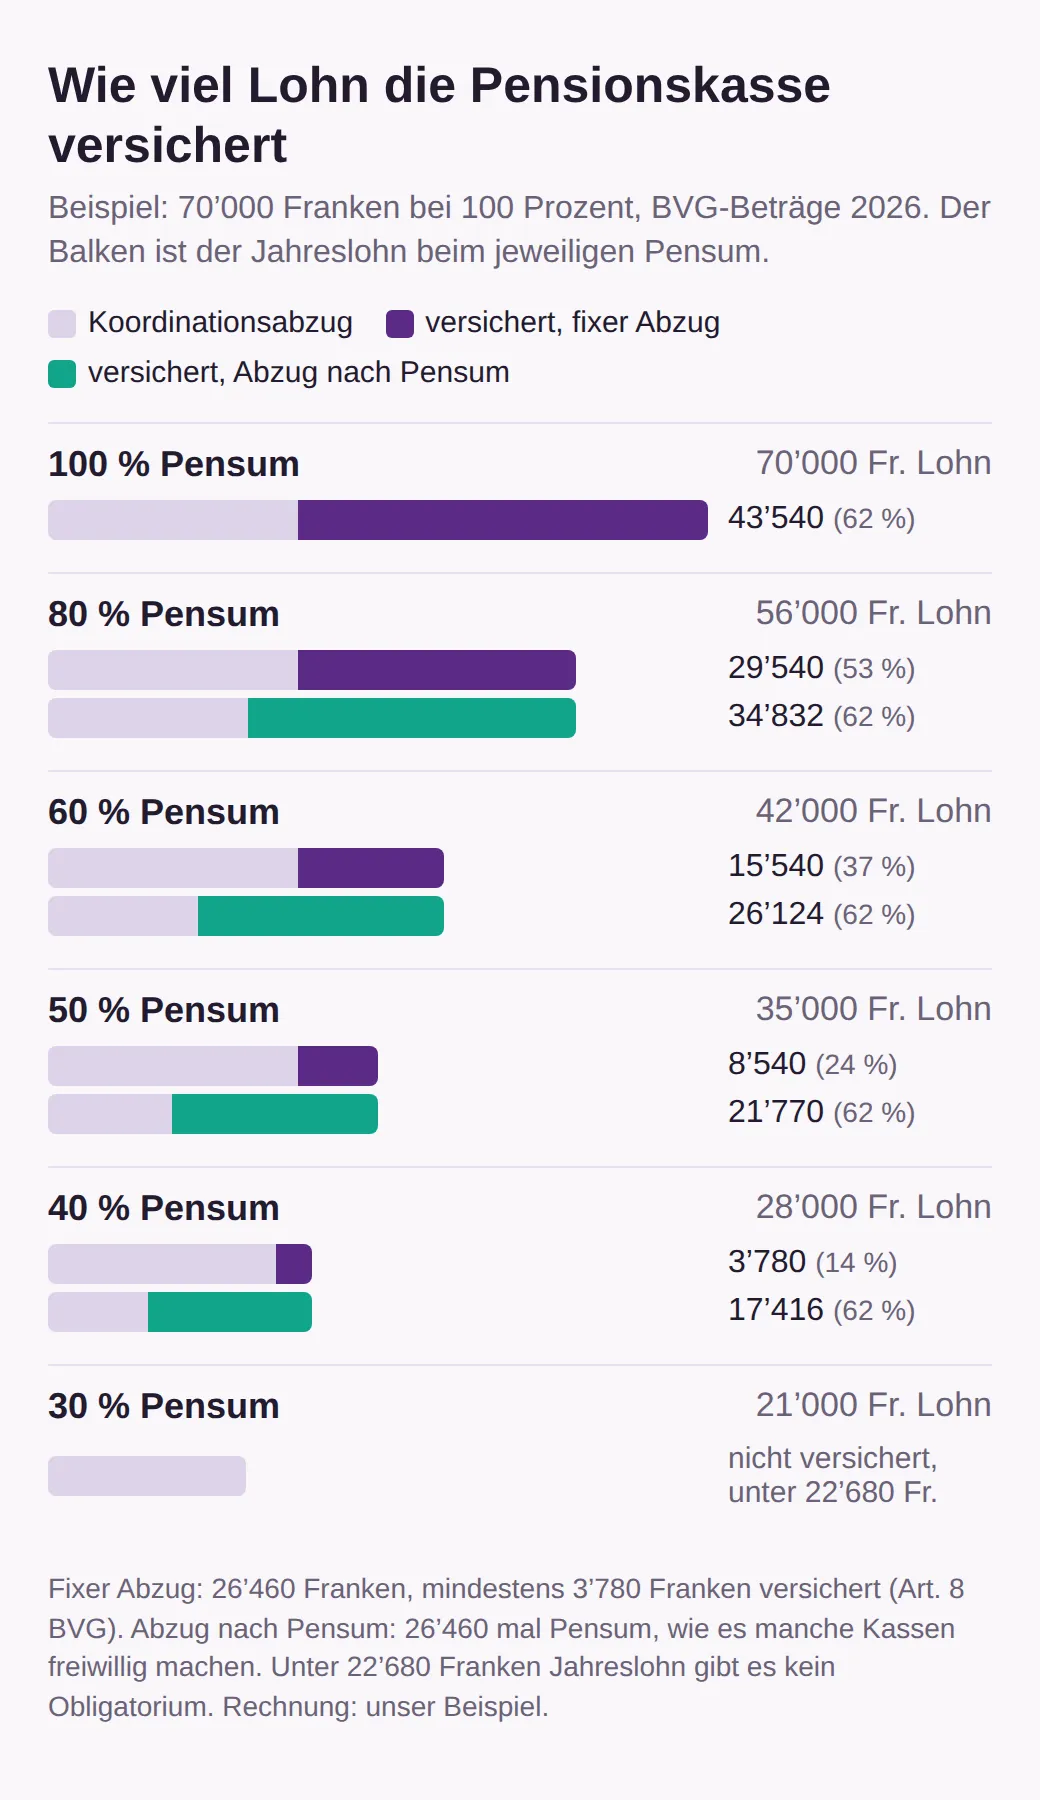
Unter einer Grenze greift eine Sicherung: Ist der koordinierte Lohn kleiner als 3’780 Franken, wird er auf diesen Betrag aufgerundet. Bei 40 Prozent und 28’000 Franken Lohn blieben rechnerisch 1’540 Franken übrig, versichert sind 3’780. Das klingt nach Schutz, ist aber wenig: Es sind 14 Prozent des Lohns.
Warum das zählt, zeigt der nächste Schritt. Alles, was die Pensionskasse für dein Alter spart, berechnet sie aus dem koordinierten Lohn.
Was das in Franken ausmacht
Jedes Jahr schreibt dir die Kasse eine Altersgutschrift auf dein Konto. Das BVG legt dafür Mindestsätze fest, in Prozent des koordinierten Lohns: 7 Prozent von 25 bis 34 Jahren, 10 Prozent von 35 bis 44, 15 Prozent von 45 bis 54 und 18 Prozent von 55 bis 65. Viele Kassen zahlen mehr, das Gesetz ist das Minimum.
Nehmen wir ein Beispiel aus der Grafik: 60 Prozent Pensum, 42’000 Franken Lohn, Alter 40, also 10 Prozent Gutschrift.
| Abzug | Versicherter Lohn | Gutschrift pro Jahr |
|---|---|---|
| Voll, 26’460 Franken | 15’540 Fr. | 1’554 Fr. |
| Nach Pensum, 15’876 Franken | 26’124 Fr. | 2’612 Fr. |
| Zum Vergleich: 100 %, 70’000 Fr. Lohn | 43’540 Fr. | 4’354 Fr. |
Der Unterschied zwischen den ersten beiden Zeilen sind 1’058 Franken im Jahr, in zehn Jahren 10’580 Franken ohne Zins. Dafür zahlst du bei einem höheren versicherten Lohn auch höhere Beiträge vom Lohn. Der Arbeitgeber muss aber insgesamt mindestens so viel einzahlen wie alle seine Angestellten zusammen, so verlangt es Artikel 66 BVG. Einen grossen Teil des Unterschieds zahlt also nicht dein Lohn.
Wie klein die Rente am unteren Ende wird, rechnet das BSV selbst vor. Wer seit 1985 immer nur mit dem minimalen koordinierten Lohn versichert war und 2026 das Referenzalter erreicht, bekommt aus dem BVG-Obligatorium 1’548 Franken Rente im Jahr, eine Frau des Jahrgangs 1962 1’535 Franken. Das sind rund 128 Franken im Monat. Ob dein Abzug fix ist oder dem Pensum folgt, entscheidet allerdings nicht das Gesetz, sondern deine Kasse.
Darf die Pensionskasse den Abzug ans Pensum anpassen?
Ja, das darf sie. Das BVG legt nur Mindestvorschriften fest. Das BSV schreibt in seinen Antworten zur Teilzeit, dass Kassen einen tieferen Koordinationsabzug je nach Beschäftigungsgrad festlegen oder den ganzen Lohn versichern können. Verpflichtet sind sie dazu nicht.
Für dich heisst das: Zwei Stellen mit gleichem Lohn und gleichem Pensum können in der Vorsorge sehr verschieden sein. Wie deine Kasse rechnet, siehst du auf dem Vorsorgeausweis, den du jedes Jahr bekommst. Steht dort ein versicherter Lohn, der genau 26’460 Franken unter deinem Jahreslohn liegt, rechnet sie mit dem vollen Abzug. Ist die Differenz kleiner, passt sie den Abzug an oder verzichtet darauf, ausser dein Lohn ist so klein, dass das Minimum von 3’780 Franken greift. Im Zweifel gibt das Vorsorgereglement Auskunft, das dir die Kasse auf Anfrage schickt.
Wenn du gerade eine Stelle suchst, lohnt sich die Frage nach dem Vorsorgeplan schon im Bewerbungsgespräch. Die Antwort zeigt, ob ein Angebot mit tieferem Lohn am Ende nicht doch mehr wert ist.
Richtig teuer wird der fixe Abzug aber erst, wenn du mehrere Teilzeitjobs hast.
Zwei oder mehr Teilzeitjobs
Jede Stelle wird für sich geprüft. Die Schwelle gilt pro Arbeitgeber, und jede Kasse rechnet nur mit dem Lohn, den sie selbst versichert. Wer bei einer Kita 20’000 Franken und in einem Laden 16’000 Franken verdient, kommt auf 36’000 Franken und ist trotzdem nirgends obligatorisch versichert. Das trifft Frauen häufiger. Laut einer Übersicht des BSV von 2024 verteilen Frauen ihre Arbeit fast doppelt so oft auf mehrere Stellen wie Männer, 10,7 gegenüber 5,9 Prozent.
Es gibt aber einen Ausweg, und der steht seit Langem im Gesetz. Liegt dein gesamter Jahreslohn über 22’680 Franken, kannst du dich nach Artikel 46 BVG freiwillig versichern lassen, entweder bei der Auffangeinrichtung BVG oder bei der Kasse eines deiner Arbeitgeber, falls deren Reglement das vorsieht. Dann zählen alle Löhne zusammen, und der Koordinationsabzug wird nur einmal abgezogen (Artikel 29 BVV 2).
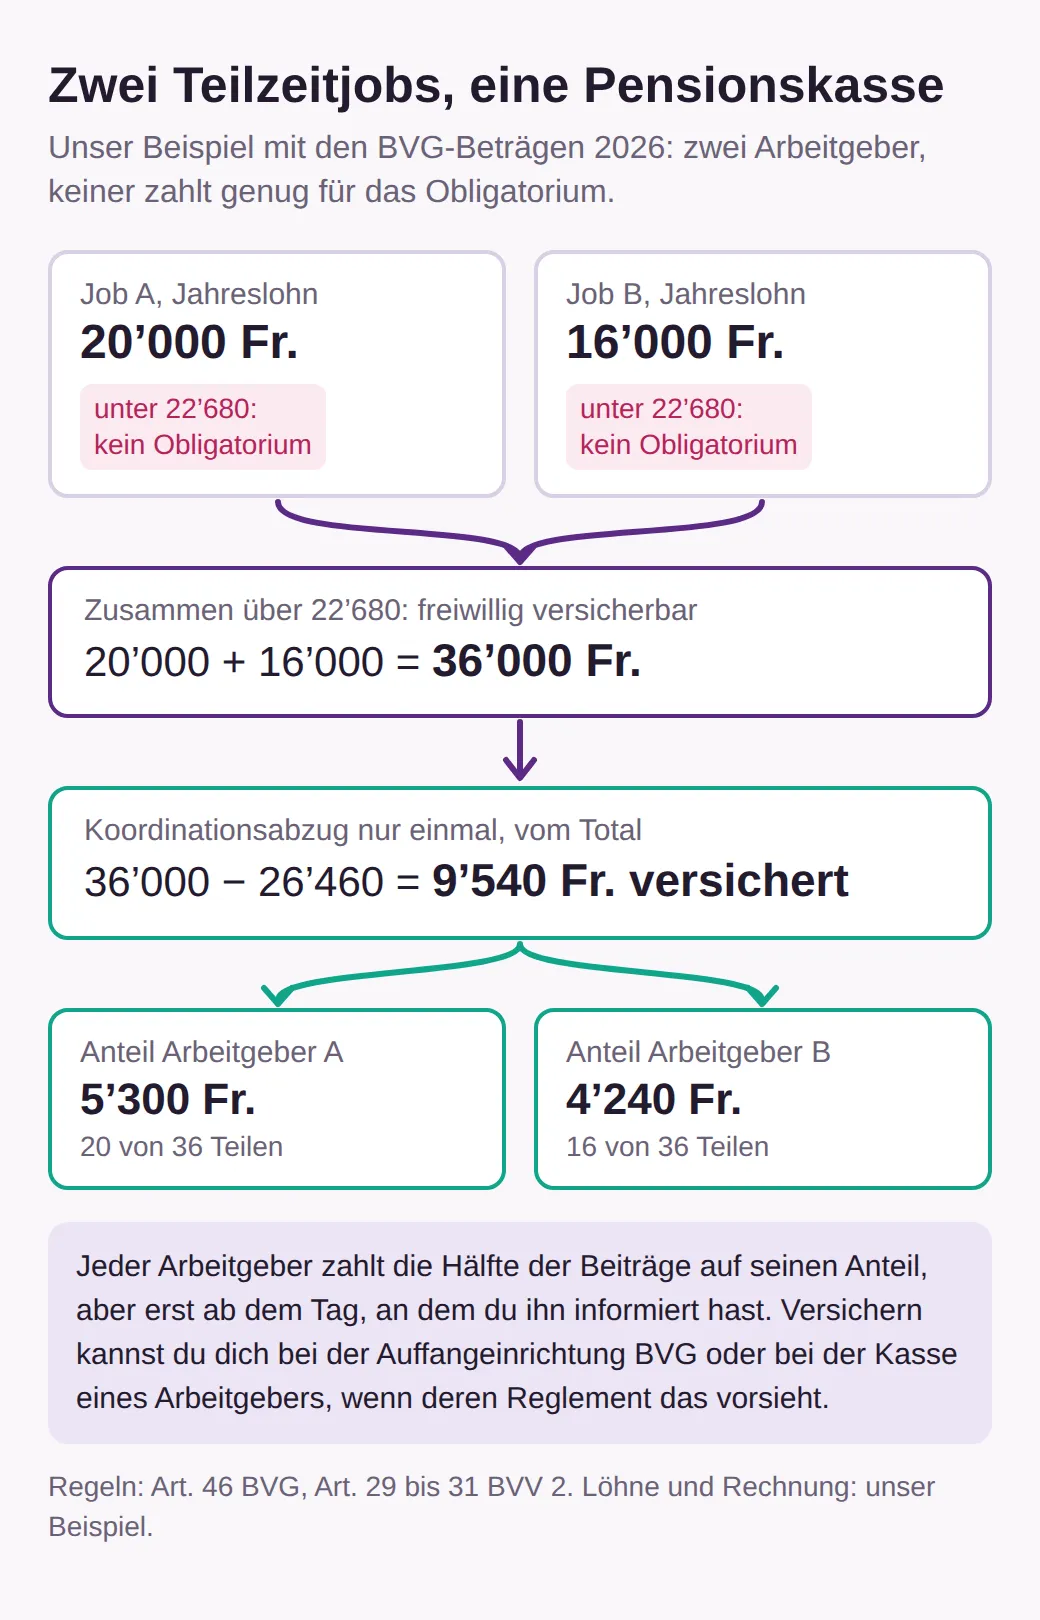
Die Arbeitgeber müssen mitzahlen. Jeder schuldet dir die Hälfte der Beiträge auf den Lohn, den er dir zahlt. Der versicherte Lohn wird dafür im Verhältnis der Löhne aufgeteilt (Artikel 31 BVV 2). Der Haken: Ein Arbeitgeber zahlt erst ab dem Tag, an dem du ihn über die Versicherung informiert hast, nicht rückwirkend (Artikel 30 BVV 2). Sag es also allen gleich schriftlich. Auf Wunsch treibt die Kasse die Beiträge bei den Arbeitgebern selbst ein, die Kosten dafür trägst aber du.
Bei der Auffangeinrichtung heisst das Angebot Plan MA. Du meldest dich mit einem Fragebogen an, auf dem du alle Löhne angibst, und musst jede Lohnänderung und jeden neuen Arbeitgeber selbst melden. Die Auffangeinrichtung muss dich aufnehmen, das schreibt ihr Artikel 60 BVG vor. Andere Kassen bieten diese Versicherung laut einem Bericht des BSV an die Sozialkommission des Nationalrats selten an, weil sie aufwändig ist. Im selben Bericht von 2021 steht, wie wenige sie nutzen: Bei der Auffangeinrichtung waren damals 284 Personen so versichert, viermal so viele wie zehn Jahre zuvor und trotzdem sehr wenige. Als Gründe nennt das BSV, dass die Möglichkeit kaum bekannt ist, dass das Melden mühsam ist, dass manche fürchten, ein Arbeitgeber könnte sie wegen der Beiträge nicht mehr anstellen, und dass bei einem kleinen Einkommen auch die eigenen Beiträge ins Gewicht fallen.
Ein Job versichert, der zweite nicht
Häufiger ist ein anderer Fall: Du bist im Hauptjob versichert und hast nebenher eine kleine Stelle. Auch dann hilft Artikel 46. Du kannst den Lohn aus dem Nebenjob bei deiner Kasse mitversichern, wenn ihr Reglement es nicht ausschliesst, oder bei der Auffangeinrichtung.
Das kann mehr bringen, als man denkt. Verdienst du im Hauptjob 40’000 Franken, sind dort 13’540 Franken versichert. Kommen 15’000 Franken aus dem Nebenjob dazu, rechnet die Verordnung den versicherten Lohn aus dem Total: 55’000 minus 26’460 ergibt 28’540 Franken. Abzüglich der 13’540, die der Hauptjob schon abdeckt, bleiben 15’000 Franken. Der ganze Nebenlohn ist also versichert, weil der Abzug schon beim Hauptjob angefallen ist.
Was die abgelehnte BVG-Reform geändert hätte
Genau an diesen Stellen setzte die Reform an, über die die Schweiz am 22. September 2024 abgestimmt hat. Die Stimmberechtigten haben sie abgelehnt, mit 67 Prozent Nein laut den amtlichen Resultaten. Für Teilzeitarbeitende hätte sie zwei Dinge geändert, gerechnet in den Beträgen von 2024:
- Die Eintrittsschwelle wäre von 22’050 auf 19’845 Franken gesunken. Laut BSV wären damit rund 70’000 Personen neu in der zweiten Säule versichert gewesen.
- Statt eines fixen Abzugs von damals 25’725 Franken wären 20 Prozent des Lohns abgezogen worden. Bei Teilzeitlöhnen wären also immer 80 Prozent versichert gewesen.
Bei 35’000 Franken Lohn heisst das: Nach dem Recht von 2024 waren davon 9’275 Franken versichert, mit der Reform wären es 28’000 gewesen. Bei 21’000 Franken Lohn gab es 2024 gar keine Versicherung, mit der Reform wären 16’800 Franken versichert gewesen. Zur Reform gehörte aber auch ein tieferer Umwandlungssatz von 6,0 statt 6,8 Prozent. Mit diesem Satz rechnet die Kasse das Guthaben in eine Rente um: Aus 100’000 Franken wären 6’000 statt 6’800 Franken Rente im Jahr geworden.
Seither gilt das alte System weiter. Wer bei Teilzeit besser versichert sein will, ist auf seine Kasse angewiesen oder muss selbst handeln. Angepasst werden nur die Beträge, in der Regel alle zwei Jahre, das nächste Mal am 1. Januar.
Was sich am 1. Januar 2027 ändert
Der Bundesrat hat am 2. Oktober 2026 beschlossen, die AHV-Renten auf 2027 um rund 1,6 Prozent zu erhöhen, und weil die BVG-Grenzen daran hängen, steigen sie mit. Die Medienmitteilung des BSV nennt die neuen Werte.
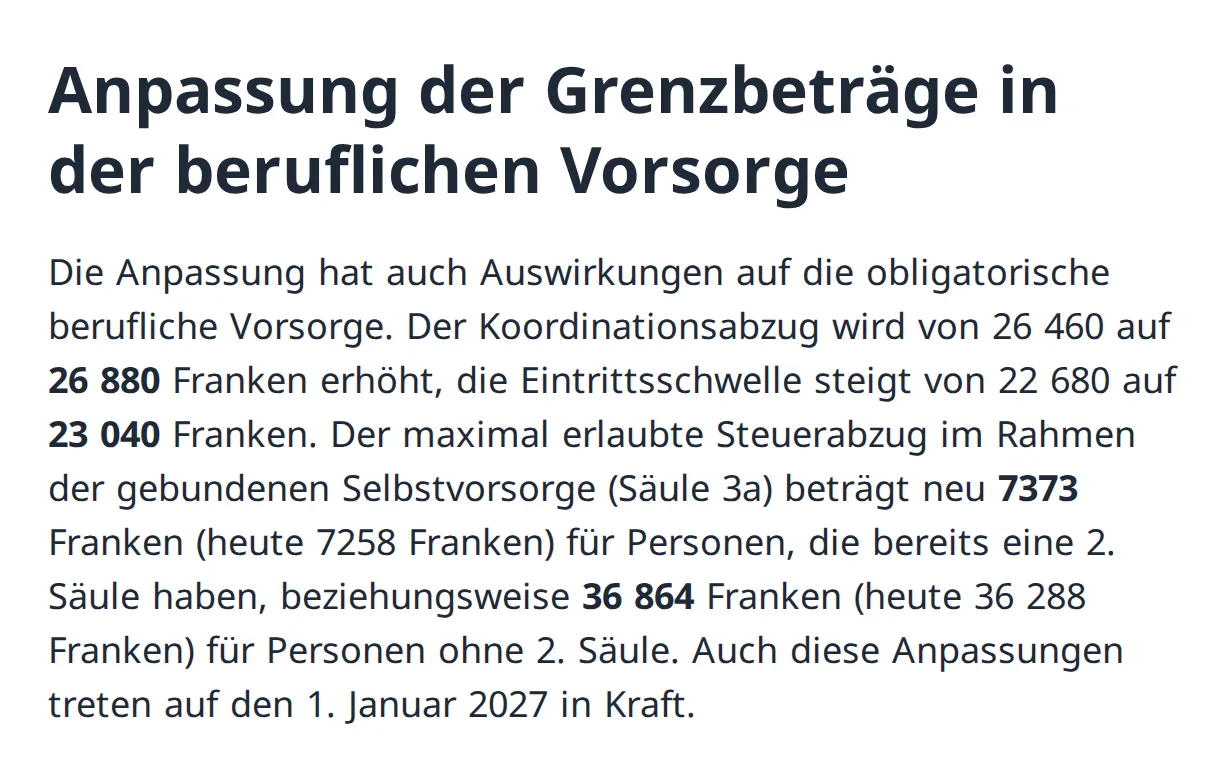
Auf einen Blick, mit den Werten von heute daneben:
| Betrag | 2026 | ab 2027 |
|---|---|---|
| Eintrittsschwelle | 22’680 Fr. | 23’040 Fr. |
| Koordinationsabzug | 26’460 Fr. | 26’880 Fr. |
| Säule 3a mit Pensionskasse | 7’258 Fr. | 7’373 Fr. |
| Säule 3a ohne Pensionskasse, höchstens | 36’288 Fr. | 36’864 Fr. |
Eine Folge übersehen viele. Verdienst du bei einem Arbeitgeber zwischen 22’681 und 23’040 Franken und bekommst keine Lohnerhöhung, fällst du 2027 aus dem Obligatorium, ausser dein Vorsorgeplan versichert auch tiefere Löhne. Dein Guthaben bleibt dir als Freizügigkeitsleistung. Willst du weiter einzahlen, kannst du die Versicherung nach Artikel 47 BVG bei der bisherigen Kasse fortführen, wenn sie es erlaubt, oder bei der Auffangeinrichtung. Dort muss die Anmeldung innert drei Monaten eintreffen. Prüf deshalb deinen Lohn für nächstes Jahr jetzt, solange du noch über ein paar Franken mehr reden kannst.
Was du selbst tun kannst
Am meisten bringt meist der erste Schritt, und der kostet nichts: wissen, wie deine Kasse rechnet.
Frag deine Pensionskasse
Die Adresse steht auf dem Vorsorgeausweis. Eine kurze Mail reicht, etwa so:
Guten Tag
Ich arbeite mit einem Pensum von [Pensum] Prozent bei [Arbeitgeber] und bin in der Pensionskasse versichert (Versichertennummer [Nummer]). Ich bitte um Auskunft zu drei Punkten:
- Wird der Koordinationsabzug in meinem Vorsorgeplan dem Beschäftigungsgrad angepasst, oder gilt der volle Betrag?
- Ab welchem Jahreslohn versichert der Plan ab 2027?
- Ich habe eine zweite Stelle mit einem Jahreslohn von [Betrag] Franken. Kann ich diesen Lohn nach Artikel 46 BVG hier mitversichern?
Freundliche Grüsse, [Name]
Sagt die Kasse bei Frage 3 nein, bleibt die Auffangeinrichtung. Sagt sie bei Frage 1 nein, lohnt sich ein Gespräch mit dem Arbeitgeber. Den Vorsorgeplan legt der Arbeitgeber mit seiner Kasse fest, nicht du.
Säule 3a: was du einzahlen darfst
Wie viel du in die Säule 3a einzahlen und von den Steuern abziehen darfst, hängt davon ab, ob du in einer Pensionskasse bist. Bist du es, sind es 2026 bis zu 7’258 Franken im Jahr, auch wenn dein versicherter Lohn klein ist. Bist du in keiner Kasse, gilt eine andere Grenze: 20 Prozent deines Erwerbseinkommens, höchstens 36’288 Franken (Artikel 7 BVV 3). Verdienst du ohne Pensionskasse insgesamt 18’000 Franken im Jahr, sind das höchstens 3’600 Franken.
Seit 2025 darfst du nachzahlen. Hast du in einem Jahr weniger als das Maximum eingezahlt, kannst du die Lücke später schliessen, bis zehn Jahre zurück und pro Einkaufsjahr bis 7’258 Franken zusätzlich (Artikel 7a BVV 3). Drei Bedingungen gelten: Du hast im Jahr der Nachzahlung schon den vollen Beitrag einbezahlt, du durftest im Lückenjahr in die Säule 3a einzahlen, hattest also ein AHV-pflichtiges Erwerbseinkommen, und die Lücke ist 2025 oder später entstanden. Ältere Lücken kannst du nicht mehr füllen. Für Teilzeitarbeitende, deren Einkommen schwankt, ist das eine echte Hilfe: In einem knappen Jahr zahlst du wenig ein, in einem besseren Jahr holst du es nach.
Einkaufen in die Pensionskasse
Bist du versichert, kannst du dich freiwillig in die Pensionskasse einkaufen, höchstens bis zu den Leistungen, die dein Reglement vorsieht (Artikel 79b BVG). Wie viel möglich ist, steht meist auf dem Vorsorgeausweis. Bei einem kleinen versicherten Lohn ist dieser Betrag meist klein, weil die Kasse die Lücke am versicherten Lohn misst und nicht an deinem ganzen Lohn. Und ein Einkauf ist drei Jahre gebunden: So lange darfst du das Geld daraus nicht als Kapital beziehen.
Am Pensum und am Plan drehen
Die wirksamsten Hebel sind die unbequemsten. Liegt dein Lohn knapp unter der Schwelle, macht eine kleine Erhöhung des Pensums den Unterschied zwischen keiner Pensionskasse und einer. Und bei einem Stellenwechsel kann ein Plan mit Abzug nach Pensum mehr wert sein als etwas mehr Lohn: In unserem Beispiel mit 60 Prozent waren es 1’058 Franken Altersgutschrift im Jahr.
Bevor das Jahr zu Ende geht
Hol deinen letzten Vorsorgeausweis hervor und vergleiche den versicherten Lohn mit deinem Jahreslohn. Liegt der Unterschied bei 26’460 Franken, schick die Mail oben ab. Hast du zwei Jobs, rechne beide Löhne zusammen: Liegst du über 22’680 Franken, ab 2027 über 23’040, kannst du dich über Artikel 46 versichern. Und liegt dein Lohn 2027 knapp unter der neuen Schwelle, rede vor Januar mit deinem Arbeitgeber.
Wenn du ohnehin eine neue Stelle suchst, findest du laufend Teilzeitstellen in der ganzen Schweiz. Frag dann neben Lohn und Pensum auch nach dem Koordinationsabzug.
Häufige Fragen
- Zählt der 13. Monatslohn für die Eintrittsschwelle?
- Ja. Massgebend ist der Jahreslohn, auf den du AHV zahlst, und dazu gehören der 13. Monatslohn, Gratifikationen und Prämien. Wer 12-mal 1’800 Franken plus einen 13. Lohn verdient, kommt auf 23’400 Franken und liegt 2026 über der Schwelle von 22’680 Franken. Die Kasse darf in ihrem Reglement einzelne gelegentliche Lohnteile ausnehmen, das steht dann dort.
- Kann mich die Pensionskasse auch unter der Schwelle versichern?
- Ja, wenn ihr Reglement das vorsieht. Das Gesetz legt nur das Minimum fest. Eine Kasse darf tiefere Löhne versichern, den Koordinationsabzug kürzen oder ganz darauf verzichten. Verpflichtet ist sie dazu nicht, frag also bei deinem Arbeitgeber oder direkt bei der Kasse nach dem Vorsorgeplan.
- Was passiert mit meinem Guthaben, wenn ich unter die Schwelle falle?
- Du trittst aus der Pensionskasse aus, und dein Guthaben geht als Freizügigkeitsleistung auf ein Freizügigkeitskonto oder eine Freizügigkeitspolice. Du kannst die Vorsorge stattdessen bei der bisherigen Kasse weiterführen, wenn ihr Reglement das erlaubt, oder bei der Auffangeinrichtung BVG. Dort muss die Anmeldung innert drei Monaten nach dem Austritt eintreffen.
- Bin ich bei Teilzeit gegen Invalidität und Tod versichert?
- In der Pensionskasse nur, wenn dein Lohn bei einem Arbeitgeber über der Schwelle liegt. Dann bist du ab dem 1. Januar nach dem 17. Geburtstag gegen Invalidität und Tod versichert, fürs Alter ab dem 1. Januar nach dem 24. Geburtstag. Die Leistungen hängen am versicherten Lohn, ein kleiner koordinierter Lohn gibt also auch eine kleine Invalidenrente. Die IV und die AHV gelten unabhängig davon.