Tempo parziale e LPP: la deduzione di coordinamento 2026
In breve
Se lavora a tempo parziale, entra nella cassa pensioni solo quando guadagna più di 22’680 franchi l'anno presso un unico datore di lavoro (dati 2026). A quel punto la cassa, se si attiene al minimo legale, sottrae una deduzione di coordinamento di 26’460 franchi, qualunque sia il Suo grado d'occupazione. Al 50 per cento in un posto che a tempo pieno paga 70’000 franchi, resta così assicurato solo un quarto del Suo salario. Nel 2027 entrambi gli importi aumentano.
Facciamo i calcoli con gli importi che l'Ufficio federale delle assicurazioni sociali (UFAS) ha pubblicato per il 2026, mostriamo come assicurare insieme due piccoli impieghi (una possibilità poco conosciuta, secondo l'UFAS), cosa avrebbe cambiato la riforma LPP respinta e cosa vale dal 2027. Più in basso trova una breve richiesta alla Sua cassa pensioni da copiare.
Tempo parziale: da quale salario si entra nella cassa pensioni?
Da un salario annuo superiore a 22’680 franchi presso un solo datore di lavoro. Lo stabilisce l'articolo 7 della LPP, la legge sulla previdenza professionale. Il grado d'occupazione non conta. Chi lavora al 40 per cento e guadagna 28’000 franchi è assicurato obbligatoriamente. Chi lavora al 60 per cento e guadagna 21’000 franchi no.
Conta il salario su cui versa i contributi AVS, quindi anche una tredicesima, le indennità e i premi. Se lavora meno di un anno per lo stesso datore di lavoro, la legge calcola il Suo salario su base annua. Chi da marzo a dicembre guadagna 2’000 franchi al mese arriva così a 24’000 franchi e supera la soglia.
La copertura per invalidità e decesso inizia il 1° gennaio successivo al compimento dei 17 anni. Il risparmio per la vecchiaia comincia il 1° gennaio successivo al compimento dei 24 anni.
Contratti a tempo determinato e lavoro temporaneo
Un contratto a tempo determinato di tre mesi al massimo non rientra nell'obbligo. Lo prevede l'ordinanza sulla LPP, l'OPP 2 all'articolo 1j. Se il contratto viene prolungato senza interruzione oltre i tre mesi, l'assicurazione scatta dal giorno in cui è stata concordata la proroga. Con più missioni per la stessa agenzia di lavoro temporaneo, le missioni si sommano, purché nessuna pausa superi i tre mesi. Dal quarto mese di lavoro scatta allora l'assicurazione, come stabilisce l'articolo 1k. Se già prima del primo giorno di lavoro è chiaro che durerà più di tre mesi, l'assicurazione vale dal primo giorno.
Un'eccezione riguarda le attività accessorie. Se il Suo impiego principale è già assicurato obbligatoriamente o se esercita a titolo principale un'attività indipendente, l'attività accessoria non rientra nell'obbligo, anche se supera la soglia. Può comunque assicurarla a titolo facoltativo, e più avanti mostriamo come. Prima però il problema più grande: anche chi è assicurato spesso lo è solo per una piccola parte del salario.
Come la deduzione di coordinamento penalizza il tempo parziale
La cassa pensioni non assicura tutto il Suo salario, ma solo la parte tra 26’460 e 90’720 franchi. La legge chiama questa parte salario coordinato. I 26’460 franchi sono la deduzione di coordinamento. Servono a escludere la parte del salario già coperta dall'AVS.
Per un impiego a tempo pieno è un'idea sensata. Con il tempo parziale i conti non tornano più, perché la deduzione è fissa: non diminuisce se Lei lavora meno. Con un salario a tempo pieno di 70’000 franchi è assicurato il 62 per cento del salario. Se nello stesso posto lavora al 50 per cento, guadagna 35’000 franchi e ne restano assicurati 8’540, cioè il 24 per cento.
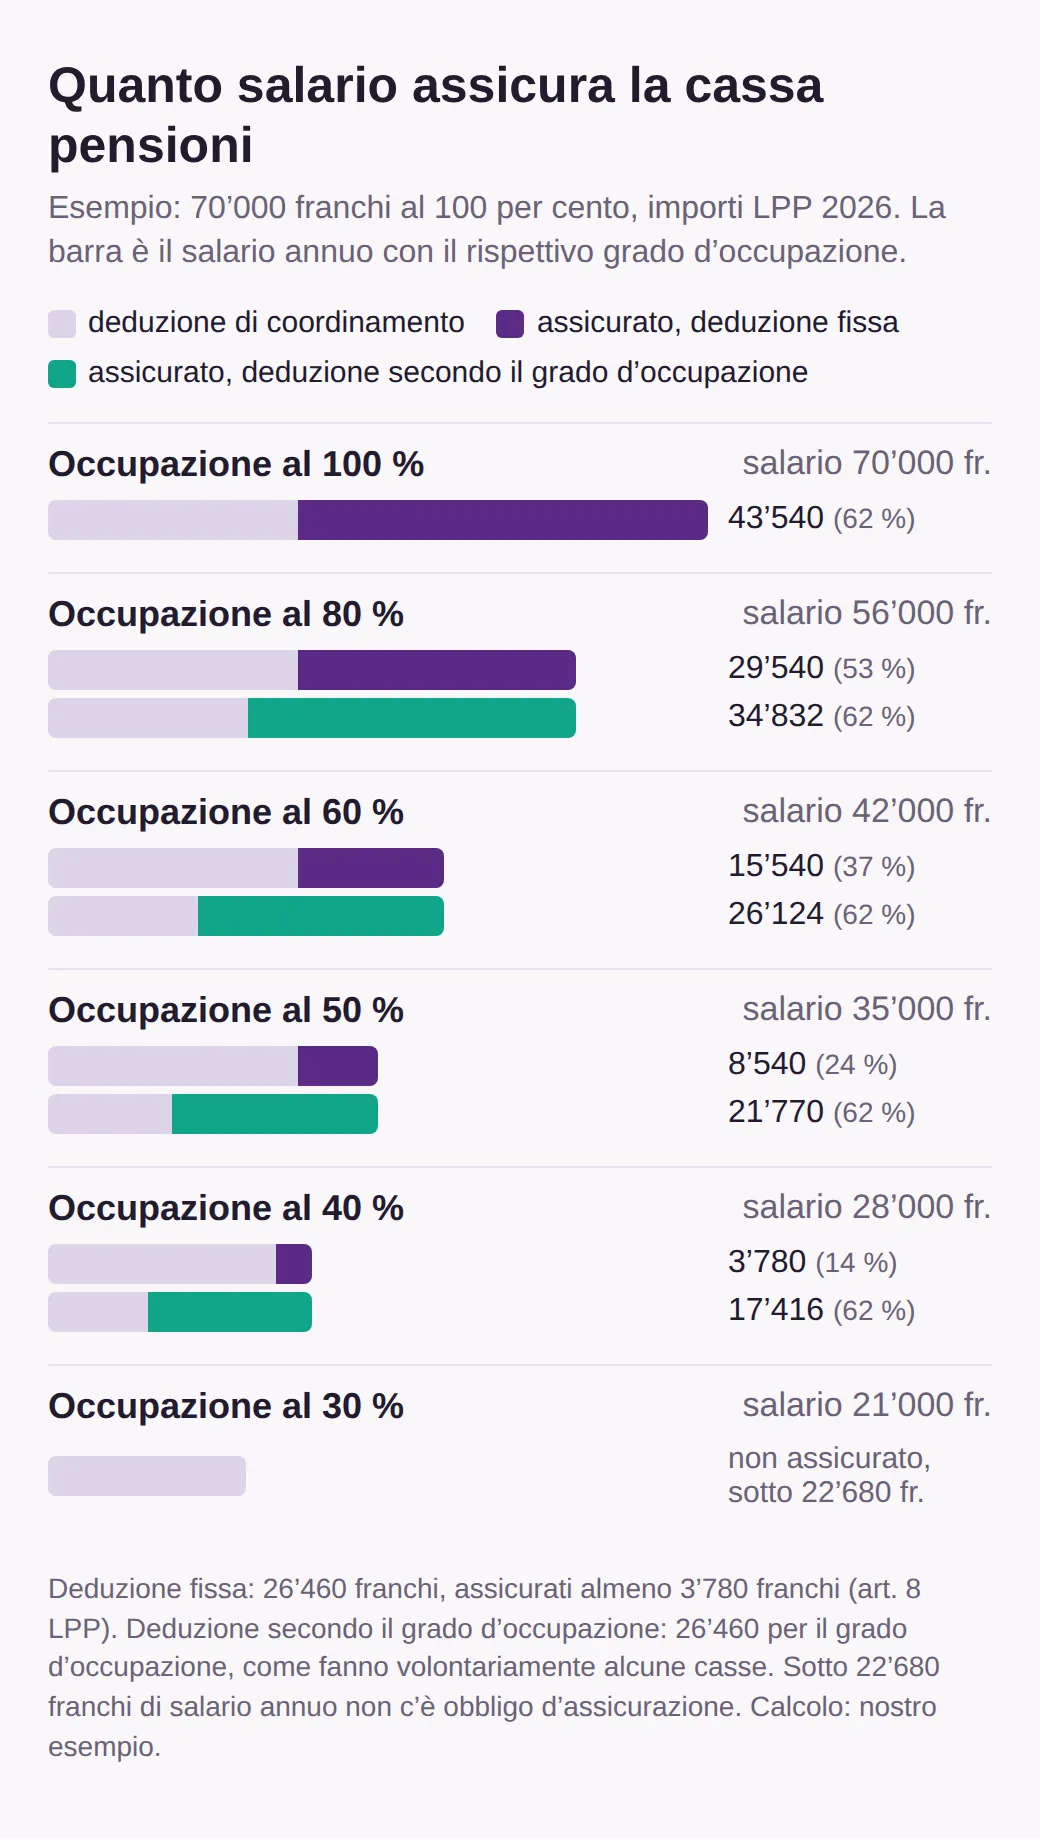
Sotto un certo limite scatta una protezione: se il salario coordinato è inferiore a 3’780 franchi, viene arrotondato a questo importo. Al 40 per cento con 28’000 franchi di salario resterebbero sulla carta 1’540 franchi, ma ne sono assicurati 3’780. Sembra una tutela, eppure è poco: il 14 per cento del salario.
Il passo successivo mostra perché è importante. Tutto ciò che la cassa pensioni mette da parte per la Sua vecchiaia lo calcola sul salario coordinato.
Cosa significa in franchi
Ogni anno la cassa versa sul Suo conto un accredito di vecchiaia. La LPP ne fissa le aliquote minime in per cento del salario coordinato: 7 per cento dai 25 ai 34 anni, 10 dai 35 ai 44, 15 dai 45 ai 54 e 18 dai 55 ai 65. Molte casse versano di più, la legge è il minimo.
Prendiamo un esempio dal grafico: grado d'occupazione del 60 per cento, salario di 42’000 franchi, 40 anni, quindi un accredito del 10 per cento.
| Deduzione | Salario assicurato | Accredito annuo |
|---|---|---|
| Intera, 26’460 franchi | 15’540 fr. | 1’554 fr. |
| Secondo il grado d'occupazione, 15’876 franchi | 26’124 fr. | 2’612 fr. |
| Per confronto: 100 %, salario di 70’000 fr. | 43’540 fr. | 4’354 fr. |
La differenza tra le prime due righe è di 1’058 franchi l'anno, in dieci anni 10’580 franchi senza interessi. In cambio, con un salario assicurato più alto paga anche contributi più alti, trattenuti dal salario. Il datore di lavoro deve però versare complessivamente almeno quanto tutti i suoi dipendenti insieme, come prevede l'articolo 66 LPP. Buona parte della differenza, quindi, non esce dalla Sua busta paga.
Quanto possa essere bassa la rendita nel caso estremo lo mostra l'UFAS stesso con un calcolo. Chi dal 1985 è sempre stato assicurato solo con il salario coordinato minimo e raggiunge l'età di riferimento nel 2026 riceve dalla LPP obbligatoria una rendita di 1’548 franchi l'anno, una donna nata nel 1962 1’535 franchi. Sono circa 128 franchi al mese. Se la Sua deduzione sia fissa o segua il grado d'occupazione, però, non lo decide la legge ma la Sua cassa.
La cassa pensioni può adeguare la deduzione al grado d'occupazione?
Sì, può farlo. La LPP fissa solo prescrizioni minime. L'UFAS scrive nelle sue risposte sul tempo parziale che le casse possono prevedere una deduzione di coordinamento più bassa in funzione del grado d'occupazione oppure assicurare il salario dal primo franco. Non sono però obbligate a farlo.
Per Lei significa questo: due posti con lo stesso salario e lo stesso grado d'occupazione possono essere molto diversi nella previdenza. Come calcola la Sua cassa lo vede sul certificato di previdenza che riceve ogni anno. Se il salario assicurato indicato è esattamente 26’460 franchi più basso del Suo salario annuo, la cassa applica la deduzione intera. Se la differenza è minore, la cassa adegua la deduzione o vi rinuncia, a meno che il Suo salario sia così basso da far scattare il minimo di 3’780 franchi. In caso di dubbio fa stato il regolamento di previdenza, che la cassa Le invia su richiesta.
Se sta cercando lavoro, conviene informarsi sul piano di previdenza già al colloquio di lavoro. La risposta mostra se un'offerta con un salario più basso alla fine possa valere di più.
Il vero costo della deduzione fissa, però, arriva quando gli impieghi a tempo parziale sono più di uno.
Due o più impieghi a tempo parziale
Ogni impiego viene valutato singolarmente. La soglia vale per ogni datore di lavoro e ogni cassa calcola solo con il salario che assicura lei stessa. Chi guadagna 20’000 franchi in un asilo nido e 16’000 in un negozio arriva a 36’000 franchi, eppure non è assicurato obbligatoriamente da nessuna parte. Succede più spesso alle donne. Secondo una scheda informativa dell'UFAS del 2024, la quota di donne che ripartisce il lavoro su più impieghi è quasi il doppio di quella degli uomini: 10,7 contro 5,9 per cento.
C'è però una via d'uscita, e la legge la prevede da tempo. Se il Suo salario annuo complessivo supera 22’680 franchi, può farsi assicurare a titolo facoltativo secondo l'articolo 46 LPP, presso l'istituto collettore LPP o presso la cassa di uno dei Suoi datori di lavoro, se il suo regolamento lo prevede. In tal caso tutti i salari si sommano e la deduzione di coordinamento si applica una volta sola (articolo 29 OPP 2).
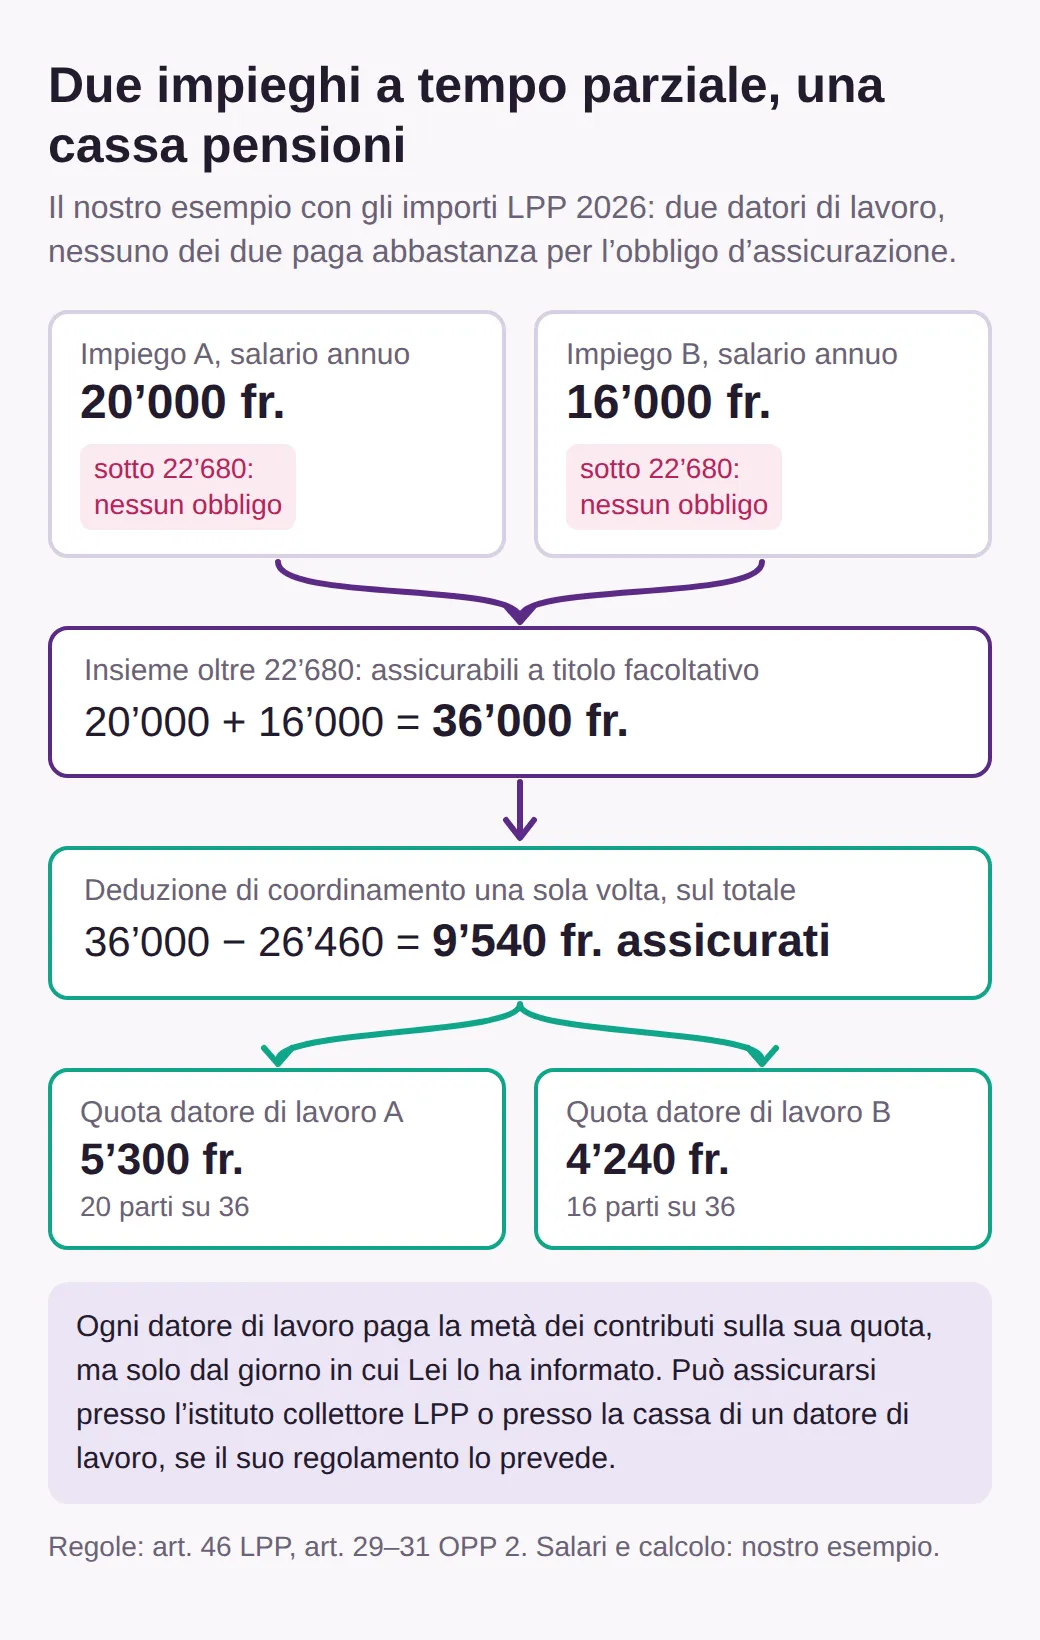
I datori di lavoro devono contribuire. Ciascuno Le deve la metà dei contributi sul salario che Le versa, e per questo il salario assicurato viene ripartito in proporzione ai salari (articolo 31 OPP 2). Il punto critico: un datore di lavoro paga solo dal giorno in cui Lei lo ha informato dell'assicurazione, non retroattivamente (articolo 30 OPP 2). Lo comunichi quindi subito a tutti per iscritto. Su richiesta la cassa riscuote i contributi direttamente dai datori di lavoro, ma le spese sono a Suo carico.
Presso l'istituto collettore l'offerta si chiama piano di previdenza MA. Si annuncia con un questionario in cui indica tutti i salari, e in seguito deve notificare Lei stesso ogni variazione di salario e ogni nuovo datore di lavoro. L'istituto collettore è obbligato ad ammetterLa, come prevede l'articolo 60 LPP. Secondo un rapporto dell'UFAS alla Commissione della sicurezza sociale e della sanità del Consiglio nazionale (in tedesco), le altre casse offrono raramente questa assicurazione, perché è onerosa da gestire. Lo stesso rapporto del 2021 mostra quanto poco venga usata: all'epoca presso l'istituto collettore le persone assicurate in questo modo erano 284, quattro volte più di dieci anni prima ma comunque pochissime. L'UFAS ne indica i motivi: che la possibilità è poco nota, che le notifiche sono macchinose, che alcuni temono di non essere più assunti da un datore di lavoro a causa dei contributi e che con un reddito basso pesano anche i propri contributi.
Un impiego assicurato, l'altro no
Più frequente è un altro caso: il Suo impiego principale è assicurato e accanto ha un piccolo lavoro. Anche qui aiuta l'articolo 46. Può assicurare il salario dell'attività accessoria presso la Sua cassa, se il regolamento non lo esclude, oppure presso l'istituto collettore.
Può rendere più di quanto si pensi. Se nell'impiego principale guadagna 40’000 franchi, lì sono assicurati 13’540 franchi. Se si aggiungono 15’000 franchi dall'attività accessoria, l'ordinanza calcola il salario assicurato sul totale: 55’000 meno 26’460 fa 28’540 franchi. Tolti i 13’540 già coperti dall'impiego principale, restano 15’000 franchi. L'intero salario accessorio è quindi assicurato, perché la deduzione è già stata applicata nell'impiego principale.
Cosa avrebbe cambiato la riforma LPP respinta
Proprio qui interveniva la riforma su cui la Svizzera ha votato il 22 settembre 2024. Il Popolo l'ha respinta con il 67 per cento di no, secondo i risultati ufficiali. Per chi lavora a tempo parziale avrebbe cambiato due cose, calcolate con gli importi del 2024:
- La soglia d'entrata sarebbe scesa da 22’050 a 19’845 franchi. Secondo l'UFAS, circa 70’000 persone sarebbero state assicurate per la prima volta nel secondo pilastro.
- Al posto di una deduzione fissa, allora di 25’725 franchi, si sarebbe dedotto il 20 per cento del salario. Con un salario a tempo parziale sarebbe quindi rimasto assicurato sempre l'80 per cento.
Con un salario di 35’000 franchi significa: secondo il diritto del 2024 ne erano assicurati 9’275 franchi, con la riforma sarebbero stati 28’000. Con un salario di 21’000 franchi, nel 2024 non c'era alcuna assicurazione, con la riforma sarebbero stati assicurati 16’800 franchi. Della riforma faceva però parte anche un'aliquota di conversione più bassa, 6,0 invece di 6,8 per cento. Con questa aliquota la cassa trasforma l'avere in rendita: da 100’000 franchi sarebbero risultati 6’000 franchi di rendita annua invece di 6’800.
Da allora resta in vigore il vecchio sistema. Chi lavora a tempo parziale e vuole una copertura migliore dipende dalla propria cassa o deve muoversi da sé. Vengono adeguati solo gli importi, di regola ogni due anni, la prossima volta il 1° gennaio.
Cosa cambia il 1° gennaio 2027
Il 2 ottobre 2026 il Consiglio federale ha deciso di aumentare le rendite AVS di circa l'1,6 per cento per il 2027, e poiché i limiti LPP sono legati a queste rendite, salgono anch'essi. Il comunicato stampa dell'UFAS indica i nuovi valori.
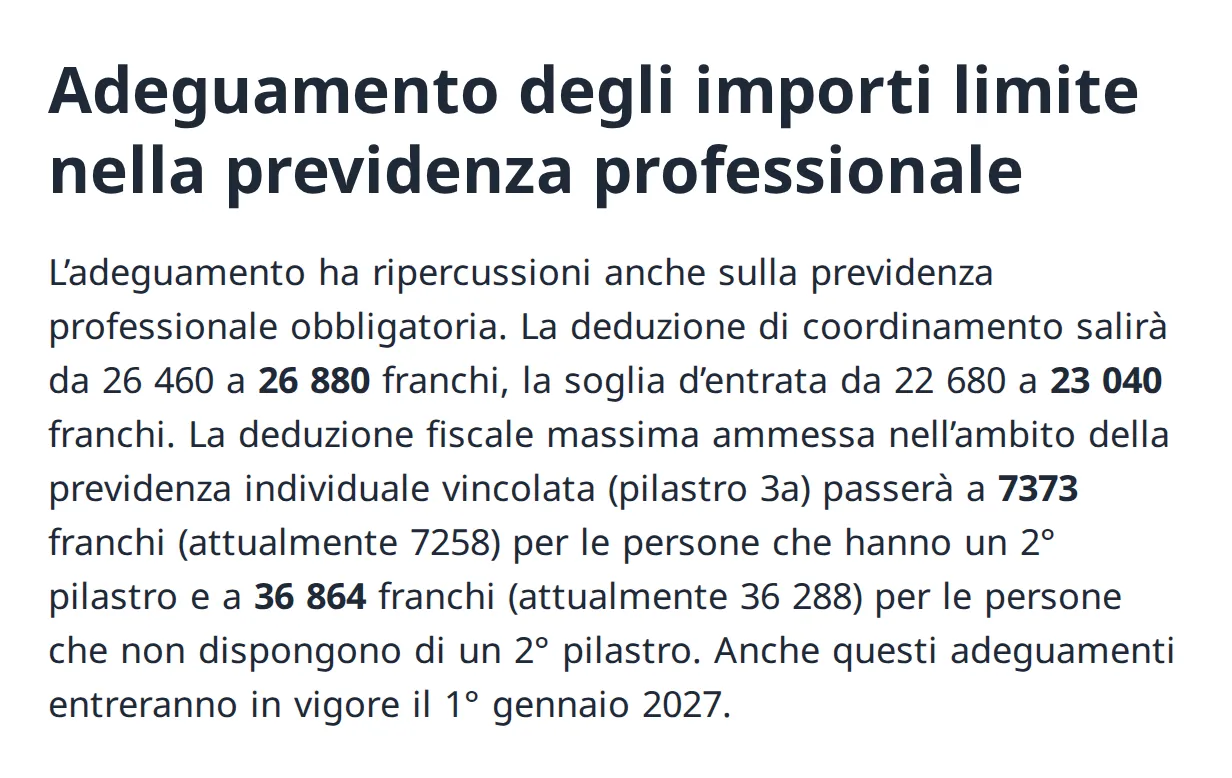
In sintesi, con i valori attuali accanto:
| Importo | 2026 | dal 2027 |
|---|---|---|
| Soglia d'entrata | 22’680 fr. | 23’040 fr. |
| Deduzione di coordinamento | 26’460 fr. | 26’880 fr. |
| Pilastro 3a con cassa pensioni | 7’258 fr. | 7’373 fr. |
| Pilastro 3a senza cassa pensioni, al massimo | 36’288 fr. | 36’864 fr. |
Una conseguenza sfugge a molti. Se presso un datore di lavoro guadagna tra 22’681 e 23’040 franchi e non riceve un aumento, nel 2027 esce dall'assicurazione obbligatoria, a meno che il Suo piano di previdenza assicuri anche salari più bassi. Il Suo avere resta Suo come prestazione di libero passaggio. Se vuole continuare a versare, può proseguire l'assicurazione secondo l'articolo 47 LPP presso la cassa attuale, se lo consente, oppure presso l'istituto collettore. In quel caso l'annuncio deve arrivare entro tre mesi. Verifichi quindi adesso il Suo salario per l'anno prossimo, finché c'è ancora margine per discutere qualche franco in più.
Cosa può fare Lei
Il passo che rende di più è spesso il primo, e non costa nulla: sapere come calcola la Sua cassa.
Chieda alla Sua cassa pensioni
L'indirizzo si trova sul certificato di previdenza. Basta una breve e-mail, per esempio così:
Buongiorno
Lavoro con un grado d'occupazione del [percentuale] per cento presso [datore di lavoro] e sono assicurato/a presso la vostra cassa pensioni (numero d'assicurato [numero]). Vorrei avere informazioni su tre punti:
- Nel mio piano di previdenza la deduzione di coordinamento è adeguata al grado d'occupazione o si applica l'importo intero?
- Da quale salario annuo assicura il piano a partire dal 2027?
- Ho un secondo impiego con un salario annuo di [importo] franchi. Posso assicurare anche questo salario presso la vostra cassa secondo l'articolo 46 LPP?
Cordiali saluti, [nome]
Se la cassa risponde di no alla domanda 3, resta l'istituto collettore. Se risponde di no alla domanda 1, vale la pena parlarne con il datore di lavoro: il piano di previdenza lo stabilisce lui con la sua cassa, non Lei.
Pilastro 3a: quanto può versare
Quanto può versare nel pilastro 3a e dedurre dalle imposte dipende dal fatto di avere o no una cassa pensioni. Se ce l'ha, nel 2026 può versare fino a 7’258 franchi l'anno, anche se il Suo salario assicurato è piccolo. Senza cassa pensioni vale un altro limite: il 20 per cento del Suo reddito da attività lucrativa, al massimo 36’288 franchi (articolo 7 OPP 3). Se senza cassa pensioni guadagna in tutto 18’000 franchi l'anno, può versare al massimo 3’600 franchi.
Dal 2025 è possibile recuperare i versamenti mancati. Se in un anno ha versato meno del massimo, può colmare la lacuna più tardi, fino a dieci anni indietro, versando per ogni anno di riscatto fino a 7’258 franchi in più (articolo 7a OPP 3). Valgono tre condizioni: nell'anno del riscatto ha già versato il contributo intero; nell'anno della lacuna poteva versare nel pilastro 3a, cioè aveva un reddito da attività lucrativa soggetto all'AVS; e la lacuna è nata nel 2025 o dopo. Le lacune precedenti non si possono più colmare. Per chi lavora a tempo parziale con un reddito che varia è un aiuto concreto: in un anno magro versa poco, in un anno migliore recupera.
Riscatto nella cassa pensioni
Se ha una cassa pensioni, può effettuare un riscatto volontario, al massimo fino alle prestazioni previste dal Suo regolamento (articolo 79b LPP). L'importo possibile figura di solito sul certificato di previdenza. Con un salario assicurato piccolo anche questo importo è di solito piccolo, perché la cassa misura la lacuna sul salario assicurato e non sull'intero salario. E un riscatto resta vincolato per tre anni: in quel periodo non può prelevare in capitale le prestazioni che ne derivano.
Agire sul grado d'occupazione e sul piano
Le leve più efficaci sono le più scomode. Se il Suo salario è appena sotto la soglia, un piccolo aumento del grado d'occupazione fa la differenza tra non avere una cassa pensioni e averne una. E quando cambia lavoro, un piano con deduzione secondo il grado d'occupazione può valere più di un salario un po' più alto: nel nostro esempio al 60 per cento erano 1’058 franchi di accredito di vecchiaia l'anno.
Prima della fine dell'anno
Prenda il Suo ultimo certificato di previdenza e confronti il salario assicurato con il Suo salario annuo. Se la differenza è di 26’460 franchi, mandi l'e-mail qui sopra. Se ha due impieghi, sommi i due salari: se supera 22’680 franchi, dal 2027 23’040, può assicurarsi tramite l'articolo 46. E se nel 2027 il Suo salario finisce appena sotto la nuova soglia, ne parli con il datore di lavoro prima di gennaio.
Se comunque sta cercando un nuovo posto, trova sempre nuove offerte di lavoro a tempo parziale in tutta la Svizzera. Al colloquio, oltre a salario e grado d'occupazione, chieda anche della deduzione di coordinamento.
Domande frequenti
- La tredicesima conta per la soglia d'entrata LPP?
- Sì. Conta il salario annuo su cui versa i contributi AVS, quindi anche la tredicesima, le gratifiche e i premi. Chi guadagna 12 volte 1’800 franchi più una tredicesima arriva a 23’400 franchi e nel 2026 supera la soglia di 22’680 franchi. La cassa può escludere nel suo regolamento singole componenti occasionali del salario, e in tal caso lo indica nel regolamento.
- La cassa pensioni può assicurarmi anche sotto la soglia d'entrata?
- Sì, se il suo regolamento lo prevede. La legge fissa solo il minimo. Una cassa può assicurare salari più bassi, ridurre la deduzione di coordinamento o rinunciarvi del tutto. Non è però obbligata a farlo, quindi si informi sul piano di previdenza presso il Suo datore di lavoro o direttamente presso la cassa.
- Cosa succede al mio avere LPP se scendo sotto la soglia?
- Lei esce dalla cassa pensioni e il Suo avere passa come prestazione di libero passaggio su un conto o una polizza di libero passaggio. In alternativa può continuare la previdenza presso la cassa attuale, se il suo regolamento lo consente, oppure presso l'istituto collettore LPP. In quel caso l'annuncio deve arrivare entro tre mesi dall'uscita.
- Chi lavora a tempo parziale è coperto in caso di invalidità e decesso?
- Nella cassa pensioni solo se il salario presso un datore di lavoro supera la soglia. In tal caso la copertura per invalidità e decesso inizia il 1° gennaio successivo al compimento dei 17 anni, quella per la vecchiaia il 1° gennaio successivo al compimento dei 24 anni. Le prestazioni dipendono dal salario assicurato: un salario coordinato basso dà anche una rendita d'invalidità bassa. L'AI e l'AVS valgono indipendentemente da questo.