Temps partiel et 2e pilier : déduction de coordination 2026
En bref
À temps partiel, vous n'entrez dans la caisse de pension que si vous gagnez plus de 22’680 francs par an chez un même employeur (état 2026). Dans le minimum prévu par la loi, la caisse applique alors une déduction de coordination de 26’460 francs, quel que soit votre taux d'activité. À 50 % dans un poste payé 70’000 francs à plein temps, un quart seulement de votre salaire est ainsi assuré. Les deux montants augmentent en 2027.
Nous partons des montants que l'Office fédéral des assurances sociales (OFAS) a publiés pour 2026, nous montrons comment assurer ensemble deux petits emplois (une possibilité peu connue, selon l'OFAS lui-même), ce qu'aurait changé la réforme LPP rejetée et ce qui s'applique dès 2027. Plus bas, vous trouverez une courte demande à adresser à votre caisse de pension, prête à copier.
Dès quel salaire êtes-vous assuré au 2e pilier à temps partiel?
Dès un salaire annuel de plus de 22’680 francs chez un seul employeur. C'est ce que prévoit l'article 7 de la LPP, la loi sur la prévoyance professionnelle. Le taux d'activité ne joue aucun rôle. Une personne qui travaille à 40 % et gagne 28’000 francs est assurée obligatoirement. Une personne qui travaille à 60 % et gagne 21’000 francs ne l'est pas.
C'est le salaire soumis à l'AVS qui compte, donc aussi un 13e salaire, les allocations et les primes. Si vous travaillez moins d'une année chez le même employeur, la loi convertit votre salaire en salaire annuel. Avec 2’000 francs par mois de mars à décembre, vous arrivez ainsi à 24’000 francs et vous dépassez le seuil.
Vous êtes assuré contre l'invalidité et le décès dès le 1er janvier qui suit vos 17 ans. L'épargne pour la vieillesse commence le 1er janvier qui suit vos 24 ans.
Contrats à durée déterminée et missions temporaires
Un contrat de durée limitée à trois mois au plus n'est pas soumis à l'assurance obligatoire. C'est ce que prévoit l'article 1j de l'OPP 2, l'ordonnance d'application de la LPP. Si le contrat est prolongé sans interruption au-delà de trois mois, vous êtes assuré dès le jour où la prolongation a été convenue. Pour plusieurs missions auprès de la même entreprise de travail temporaire, les missions s'additionnent tant qu'aucune pause ne dépasse trois mois. Vous êtes alors assuré dès le quatrième mois, selon l'article 1k. S'il est établi avant même le premier jour de travail que l'engagement durera plus de trois mois, l'assurance s'applique dès le premier jour.
Une exception concerne les activités accessoires. Si vous êtes déjà assuré à titre obligatoire pour votre emploi principal, ou si vous exercez à titre principal une activité indépendante, l'emploi accessoire n'est pas soumis à l'assurance obligatoire, même s'il dépasse le seuil. Vous pouvez quand même l'assurer à titre facultatif, et nous montrons plus bas comment faire. Mais d'abord, le problème le plus important : même quand on est assuré, seule une petite partie du salaire l'est souvent.
Comment la déduction de coordination pénalise le temps partiel
La caisse de pension n'assure pas votre salaire entier, seulement la part comprise entre 26’460 et 90’720 francs. La loi appelle cette part le salaire coordonné. Les 26’460 francs constituent la déduction de coordination. Elle sert à écarter la part du salaire que l'AVS couvre déjà.
Pour un plein temps, l'idée se tient. À temps partiel, le calcul ne tient plus, parce que la déduction est fixe. Elle ne diminue pas si vous travaillez moins. Avec un salaire de 70’000 francs à plein temps, 62 % du salaire sont assurés. Si vous occupez le même poste à 50 %, vous gagnez 35’000 francs, et il ne reste que 8’540 francs assurés, soit 24 %.
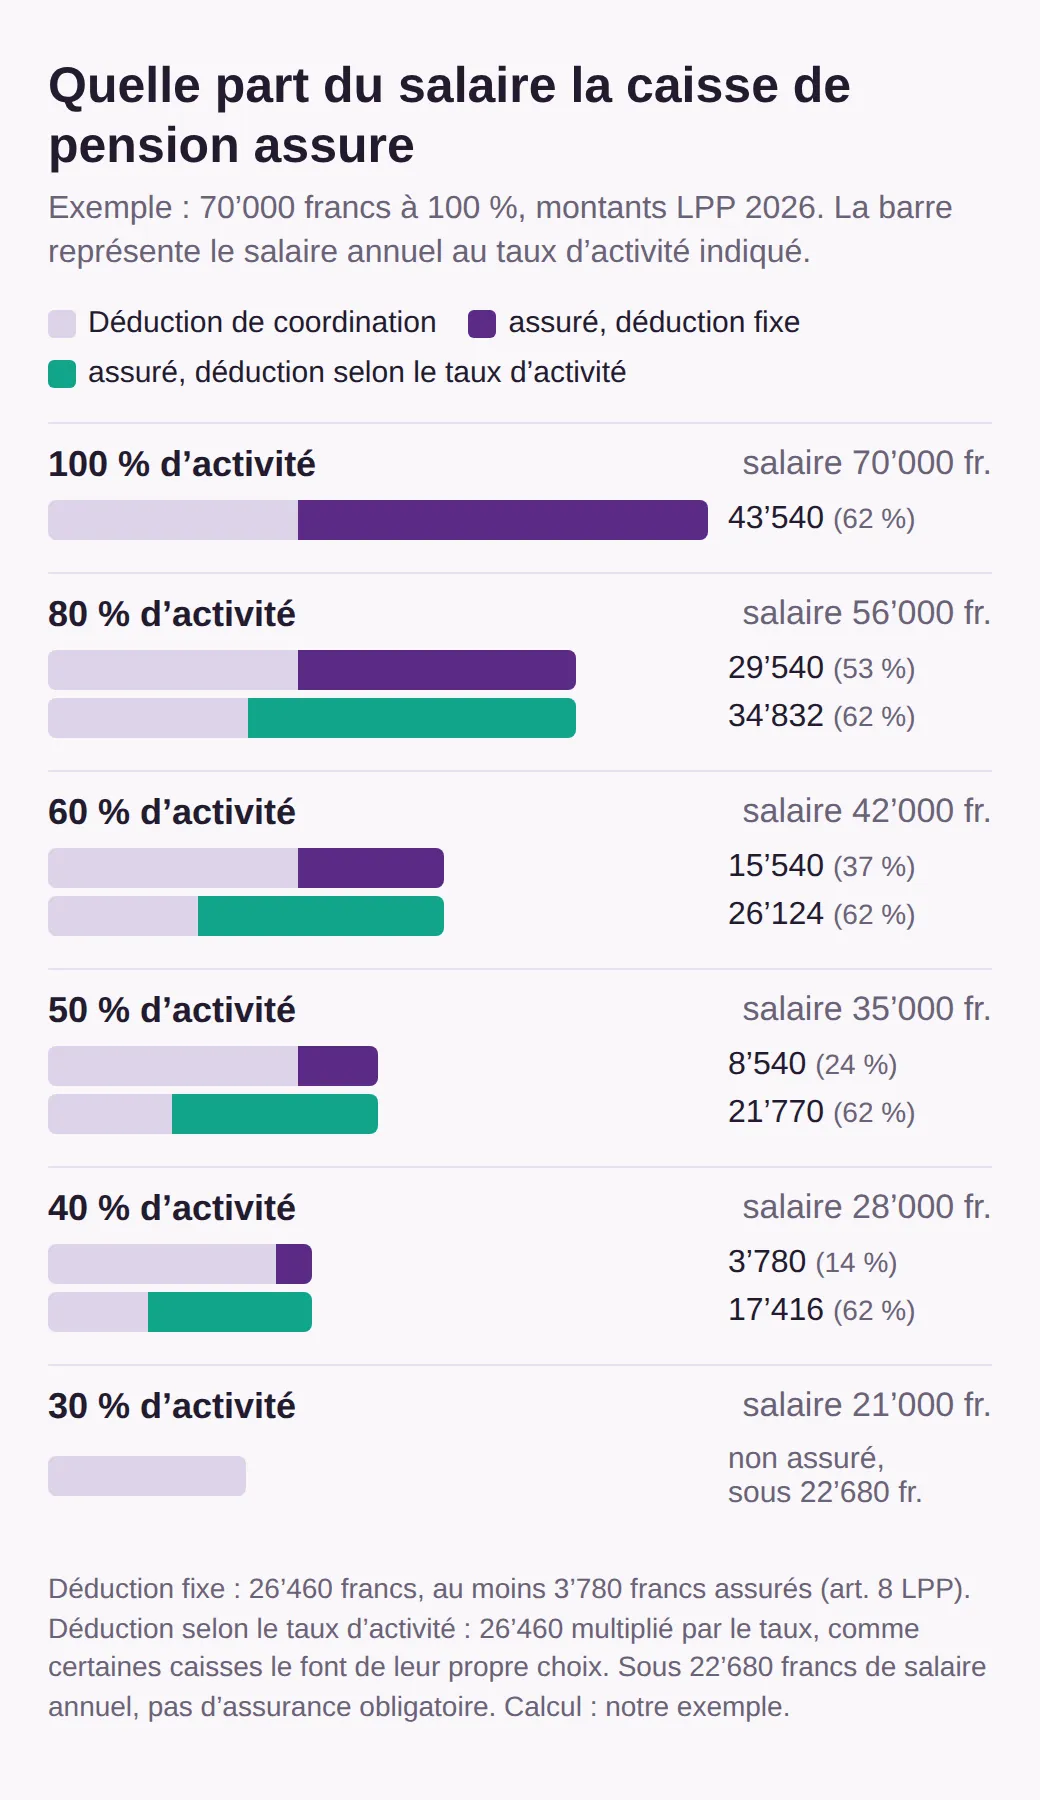
En dessous d'une limite, un filet de sécurité s'applique : si le salaire coordonné est inférieur à 3’780 francs, il est arrondi à ce montant. À 40 % et 28’000 francs de salaire, il resterait en théorie 1’540 francs, mais 3’780 francs sont assurés. Cela ressemble à une protection, mais c'est peu : 14 % du salaire.
La suite montre pourquoi c'est important. Tout ce que la caisse de pension épargne pour votre vieillesse, elle le calcule à partir du salaire coordonné.
Ce que cela représente en francs
Chaque année, la caisse crédite votre compte d'une bonification de vieillesse. La LPP fixe pour cela des taux minimaux, en pour-cent du salaire coordonné : 7 % de 25 à 34 ans, 10 % de 35 à 44 ans, 15 % de 45 à 54 ans et 18 % de 55 à 65 ans. Beaucoup de caisses versent davantage, la loi n'étant qu'un minimum.
Prenons un exemple tiré du graphique : taux d'activité de 60 %, salaire de 42’000 francs, 40 ans, donc une bonification de 10 %.
| Déduction | Salaire assuré | Bonification par an |
|---|---|---|
| Entière, 26’460 francs | 15’540 fr. | 1’554 fr. |
| Selon le taux, 15’876 francs | 26’124 fr. | 2’612 fr. |
| Pour comparer : 100 %, salaire de 70’000 fr. | 43’540 fr. | 4’354 fr. |
L'écart entre les deux premières lignes atteint 1’058 francs par an, soit 10’580 francs en dix ans, sans les intérêts. En contrepartie, un salaire assuré plus élevé signifie aussi des cotisations plus élevées retenues sur votre salaire. Mais l'employeur doit verser au total au moins autant que l'ensemble de ses salariés, comme l'exige l'article 66 LPP. Une bonne partie de la différence n'est donc pas prélevée sur votre salaire.
L'OFAS calcule lui-même à quel point la rente devient petite tout en bas de l'échelle. Une personne qui a toujours été assurée depuis 1985 avec le salaire coordonné minimal et qui atteint l'âge de référence en 2026 touche du régime obligatoire LPP une rente de 1’548 francs par an, et une femme née en 1962, 1’535 francs. Cela fait environ 128 francs par mois. Mais ce n'est pas la loi qui décide si votre déduction est fixe ou si elle suit votre taux d'activité, c'est votre caisse.
La caisse de pension peut-elle adapter la déduction au taux d'activité?
Oui, elle le peut. La LPP ne fixe que des prescriptions minimales. Dans ses réponses sur le temps partiel, l'OFAS écrit que les caisses peuvent prévoir une déduction plus petite en fonction du taux d'activité ou assurer la personne dès le premier franc de salaire. Elles n'y sont pas obligées.
Pour vous, cela signifie que deux postes au même salaire et au même taux peuvent être très différents du point de vue de la prévoyance. Le certificat de prévoyance que vous recevez chaque année montre comment votre caisse calcule. Si le salaire assuré qui y figure est inférieur d'exactement 26’460 francs à votre salaire annuel, elle applique la déduction entière. Si l'écart est plus petit, elle adapte la déduction ou y renonce, sauf si votre salaire est si bas que le minimum de 3’780 francs s'applique. En cas de doute, le règlement de prévoyance, que la caisse vous envoie sur demande, donne la réponse.
Si vous cherchez un emploi en ce moment, la question du plan de prévoyance vaut la peine d'être posée dès l'entretien d'embauche. La réponse montre si une offre avec un salaire plus bas ne vaut pas finalement davantage.
Mais c'est avec plusieurs emplois à temps partiel que la déduction fixe coûte vraiment cher.
Deux emplois à temps partiel ou plus
Chaque poste est examiné séparément. Le seuil s'applique par employeur, et chaque caisse ne tient compte que du salaire qu'elle assure elle-même. Une personne qui gagne 20’000 francs dans une crèche et 16’000 francs dans un magasin arrive à 36’000 francs et n'est pourtant assurée obligatoirement nulle part. Les femmes sont plus souvent concernées. Selon une fiche d'information de l'OFAS de 2024, elles répartissent leur travail sur plusieurs emplois presque deux fois plus souvent que les hommes, 10,7 % contre 5,9 %.
Il existe pourtant une issue, et elle figure dans la loi depuis longtemps. Si votre salaire annuel total dépasse 22’680 francs, vous pouvez vous faire assurer à titre facultatif selon l'article 46 LPP, soit auprès de l'institution supplétive LPP, soit auprès de la caisse de l'un de vos employeurs, si son règlement le prévoit. Tous les salaires sont alors additionnés, et la déduction de coordination n'est appliquée qu'une seule fois (article 29 OPP 2).
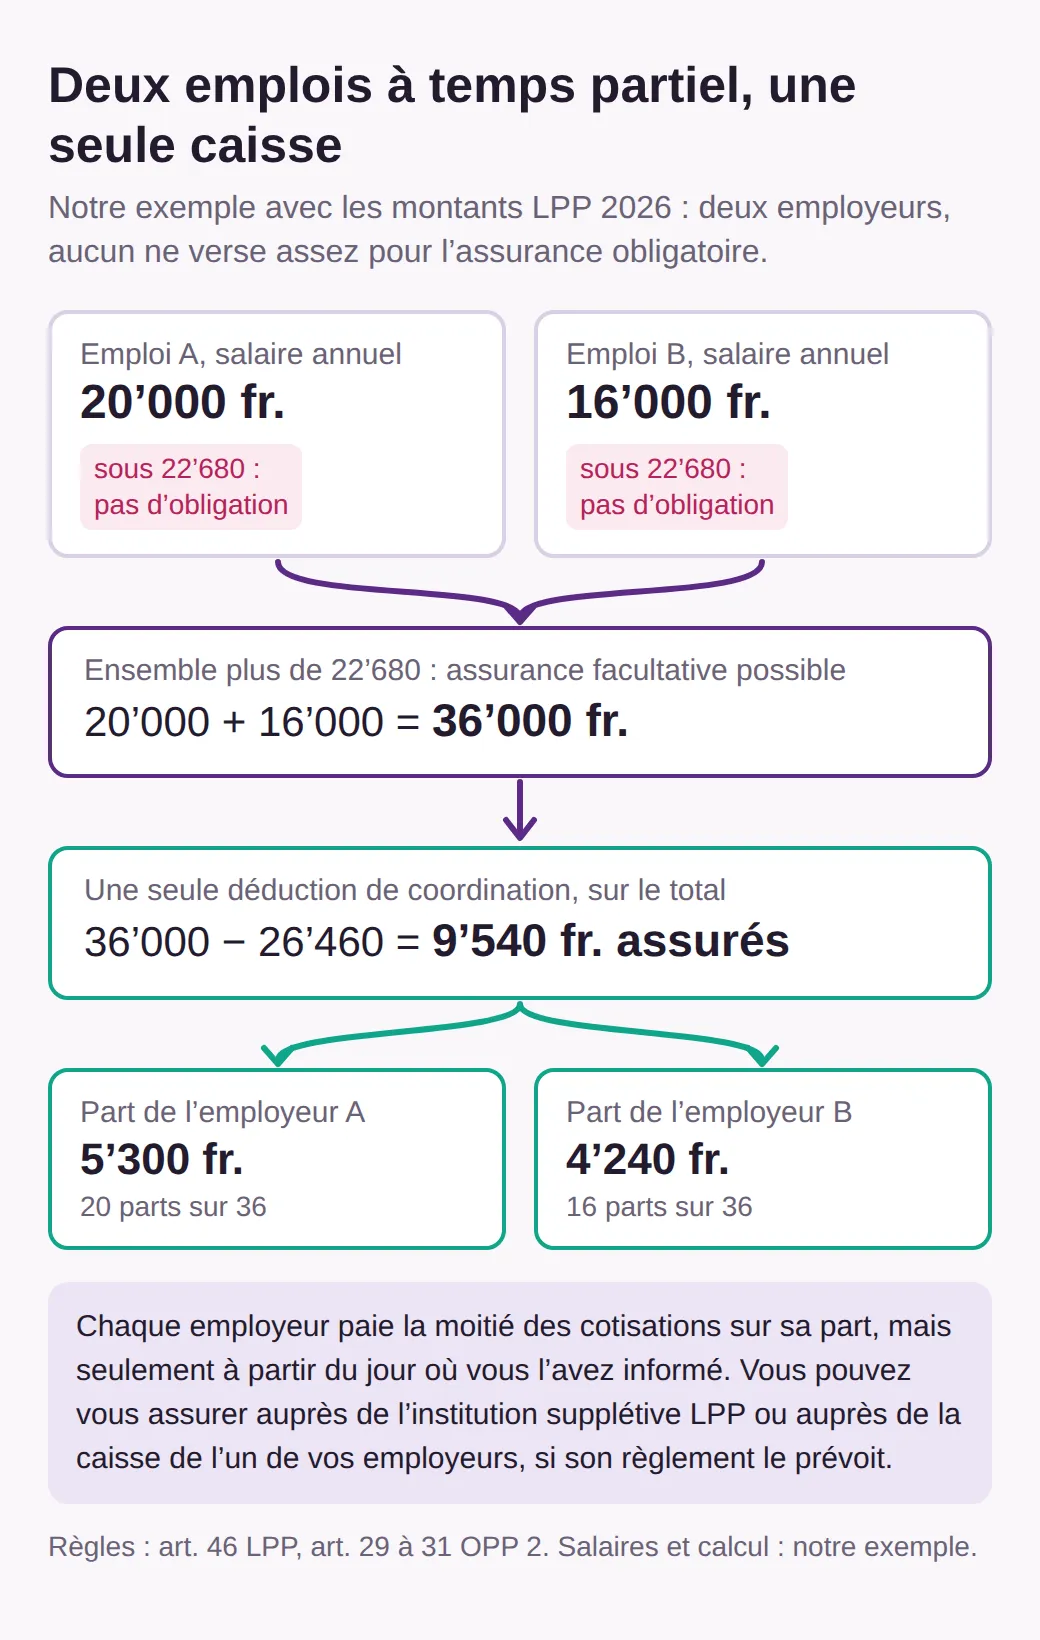
Les employeurs doivent participer. Chacun vous doit la moitié des cotisations sur le salaire qu'il vous verse. Le salaire assuré est réparti à cet effet en proportion des salaires (article 31 OPP 2). Le piège : un employeur ne paie qu'à partir du jour où vous l'avez informé de l'assurance, pas rétroactivement (article 30 OPP 2). Prévenez donc tous vos employeurs par écrit, et sans attendre. Sur demande, la caisse encaisse elle-même les cotisations auprès des employeurs, mais les frais sont à votre charge.
Auprès de l'institution supplétive, cette offre s'appelle le plan MA. Vous vous inscrivez au moyen d'un questionnaire où vous indiquez tous vos salaires, et vous devez annoncer vous-même chaque changement de salaire et chaque nouvel employeur. L'institution supplétive est tenue de vous accepter, comme le prévoit l'article 60 LPP. D'après un rapport de l'OFAS à la Commission de la sécurité sociale et de la santé publique du Conseil national (CSSS-N) (en allemand), les autres caisses proposent rarement cette assurance, parce qu'elle demande beaucoup de travail. Le même rapport de 2021 montre à quel point elle est peu utilisée : à l'institution supplétive, 284 personnes étaient alors assurées de cette façon, quatre fois plus que dix ans plus tôt, mais toujours très peu. L'OFAS en donne les raisons : la possibilité est à peine connue, les annonces sont fastidieuses, certaines personnes craignent qu'un employeur ne les engage plus à cause des cotisations, et avec un petit revenu, la part des cotisations à la charge de l'assuré pèse elle aussi.
Un emploi assuré, l'autre pas
Un autre cas est plus fréquent : vous êtes assuré dans votre emploi principal et vous avez à côté un petit poste. Là aussi, l'article 46 vous aide. Vous pouvez assurer le salaire de l'emploi accessoire auprès de votre caisse, si son règlement ne l'exclut pas, ou auprès de l'institution supplétive.
Cela peut rapporter plus qu'on ne le pense. Si vous gagnez 40’000 francs dans votre emploi principal, 13’540 francs y sont assurés. Si 15’000 francs s'y ajoutent grâce à l'emploi accessoire, l'ordonnance calcule le salaire assuré à partir du total : 55’000 moins 26’460 donne 28’540 francs. Après déduction des 13’540 francs déjà couverts par l'emploi principal, il reste 15’000 francs. Tout le salaire accessoire est donc assuré, parce que la déduction a déjà été faite sur l'emploi principal.
Ce qu'aurait changé la réforme LPP rejetée
C'est précisément sur ces points que portait la réforme soumise au vote le 22 septembre 2024. Le corps électoral l'a rejetée, à 67 % de non selon les résultats officiels. Pour les personnes à temps partiel, elle aurait changé deux choses, calculées avec les montants de 2024 :
- Le seuil d'entrée serait descendu de 22’050 à 19’845 francs. Selon l'OFAS, quelque 70’000 personnes auraient ainsi été nouvellement assurées au 2e pilier.
- Au lieu d'une déduction fixe de 25’725 francs à l'époque, 20 % du salaire auraient été déduits. Pour les salaires à temps partiel, 80 % auraient donc toujours été assurés.
Avec un salaire de 35’000 francs, cela signifie : selon le droit de 2024, 9’275 francs étaient assurés, avec la réforme, cela aurait été 28’000 francs. Avec un salaire de 21’000 francs, il n'y avait aucune assurance en 2024, avec la réforme, 16’800 francs auraient été assurés. Mais la réforme prévoyait aussi un taux de conversion plus bas, de 6,0 % au lieu de 6,8 %. C'est avec ce taux que la caisse convertit l'avoir en rente : 100’000 francs auraient donné une rente de 6’000 francs par an au lieu de 6’800.
Depuis, l'ancien système reste en vigueur. Si vous voulez être mieux assuré à temps partiel, vous dépendez de votre caisse ou devez agir vous-même. Seuls les montants sont adaptés, en règle générale tous les deux ans, la prochaine fois le 1er janvier.
Ce qui change au 1er janvier 2027
Le 2 octobre 2026, le Conseil fédéral a décidé d'augmenter les rentes AVS d'environ 1,6 % pour 2027, et comme les montants-limites de la LPP en dépendent, elles augmentent aussi. Le communiqué de presse de l'OFAS donne les nouvelles valeurs.
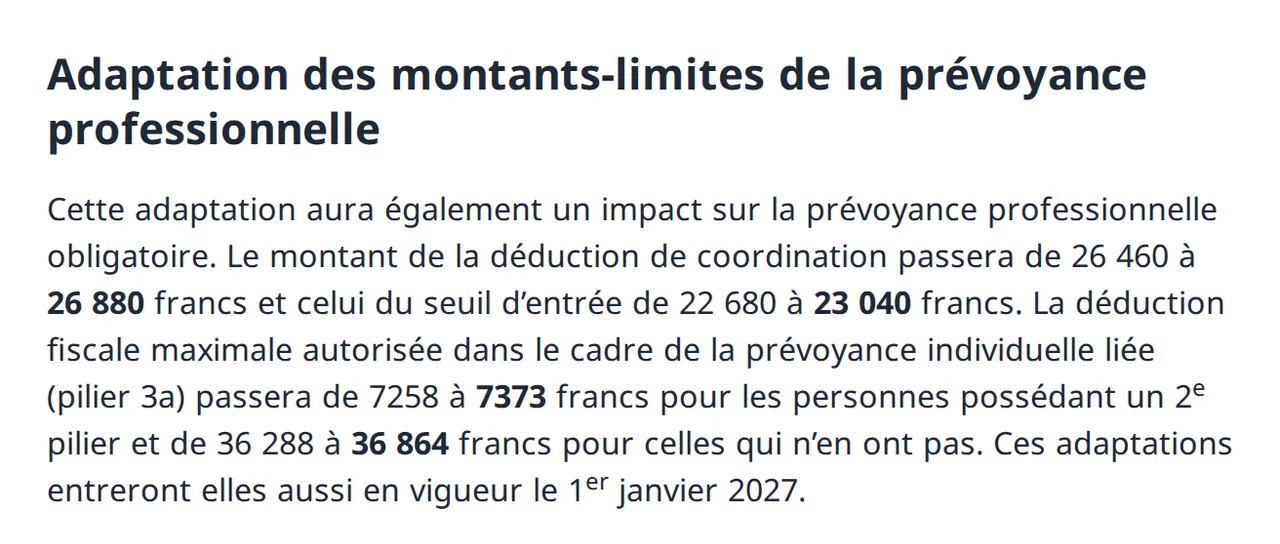
En un coup d'œil, avec les valeurs actuelles à côté :
| Montant | 2026 | dès 2027 |
|---|---|---|
| Seuil d'entrée | 22’680 fr. | 23’040 fr. |
| Déduction de coordination | 26’460 fr. | 26’880 fr. |
| Pilier 3a avec caisse de pension | 7’258 fr. | 7’373 fr. |
| Pilier 3a sans caisse de pension, au maximum | 36’288 fr. | 36’864 fr. |
Beaucoup passent à côté d'une conséquence. Si vous gagnez entre 22’681 et 23’040 francs chez un employeur et que votre salaire n'augmente pas, vous sortez de l'assurance obligatoire en 2027, sauf si votre plan de prévoyance assure aussi les salaires plus bas. Votre avoir vous reste acquis sous forme de prestation de libre passage. Si vous voulez continuer à cotiser, vous pouvez maintenir l'assurance selon l'article 47 LPP auprès de votre caisse actuelle, si elle le permet, ou auprès de l'institution supplétive. Dans ce cas, la demande doit lui parvenir dans les trois mois. Vérifiez donc dès maintenant votre salaire pour l'an prochain, tant que vous pouvez encore négocier quelques francs de plus.
Ce que vous pouvez faire vous-même
C'est souvent le premier pas qui rapporte le plus, et il ne coûte rien : savoir comment votre caisse calcule.
Interrogez votre caisse de pension
L'adresse figure sur le certificat de prévoyance. Un court e-mail suffit, par exemple :
Madame, Monsieur,
Je travaille à [taux] % chez [employeur] et je suis assuré(e) auprès de votre caisse de pension (numéro d'assuré [numéro]). Je vous remercie de me renseigner sur trois points :
- Dans mon plan de prévoyance, la déduction de coordination est-elle adaptée au taux d'activité, ou le montant entier s'applique-t-il?
- À partir de quel salaire annuel le plan assure-t-il dès 2027?
- J'ai un deuxième emploi avec un salaire annuel de [montant] francs. Puis-je assurer ce salaire chez vous selon l'article 46 LPP?
Meilleures salutations, [nom]
Si la caisse répond non à la question 3, il reste l'institution supplétive. Si elle répond non à la question 1, une discussion avec l'employeur vaut la peine. C'est l'employeur qui fixe le plan de prévoyance avec sa caisse, pas vous.
Pilier 3a : ce que vous pouvez verser
Le montant que vous pouvez verser au pilier 3a et déduire des impôts dépend de votre affiliation ou non à une caisse de pension. Si vous êtes affilié, c'est jusqu'à 7’258 francs par an en 2026, même si votre salaire assuré est petit. Si vous n'êtes affilié à aucune caisse, une autre limite s'applique : 20 % de votre revenu d'une activité lucrative, au maximum 36’288 francs (article 7 OPP 3). Si vous gagnez en tout 18’000 francs par an sans caisse de pension, cela fait au maximum 3’600 francs.
Depuis 2025, vous pouvez effectuer des rachats dans le pilier 3a. Si vous avez versé moins que le maximum une année, vous pouvez combler la lacune plus tard, jusqu'à dix ans en arrière et jusqu'à 7’258 francs supplémentaires par année de rachat (article 7a OPP 3). Trois conditions s'appliquent : vous avez déjà versé la cotisation entière l'année du rachat, vous pouviez cotiser au pilier 3a l'année de la lacune, c'est-à-dire que vous aviez un revenu d'une activité lucrative soumis à l'AVS, et la lacune date de 2025 ou d'une année ultérieure. Les lacunes plus anciennes ne peuvent plus être comblées. Pour les personnes à temps partiel dont le revenu varie, c'est une vraie aide : une année serrée, vous versez peu, une meilleure année, vous rattrapez.
Faire un rachat dans la caisse de pension
Si vous êtes assuré, vous pouvez effectuer un rachat volontaire dans la caisse de pension, au plus jusqu'aux prestations prévues par votre règlement (article 79b LPP). Le montant possible figure en général sur le certificat de prévoyance. Avec un petit salaire assuré, ce montant est en général petit, parce que la caisse mesure la lacune sur le salaire assuré et non sur votre salaire entier. Et un rachat est bloqué pendant trois ans : durant ce délai, vous ne pouvez pas retirer sous forme de capital les prestations qui en résultent.
Jouer sur le taux d'activité et sur le plan
Les leviers les plus efficaces sont les moins confortables. Si votre salaire se situe juste sous le seuil, une petite hausse du taux d'activité peut suffire pour entrer dans une caisse de pension. Et lors d'un changement d'emploi, un plan avec une déduction selon le taux d'activité peut valoir plus qu'un salaire un peu plus élevé : dans notre exemple à 60 %, l'écart atteignait 1’058 francs de bonification de vieillesse par an.
Avant la fin de l'année
Sortez votre dernier certificat de prévoyance et comparez le salaire assuré à votre salaire annuel. Si l'écart est de 26’460 francs, envoyez l'e-mail ci-dessus. Si vous avez deux emplois, additionnez les deux salaires : si vous dépassez 22’680 francs, ou 23’040 francs dès 2027, vous pouvez vous assurer grâce à l'article 46. Et si votre salaire 2027 se situe juste sous le nouveau seuil, parlez-en à votre employeur avant janvier.
Si vous cherchez de toute façon un nouveau poste, vous trouverez des emplois à temps partiel dans toute la Suisse, mis à jour en continu. Demandez alors, en plus du salaire et du taux d'activité, comment la caisse applique la déduction de coordination.
Questions fréquentes
- Le 13e salaire compte-t-il pour le seuil d'entrée LPP?
- Oui. Ce qui compte, c'est le salaire annuel soumis à l'AVS, et il comprend le 13e salaire, les gratifications et les primes. Avec 12 fois 1’800 francs plus un 13e salaire, vous arrivez à 23’400 francs et vous dépassez le seuil de 22’680 francs valable en 2026. Le règlement de la caisse peut exclure certains éléments de salaire versés occasionnellement, et il le précise alors.
- Une caisse de pension peut-elle m'assurer en dessous du seuil d'entrée?
- Oui, si son règlement le prévoit. La loi ne fixe qu'un minimum. Une caisse peut assurer des salaires plus bas, réduire la déduction de coordination ou y renoncer complètement. Elle n'y est pas obligée, renseignez-vous donc sur le plan de prévoyance auprès de votre employeur ou directement auprès de la caisse.
- Que devient mon avoir de prévoyance si je passe sous le seuil LPP?
- Vous sortez de la caisse de pension, et votre avoir est versé sous forme de prestation de libre passage sur un compte ou une police de libre passage. Au lieu de cela, vous pouvez maintenir votre prévoyance auprès de votre caisse actuelle si son règlement le permet, ou auprès de l'institution supplétive LPP. Dans ce cas, la demande doit lui parvenir dans les trois mois qui suivent la sortie.
- Suis-je assuré contre l'invalidité et le décès quand je travaille à temps partiel?
- Dans la caisse de pension, seulement si votre salaire chez un employeur dépasse le seuil. Vous êtes alors assuré contre l'invalidité et le décès dès le 1er janvier qui suit vos 17 ans, et pour la vieillesse dès le 1er janvier qui suit vos 24 ans. Les prestations dépendent du salaire assuré, si bien qu'un petit salaire coordonné donne aussi une petite rente d'invalidité. L'AI et l'AVS s'appliquent indépendamment de cela.