Unfallversicherung bei Teilzeit: unter 8 Stunden pro Woche
Das Wichtigste zuerst
Arbeitest du bei einem Arbeitgeber weniger als 8 Stunden pro Woche, bist du über ihn nur bei der Arbeit und auf dem Arbeitsweg gegen Unfälle versichert. Für Freizeitunfälle brauchst du die Unfalldeckung deiner Krankenkasse. Ab 8 Stunden bist du auch in der Freizeit versichert und darfst diese Deckung bei der Krankenkasse ruhen lassen, was die Prämie um höchstens 7 Prozent senkt.
So weit die Regel. Im Alltag ist sie weniger klar. Was gilt, wenn du in einer Woche 2 Stunden arbeitest und in der nächsten 20? Wenn du zwei kleine Jobs hast? Und was passiert mit dem Schutz, wenn die Stelle endet? Wir gehen die Fragen der Reihe nach durch, mit einem Urteil, das zeigt, wie viel an der Rechenmethode hängt, und mit dem, was du vor dem Kassenwechsel bis Ende November prüfen solltest.
Was unter 8 Stunden versichert ist und was nicht
Bei der Arbeit selbst bist du immer versichert, egal wie klein das Pensum ist. Jede angestellte Person in der Schweiz ist nach dem Unfallversicherungsgesetz (UVG) obligatorisch versichert, und der Arbeitgeber zahlt die Prämie für Berufsunfälle. Die Grenze von 8 Stunden entscheidet nur über die Freizeit. So steht es in Artikel 13 der Verordnung über die Unfallversicherung (UVV): Wer bei einem Arbeitgeber mindestens acht Stunden pro Woche arbeitet, ist auch gegen Nichtberufsunfälle versichert, kurz NBU.
Wer darunter liegt, bekommt dafür einen kleinen Ausgleich. Unfälle auf dem Arbeitsweg gelten dann als Berufsunfälle (Art. 7 Abs. 2 UVG). Rutschst du auf dem Weg zur Schicht aus, zahlt also die Unfallversicherung deines Arbeitgebers, auch bei einem Job von drei Stunden pro Woche.
| Unfall | Ab 8 Std. pro Woche | Unter 8 Std. pro Woche |
|---|---|---|
| Bei der Arbeit, in der Pause im Betrieb | Unfallversicherung des Arbeitgebers | Unfallversicherung des Arbeitgebers |
| Auf dem Arbeitsweg | Unfallversicherung des Arbeitgebers | Unfallversicherung des Arbeitgebers |
| In der Freizeit, beim Sport, zu Hause | Unfallversicherung des Arbeitgebers | Krankenkasse |
| Nach dem letzten Arbeitstag | noch 31 Tage, dann Abrede oder Krankenkasse | Krankenkasse |
Der Unterschied ist grösser, als er aussieht. Die Unfallversicherung nach UVG zahlt die Behandlung ohne Franchise und Selbstbehalt, und sie zahlt ein Taggeld: 80 Prozent des versicherten Lohns ab dem dritten Tag nach dem Unfall (Art. 16 und 17 UVG). Die Krankenkasse übernimmt bei einem Unfall dieselben Leistungen wie bei einer Krankheit (Art. 28 KVG). Du zahlst also deine Franchise und danach 10 Prozent der Kosten, bis höchstens 700 Franken im Jahr (Art. 103 KVV). Ein Taggeld für den Lohnausfall gibt es aus der Grundversicherung nicht.
Ob du über 8 Stunden liegst, siehst du oft auf der Lohnabrechnung. Die Prämie für Nichtberufsunfälle zahlst du selbst, der Arbeitgeber zieht sie vom Lohn ab, ausser dein Vertrag sieht etwas Besseres vor (Art. 91 UVG). Steht dort ein Abzug für NBU, behandelt dich der Betrieb als versichert. Das ist ein guter Hinweis, aber kein Beweis. Entschieden wird erst nach einem Unfall, und zwar pro Arbeitgeber.
Zwei kleine Jobs ergeben keinen grossen
Die Stunden mehrerer Jobs werden nicht zusammengezählt. Die Verordnung spricht von der Arbeitszeit «bei einem Arbeitgeber», und das Bundesgericht hat das bestätigt, wie das Verwaltungsgericht Schwyz in seinem Entscheid von 2024 festhält. Arbeitest du 6 Stunden im Café und 6 Stunden in einer Reinigungsfirma, bist du 12 Stunden pro Woche im Einsatz und trotzdem in der Freizeit nirgends über einen Arbeitgeber versichert. Für Freizeitunfälle bleibt dann nur die Krankenkasse.
Anders sieht es aus, wenn einer der Jobs die Grenze erreicht. Mit 10 Stunden im ersten und 5 Stunden im zweiten Job bist du über den ersten auch in der Freizeit versichert. Bei einem Skiunfall zahlt der Versicherer des Arbeitgebers, bei dem du zuletzt gearbeitet hast und gegen Nichtberufsunfälle versichert warst (Art. 99 UVV). Verletzt du dich bei der Arbeit im zweiten Job, zahlt dessen Versicherer.
Ein Detail macht die Kombination wertvoll: Für das Taggeld zählt der Lohn aus allen Jobs zusammen, auch aus dem Job, der dich nur bei der Arbeit versichert (Art. 23 Abs. 5 UVV). Fällst du nach dem Skiunfall ganz aus, bekommst du 80 Prozent von beiden Löhnen, nicht nur vom grösseren. Was dein Arbeitgeber zu einem Nebenjob sagen darf, steht in unserem Beitrag zu Nebenjobs.
Bleibt die Frage, wie die 8 Stunden gezählt werden, wenn deine Woche jedes Mal anders aussieht.
Wie unregelmässige Stunden gezählt werden
Bei schwankenden Einsätzen rechnet die Versicherung nach dem Unfall einen Durchschnitt aus, und zwar über die Stunden, die du tatsächlich gearbeitet hast. Das Gesetz selbst schweigt dazu. Die Versicherer stützen sich auf die Empfehlung Nr. 7/87 der Ad-hoc-Kommission Schaden UVG, die 2008 und 2019 überarbeitet wurde. Für Gerichte ist sie nicht bindend. Das Bundesgericht hat sie trotzdem gebilligt, weil sie «einfach anzuwendende Kriterien» vorsieht, damals noch in der Fassung von 2008. Nach dieser Empfehlung bist du versichert, wenn du im Schnitt mindestens 8 Stunden pro Woche arbeitest oder wenn die Wochen mit mindestens 8 Stunden überwiegen. Gerechnet wird so:
- Die Versicherung schaut auf die letzten 3 oder die letzten 12 Monate vor dem Unfall. Es gilt die Variante, die für dich günstiger ist.
- Es zählen nur ganze Wochen.
- Hast du im Zeitraum in mehr als der Hälfte der Wochen gearbeitet, zählen nur diese Wochen, auch eine Woche mit einer einzigen Stunde. Überwiegen die Wochen ohne Einsatz, wird über alle Wochen gerechnet.
- Zuerst zählen nur die gearbeiteten Stunden. Reichen sie nicht, werden Tage, an denen du wegen Krankheit oder Unfall gefehlt hast, mit deiner durchschnittlichen Arbeitszeit pro Tag ergänzt. Ferien, Feiertage und Militärdienst werden nicht ergänzt.
Punkt 3 ist der heikle. In der Fassung von 2008 fielen Wochen ohne Arbeit immer weg. Seit 2019 zählen sie mit, sobald sie in der Mehrheit sind, und dann sinkt der Durchschnitt schnell. Wer auf Abruf arbeitet oder in einem Saisonbetrieb, kann genau in diese Zone fallen. Wie stark das Ergebnis von solchen Details abhängt, zeigt ein Fall aus dem Gastgewerbe.
Der Fall einer Servicekraft: 4,42 oder 15,5 Stunden
Eine Servicemitarbeiterin arbeitete mit unbefristetem Vertrag und unregelmässigen Einsätzen in einem Hotel, in manchen Wochen gar nicht, in anderen bis zu 29 Stunden. Am 3. September 2023 stolperte sie beim Wandern und brach sich das linke Handgelenk. Die AXA, bei der ihr Arbeitgeber versichert war, lehnte ab, weil die Frau im Schnitt weniger als 8 Stunden pro Woche gearbeitet habe und darum in der Freizeit nicht versichert sei. Auch die Einsprache wies die AXA ab.
Das Verwaltungsgericht Schwyz gab der Frau am 4. Dezember 2024 recht (Entscheid I 2024 54). Die Stundenlisten waren unbestritten. Der Streit drehte sich allein um die Rechnung. Im Jahr vor dem Unfall hatte die Frau in 24 Wochen gearbeitet und in 27 nicht, zusammen 372 Stunden. Weil die Wochen ohne Einsatz überwogen, verteilte die AXA die Stunden nach Punkt 3 der Empfehlung auf alle 51 Wochen und kam auf 7,29 Stunden. Über die letzten drei Monate waren es 53 Stunden in 12 Wochen, also 4,42.
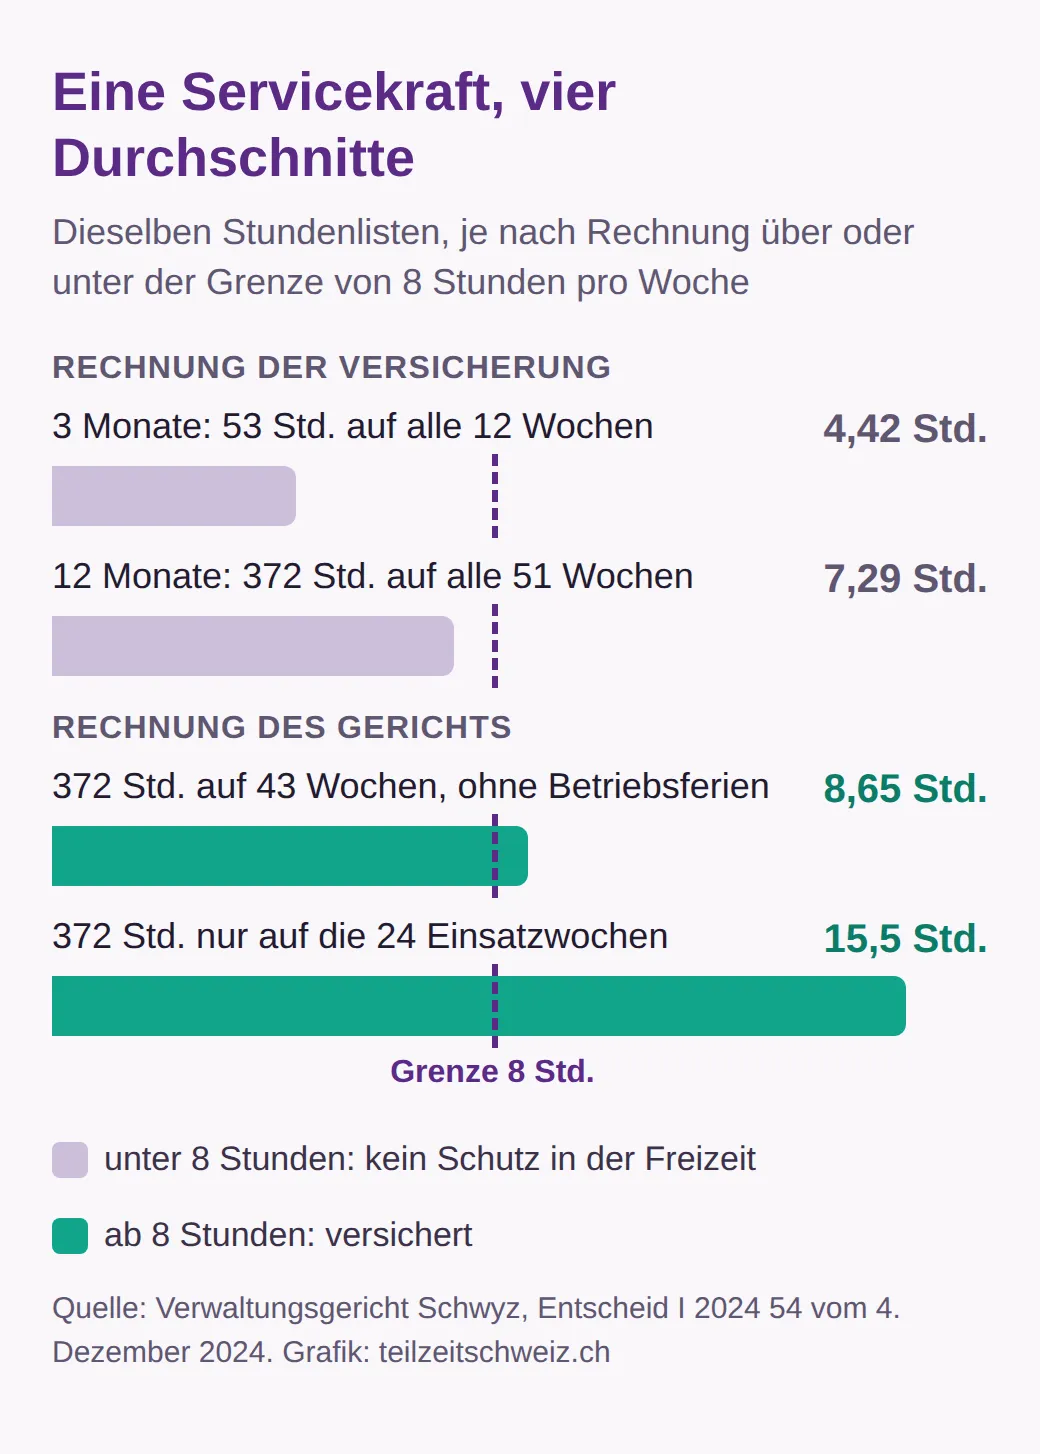
Den Ausschlag gaben acht Wochen. Das Hotel machte zwischen den Saisons Betriebsferien, im massgebenden Jahr vom 12. bis 26. Dezember 2022 und vom 13. März bis 25. April 2023. In dieser Zeit konnte niemand arbeiten. Solche Wochen dürfen nach dem Gericht weder beim Vergleich der Wochen mit und ohne Einsatz zählen noch beim Durchschnitt, sonst stehe die Frau schlechter da als Angestellte, die das ganze Jahr arbeiten können. Damit blieben 43 mögliche Arbeitswochen, und in 24 davon hatte sie gearbeitet. Die Einsatzwochen überwogen, also zählten nur sie: 372 Stunden auf 24 Wochen ergeben 15,5 Stunden pro Woche. Selbst über alle 43 Wochen wären es 8,65 gewesen.
Die AXA musste den Fall neu prüfen und der Frau 1’000 Franken Parteientschädigung für ihren Anwalt zahlen. Gerichtskosten gab es keine. Eine Frage liess das Gericht ausdrücklich offen: ob der Leitentscheid des Bundesgerichts, der auf der Fassung der Empfehlung von 2008 beruht, auch für die strengere Fassung von 2019 gilt. Es ist ein kantonales Urteil. Andere Gerichte können anders entscheiden, aber die Begründung ist nachvollziehbar und lässt sich auf jeden Saisonbetrieb übertragen.
Was du daraus mitnimmst, gerade im Gastgewerbe
Wer im Gastgewerbe oder in einem anderen Saisonbetrieb arbeitet, kann in dieselbe Lage kommen wie die Frau aus Schwyz. Führ darum deine eigene Liste der Einsätze, mit Datum und Stunden, und bewahr die Einsatzpläne auf. Im Fall aus Schwyz waren die Stunden belegt und unbestritten, darum ging es vor Gericht nur noch um die Rechnung. Notier auch, wann der Betrieb geschlossen ist. Lehnt die Versicherung ab und bist du nicht einverstanden, muss sie dir eine schriftliche Verfügung ausstellen (Art. 49 ATSG). Die Frau aus Schwyz bekam von der AXA zuerst nur einen Brief und verlangte darauf eine Verfügung, gegen die sie sich wehren konnte. Gegen die Verfügung kannst du innert 30 Tagen Einsprache erheben, und das kostet nichts (Art. 52 ATSG).
Und weil du vor einem Unfall nie sicher weisst, wie die Rechnung ausgeht, stellt sich die nächste Frage: Was machst du mit der Unfalldeckung deiner Krankenkasse?
Unfalldeckung der Krankenkasse: behalten oder sistieren?
Die Regel ist einfach. Bist du über einen Arbeitgeber voll nach UVG versichert, also auch in der Freizeit, kannst du die Unfalldeckung bei der Krankenkasse sistieren lassen, und die Prämie sinkt (Art. 8 KVG). Unter 8 Stunden bist du nicht voll versichert, also bleibt die Unfalldeckung in der Grundversicherung eingeschlossen. Das Bundesamt für Gesundheit erklärt beides auf seiner Seite zu Anfang und Ende der Unfalldeckung.
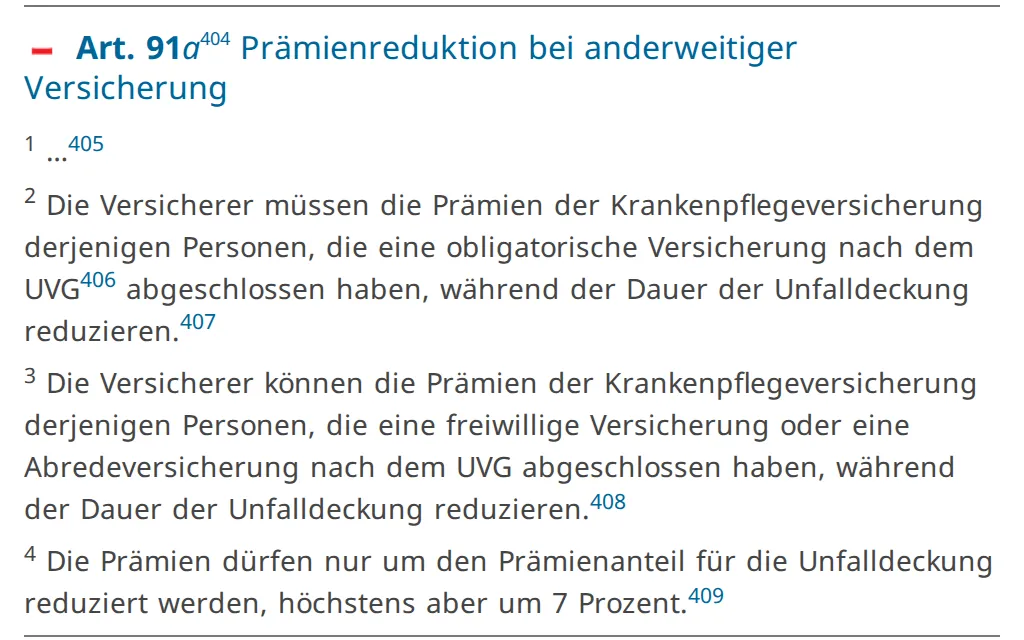
Um wie viel die Prämie sinkt, legt die Verordnung zur Krankenversicherung fest: um den Anteil für das Unfallrisiko, höchstens aber um 7 Prozent.
Bei der mittleren Prämie für Erwachsene, die laut BAG 2027 bei 487.60 Franken im Monat liegt, sind 7 Prozent 34.13 Franken im Monat, rund 410 Franken im Jahr. Deine Kasse kann weniger abziehen, der Satz ist eine Obergrenze. Der Antrag geht schriftlich an die Krankenkasse, und die Sistierung beginnt frühestens am ersten Tag des folgenden Monats (Art. 11 KVV). Du musst dabei nachweisen, dass du voll nach UVG versichert bist, zum Beispiel mit einer Bestätigung deines Arbeitgebers.
Wenn du knapp um die 8 Stunden arbeitest
Sistierst du die Unfalldeckung und stellt sich nach einem Unfall heraus, dass du unter 8 Stunden lagst, stehst du nicht ohne Versicherung da. Das KVG sagt, dass Unfälle wieder über die Krankenkasse gedeckt sind, sobald die Deckung nach UVG ganz oder teilweise aufhört (Art. 8 Abs. 2 KVG). Die Kasse zahlt dann wie bei einer Krankheit, mit Franchise und Selbstbehalt. Hast du ihr nicht gemeldet, dass deine Deckung nach UVG weggefallen ist, kann sie den Prämienanteil für die Unfalldeckung samt Verzugszins nachfordern, bis zu dem Tag, an dem sie davon erfährt (Art. 10 KVG).
Das Risiko beim Sistieren ist also nicht, plötzlich ohne Schutz zu sein. Im schlimmsten Fall ist es eine Nachzahlung, plus das, was dir die Krankenkasse anders als die UVG-Versicherung nicht zahlt: Franchise, Selbstbehalt und das Taggeld. Für Leute mit festen 8 Stunden oder mehr lohnt sich das Sistieren klar. Schwanken deine Stunden um die Grenze, rechne mit den vier Regeln von oben nach. Liegst du nur knapp drüber, behältst du die Unfalldeckung besser und zahlst den Prämienanteil als Sicherheit.
Vor dem 30. November: was du beim Kassenwechsel prüfst
Willst du die Krankenkasse auf 2027 wechseln, muss deine Kündigung spätestens am 30. November bei der bisherigen Kasse eintreffen. Der Poststempel reicht nicht, das Prämienportal des Bundes empfiehlt, die Kündigung bis zum 15. November eingeschrieben zu schicken. Die Frist gilt, weil die Kassen dir die neue Prämie mitteilen und du dann mit einem Monat Frist auf Ende Jahr wechseln darfst (Art. 7 Abs. 2 KVG).
Für die Unfalldeckung heisst das zweierlei. Erstens: Vergleiche Angebote mit derselben Einstellung. Eine Prämie ohne Unfall sieht billiger aus als eine mit Unfall, auch wenn die Kasse in Wahrheit teurer ist. Zweitens: Gib bei der neuen Kasse an, was für dich stimmt. Arbeitest du unter 8 Stunden, gehört die Unfalldeckung in die neue Police. Hast du einen Job mit 8 Stunden oder mehr, kannst du sie gleich ausschliessen.
Die Sistierung selbst hängt nicht an der Novemberfrist. Du kannst sie bei deiner jetzigen Kasse jederzeit schriftlich beantragen, sie gilt dann frühestens ab dem nächsten Monat. Fällt deine Deckung über den Job weg, gilt die Unfalldeckung der Kasse von selbst wieder, melden musst du es ihr trotzdem. Hat sich dein Pensum geändert, schreib deiner Kasse eine kurze Nachricht, etwa so:
Guten Tag
Ich arbeite seit [Datum] bei [Arbeitgeber] mit [Stunden] Stunden pro Woche und bin dort auch gegen Nichtberufsunfälle versichert. Die Bestätigung meines Arbeitgebers liegt bei. Ich bitte darum, die Unfalldeckung meiner Grundversicherung ab dem nächstmöglichen Termin zu sistieren und die Prämie anzupassen.
Freundliche Grüsse, [Name], Versichertennummer [Nummer]
Umgekehrt gilt dieselbe Nachricht mit dem Wunsch, die Unfalldeckung wieder einzuschliessen, wenn du unter 8 Stunden fällst. Spätestens musst du das melden, wenn die Stelle endet.
Wenn die Stelle endet: 31 Tage und die Abredeversicherung
Ab 8 Stunden pro Woche läuft der Schutz gegen Freizeitunfälle nach dem Ende der Stelle noch 31 Tage weiter. Die Frist beginnt am letzten Tag, an dem du Anspruch auf mindestens den halben Lohn hattest (Art. 3 Abs. 2 UVG). Das gilt auch bei einem langen unbezahlten Urlaub. Unter 8 Stunden gibt es diese Nachdeckung nicht. Laut BAG endet die Versicherung dann, sobald du am letzten Arbeitstag den Heimweg hinter dir hast.
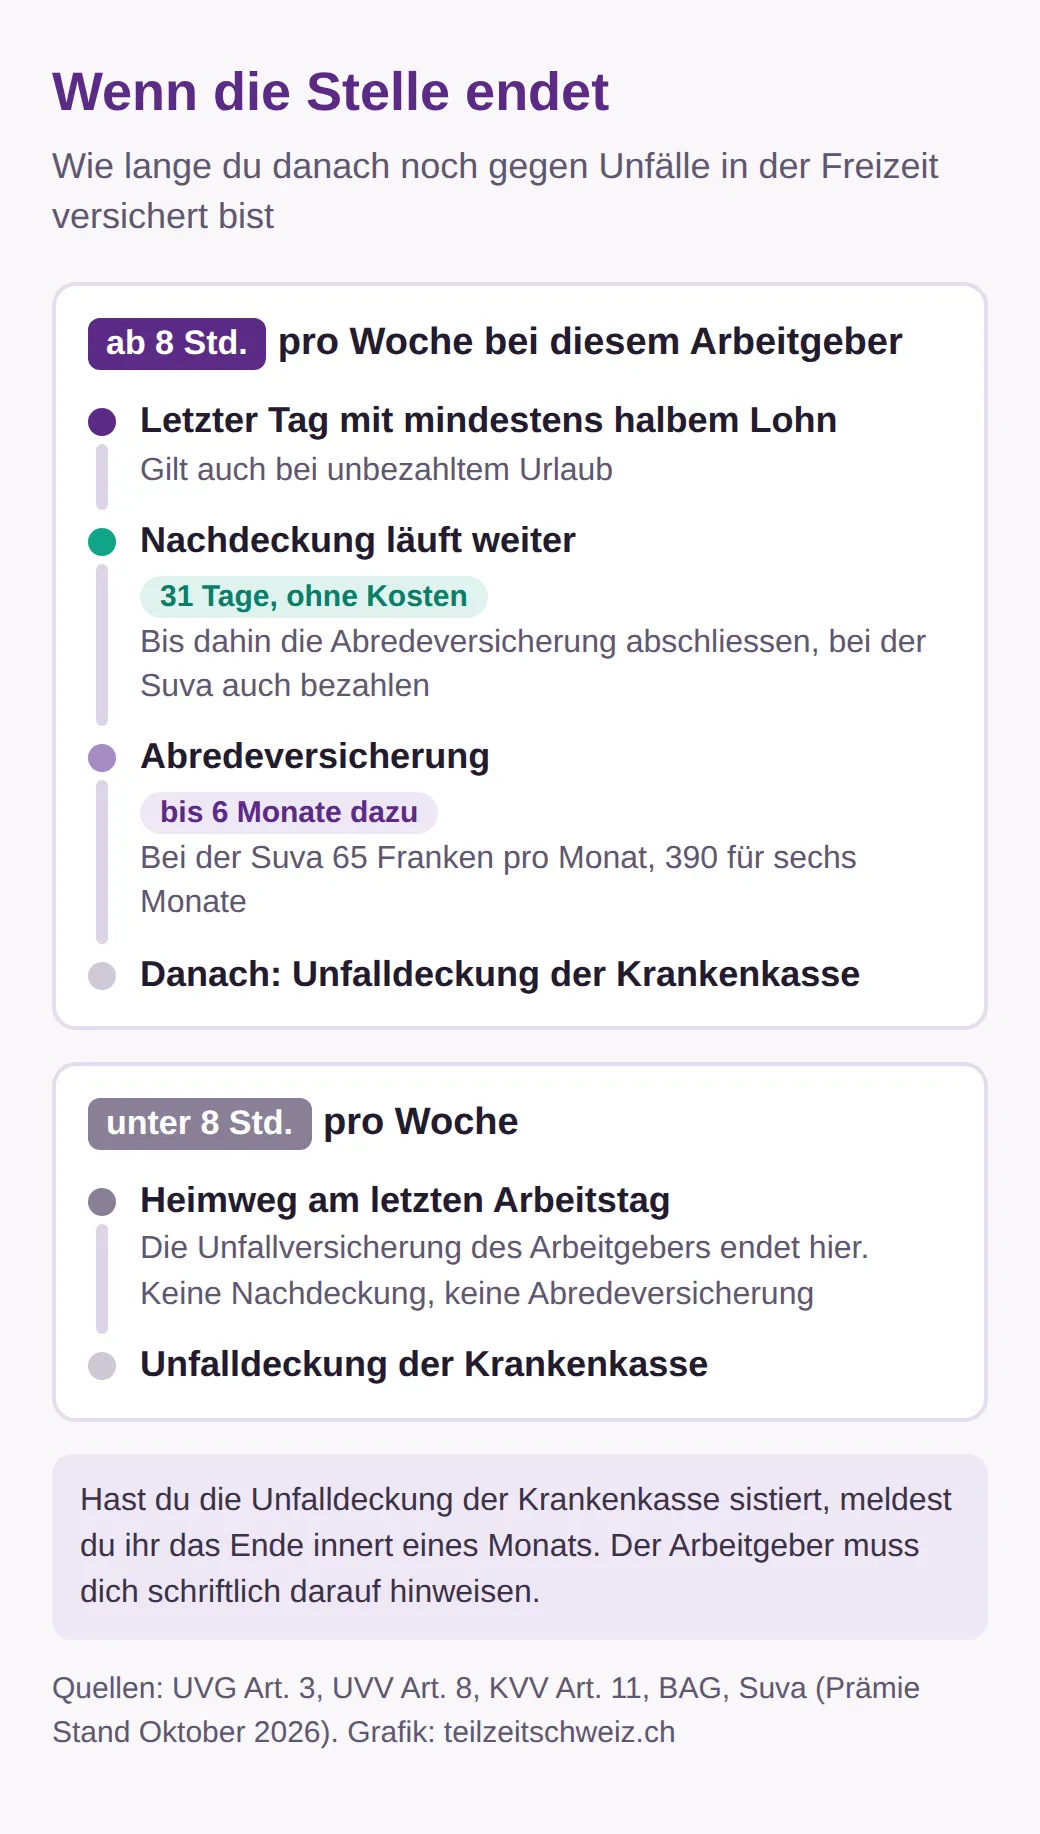
Innerhalb dieser 31 Tage kannst du den Schutz mit einer Abredeversicherung um bis zu sechs Monate verlängern. Jeder Versicherer muss das anbieten (Art. 3 Abs. 3 UVG), und du schliesst sie beim bisherigen Versicherer deines Arbeitgebers ab. Die Frist ist hart: Die Abrede muss vor dem Ende der Nachdeckung vereinbart sein (Art. 8 UVV). Bei der Suva muss sie bis dahin auch bezahlt sein. Danach geht es nicht mehr.
Die Suva nennt ihre Bedingungen offen. Abschliessen kann, wer mindestens 8 Stunden pro Woche in einem bei der Suva versicherten Betrieb gearbeitet hat. Ein Monat kostet 65 Franken, sechs Monate 390 Franken. Die Mindestdauer ist ein Monat, du kannst monatlich bis zu sechs Monaten verlängern, aber nicht kündigen, und bezahlte Prämien gibt es nicht zurück. Der Schutz gilt auch im Ausland, ohne Franchise und Selbstbehalt, und ein Taggeld ist möglich. War dein Arbeitgeber bei einem privaten Versicherer, frag dort nach dem Preis. Den Namen des Versicherers kennt die Personalabteilung.
Ob sich das lohnt, hängt von der Lücke ab. Fängst du in sechs Wochen eine neue Stelle an, schliesst ein Monat Abrede die Lücke nach den 31 Tagen mit dem besseren Schutz, gerade wenn du in der Zwischenzeit verreist oder Sport treibst. Brauchst du länger als sechs Monate Schutz, empfiehlt auch die Suva, den Unfall bei der Krankenkasse einzuschliessen. Wer Anspruch auf Arbeitslosenentschädigung hat, ist ohnehin bei der Suva gegen Unfälle versichert.
Hast du die Unfalldeckung der Krankenkasse sistiert, vergiss die Meldung nicht. Der Arbeitgeber muss dich vor dem Ende der Stelle schriftlich darauf hinweisen, dass du das Ende der Unfalldeckung deiner Kasse melden musst. Ab diesem Hinweis hast du einen Monat Zeit (Art. 11 Abs. 2 KVV). Versäumst du die Meldung, bist du trotzdem versichert, aber die Kasse kann die Prämie für die Unfalldeckung samt Zins nachfordern.
Was du jetzt tun kannst
Leg deine letzte Lohnabrechnung neben die Police deiner Krankenkasse. Arbeitest du fest 8 Stunden oder mehr bei einem Arbeitgeber und ist der Unfall in der Police trotzdem eingeschlossen, zahlst du für zwei Unfalldeckungen: über den NBU-Abzug auf dem Lohn und über die Prämie der Kasse. Dann lohnt sich die Nachricht an die Kasse von oben. Liegst du unter 8 Stunden, gehört der Unfall in die Police, auch in ein neues Angebot für 2027. Und endet eine Stelle, trag dir den 31. Tag gleich in den Kalender.
Suchst du eine Stelle mit mehr Stunden, damit du auch in der Freizeit über den Job versichert bist, findest du laufend Teilzeitstellen in der ganzen Schweiz. Frag im Gespräch nach den Stunden, die du sicher bekommst, und ob der Betrieb Betriebsferien hat.
Häufige Fragen
- Darf mir der Arbeitgeber die NBU-Prämie abziehen, wenn ich unter 8 Stunden arbeite?
- Nein. Die Prämie für Nichtberufsunfälle zahlst du nur, wenn du über diesen Job auch gegen Freizeitunfälle versichert bist. Unter 8 Stunden pro Woche bist du das nicht, also gibt es auch keinen Abzug dafür. Steht trotzdem ein NBU-Abzug auf deiner Lohnabrechnung, frag nach: Entweder rechnet der Betrieb mit mehr Stunden, oder er zieht zu Unrecht ab.
- Bin ich während eines unbezahlten Urlaubs gegen Unfälle versichert?
- Für 31 Tage ja, sofern du mindestens 8 Stunden pro Woche arbeitest. Die Frist läuft ab dem letzten Tag, an dem du mindestens den halben Lohn bekommen hast. Dauert der Urlaub länger, verlängerst du den Schutz mit einer Abredeversicherung beim Versicherer deines Arbeitgebers, die du vor Ablauf der 31 Tage abschliessen musst. Bei der Suva muss sie bis dahin auch bezahlt sein.
- Wem melde ich einen Unfall in der Freizeit?
- Bist du über den Job gegen Freizeitunfälle versichert, meldest du jeden Unfall, der eine Behandlung beim Arzt oder einen Arbeitsausfall zur Folge hat, sofort deinem Arbeitgeber oder dessen Unfallversicherer. Arbeitest du unter 8 Stunden, ist für den Freizeitunfall deine Krankenkasse zuständig. Sag es dem Arbeitgeber trotzdem, wenn du nicht arbeiten kannst.
- Gilt die 8-Stunden-Grenze auch für Lernende und Praktikanten?
- Ja. Lernende, Praktikantinnen und Volontäre sind wie alle Angestellten obligatorisch gegen Unfälle versichert, und für ein kleines Pensum gilt dieselbe Grenze von 8 Stunden pro Woche. Wer ein Vollzeitpraktikum macht, ist darum automatisch auch in der Freizeit versichert.
Weitere Beiträge
Alle Beiträge
Jobsharing in der Schweiz: Vertrag, Lohn und wer es anbietet
Jobsharing in der Schweiz: wie zwei Leute eine Stelle teilen, welcher Vertrag dich schützt, was gilt, wenn dein Tandem kündigt, und wer es anbietet.
Teilzeit Lohn berechnen: Pensum, Stunden und Stundenlohn
Teilzeit Lohn berechnen in der Schweiz: was 60 oder 80 Prozent in Stunden sind, wie du Monats- und Stundenlohn umrechnest und ein Angebot mit Salarium prüfst.
Nebenjob 2026: Was dein Arbeitgeber verbieten darf
Nebenjob in der Schweiz: wann dein Arbeitgeber Nein sagen darf, welche Arbeitszeit für beide Jobs zusammen gilt und was bei AHV und Steuern anders läuft.