Assicurazione infortuni e tempo parziale: sotto le 8 ore
L’essenziale in breve
Se lavora meno di 8 ore alla settimana per un datore di lavoro, l’assicurazione di quel datore di lavoro La copre contro gli infortuni solo sul lavoro e sul tragitto casa-lavoro. Per gli infortuni nel tempo libero Le serve la copertura infortuni della cassa malati. Da 8 ore in su è assicurato anche nel tempo libero e può sospendere questa copertura presso la cassa malati, il che riduce il premio al massimo del 7 per cento.
Fin qui la regola. Nella vita di tutti i giorni è meno chiara. Che cosa vale se una settimana lavora 2 ore e quella dopo 20? Se ha due piccoli impieghi? E che fine fa la copertura quando l’impiego finisce? Vediamo le domande una per una, con una sentenza che mostra quanto dipende dal metodo di calcolo e con quello che conviene verificare prima di cambiare cassa malati entro fine novembre.
Cosa è assicurato sotto le 8 ore e cosa no
Sul lavoro è sempre assicurato, per quanto piccolo sia il Suo grado di occupazione. In Svizzera ogni persona dipendente è assicurata d’obbligo secondo la legge federale sull’assicurazione contro gli infortuni (LAINF), e il premio per gli infortuni professionali lo paga il datore di lavoro. La soglia delle 8 ore conta solo per il tempo libero. Lo stabilisce l’articolo 13 dell’ordinanza sull’assicurazione contro gli infortuni (OAINF): chi lavora presso un datore di lavoro almeno otto ore alla settimana è assicurato anche contro gli infortuni non professionali, in breve INP.
Chi resta sotto la soglia riceve una piccola compensazione. Gli infortuni sul tragitto casa-lavoro contano allora come infortuni professionali (art. 7 cpv. 2 LAINF). Se scivola mentre va a prendere servizio, paga quindi l’assicurazione infortuni del Suo datore di lavoro, anche per un impiego di tre ore alla settimana.
| Infortunio | Da 8 ore settimanali | Meno di 8 ore settimanali |
|---|---|---|
| Sul lavoro, durante la pausa in azienda | Assicurazione infortuni del datore di lavoro | Assicurazione infortuni del datore di lavoro |
| Sul tragitto casa-lavoro | Assicurazione infortuni del datore di lavoro | Assicurazione infortuni del datore di lavoro |
| Nel tempo libero, facendo sport, a casa | Assicurazione infortuni del datore di lavoro | Cassa malati |
| Dopo l’ultimo giorno di lavoro | ancora 31 giorni, poi assicurazione convenzionale o cassa malati | Cassa malati |
La differenza è più grande di quanto sembri. L’assicurazione infortuni secondo la LAINF paga le cure senza franchigia né aliquota percentuale e versa un’indennità giornaliera: l’80 per cento del guadagno assicurato a partire dal terzo giorno dopo l’infortunio (art. 16 e 17 LAINF). In caso di infortunio la cassa malati assume le stesse prestazioni che in caso di malattia (art. 28 LAMal). Lei paga quindi la Sua franchigia e poi il 10 per cento dei costi, fino a un massimo di 700 franchi all’anno (art. 103 OAMal). L’assicurazione di base non versa nessuna indennità giornaliera per la perdita di salario.
Se raggiunge le 8 ore, spesso lo vede già dalla busta paga. Il premio contro gli infortuni non professionali è a Suo carico: il datore di lavoro lo trattiene dal salario, salvo che il contratto preveda qualcosa di più favorevole per Lei (art. 91 LAINF). Se vi figura una trattenuta INP, l’azienda La tratta come assicurato. È un buon indizio, ma non una prova. La questione si decide solo dopo un infortunio, e separatamente per ogni datore di lavoro.
Due piccoli impieghi non ne fanno uno grande
Le ore di più impieghi non si sommano. L’ordinanza parla del tempo di lavoro «presso un datore di lavoro», e il Tribunale federale lo ha confermato, come ricorda il Tribunale amministrativo del Cantone di Svitto nella sua sentenza del 2024. Se lavora 6 ore in un bar e 6 ore per un’impresa di pulizie, è al lavoro 12 ore alla settimana, eppure nel tempo libero nessun datore di lavoro La assicura. Per gli infortuni nel tempo libero resta allora solo la cassa malati.
Diverso è il caso in cui uno degli impieghi raggiunge la soglia. Con 10 ore nel primo e 5 ore nel secondo, il primo La assicura anche nel tempo libero. Dopo un incidente sugli sci paga l’assicuratore dell’ultimo datore di lavoro per cui ha lavorato e presso cui era coperto contro gli infortuni non professionali (art. 99 OAINF). Se si fa male lavorando nel secondo impiego, paga l’assicuratore di quell’impiego.
Un dettaglio rende la combinazione preziosa: per l’indennità giornaliera conta il salario di tutti gli impieghi insieme, anche quello dell’impiego che La copre solo sul lavoro (art. 23 cpv. 5 OAINF). Se dopo l’incidente sugli sci è del tutto inabile al lavoro, riceve l’80 per cento di entrambi i salari, non solo di quello più alto. Che cosa può dire il Suo datore di lavoro su un secondo lavoro lo spieghiamo nel nostro articolo sul secondo lavoro.
Resta da capire come si contano le 8 ore quando ogni settimana è diversa.
Come si contano le ore irregolari
Se le ore di lavoro variano da una settimana all’altra, dopo l’infortunio l’assicurazione calcola una media sulle ore effettivamente lavorate. La legge non dice nulla in proposito. Gli assicuratori si basano sulla raccomandazione n. 7/87 della Commissione ad hoc sinistri LAINF, rivista nel 2008 e nel 2019. Non vincola i tribunali. Il Tribunale federale l’ha comunque approvata, allora nella versione del 2008, perché prevede criteri semplici da applicare. Secondo questa raccomandazione è assicurato se lavora in media almeno 8 ore alla settimana o se prevalgono le settimane con almeno 8 ore. Il calcolo funziona così:
- L’assicurazione guarda agli ultimi 3 o agli ultimi 12 mesi prima dell’infortunio. Vale la variante più favorevole per Lei.
- Contano solo le settimane intere.
- Se nel periodo ha lavorato in più della metà delle settimane, contano solo quelle settimane, anche una settimana con una sola ora. Se prevalgono le settimane senza lavoro, la media si calcola su tutte le settimane.
- In un primo tempo contano solo le ore lavorate. Se non bastano, per i giorni di assenza per malattia o infortunio si aggiunge il Suo tempo di lavoro medio giornaliero. Per vacanze, giorni festivi e servizio militare non si aggiunge nulla.
Il punto 3 è quello delicato. Nella versione del 2008 le settimane senza lavoro venivano sempre escluse. Dal 2019 contano non appena sono la maggioranza, e allora la media scende in fretta. Chi lavora su chiamata o in un’azienda stagionale può finire proprio in questa zona. Quanto il risultato dipenda da questi dettagli lo mostra un caso della ristorazione.
Il caso di una cameriera: 4,42 o 15,5 ore
Una cameriera lavorava in un albergo con un contratto a tempo indeterminato e turni irregolari: alcune settimane per niente, altre fino a 29 ore. Il 3 settembre 2023 è inciampata durante un’escursione e si è rotta il polso sinistro. AXA, l’assicuratore del suo datore di lavoro, ha rifiutato di pagare: in media la donna avrebbe lavorato meno di 8 ore alla settimana e quindi non sarebbe stata assicurata nel tempo libero. AXA ha respinto anche l’opposizione.
Il Tribunale amministrativo del Cantone di Svitto le ha dato ragione il 4 dicembre 2024 (sentenza I 2024 54, in tedesco). Le ore registrate non erano contestate. La lite verteva solo sul calcolo. Nell’anno prima dell’infortunio la donna aveva lavorato in 24 settimane e in 27 no, in tutto 372 ore. Visto che prevalevano le settimane senza lavoro, AXA ha ripartito le ore su tutte le 51 settimane secondo il punto 3 della raccomandazione, arrivando a 7,29 ore. Sugli ultimi tre mesi erano 53 ore in 12 settimane, cioè 4,42.
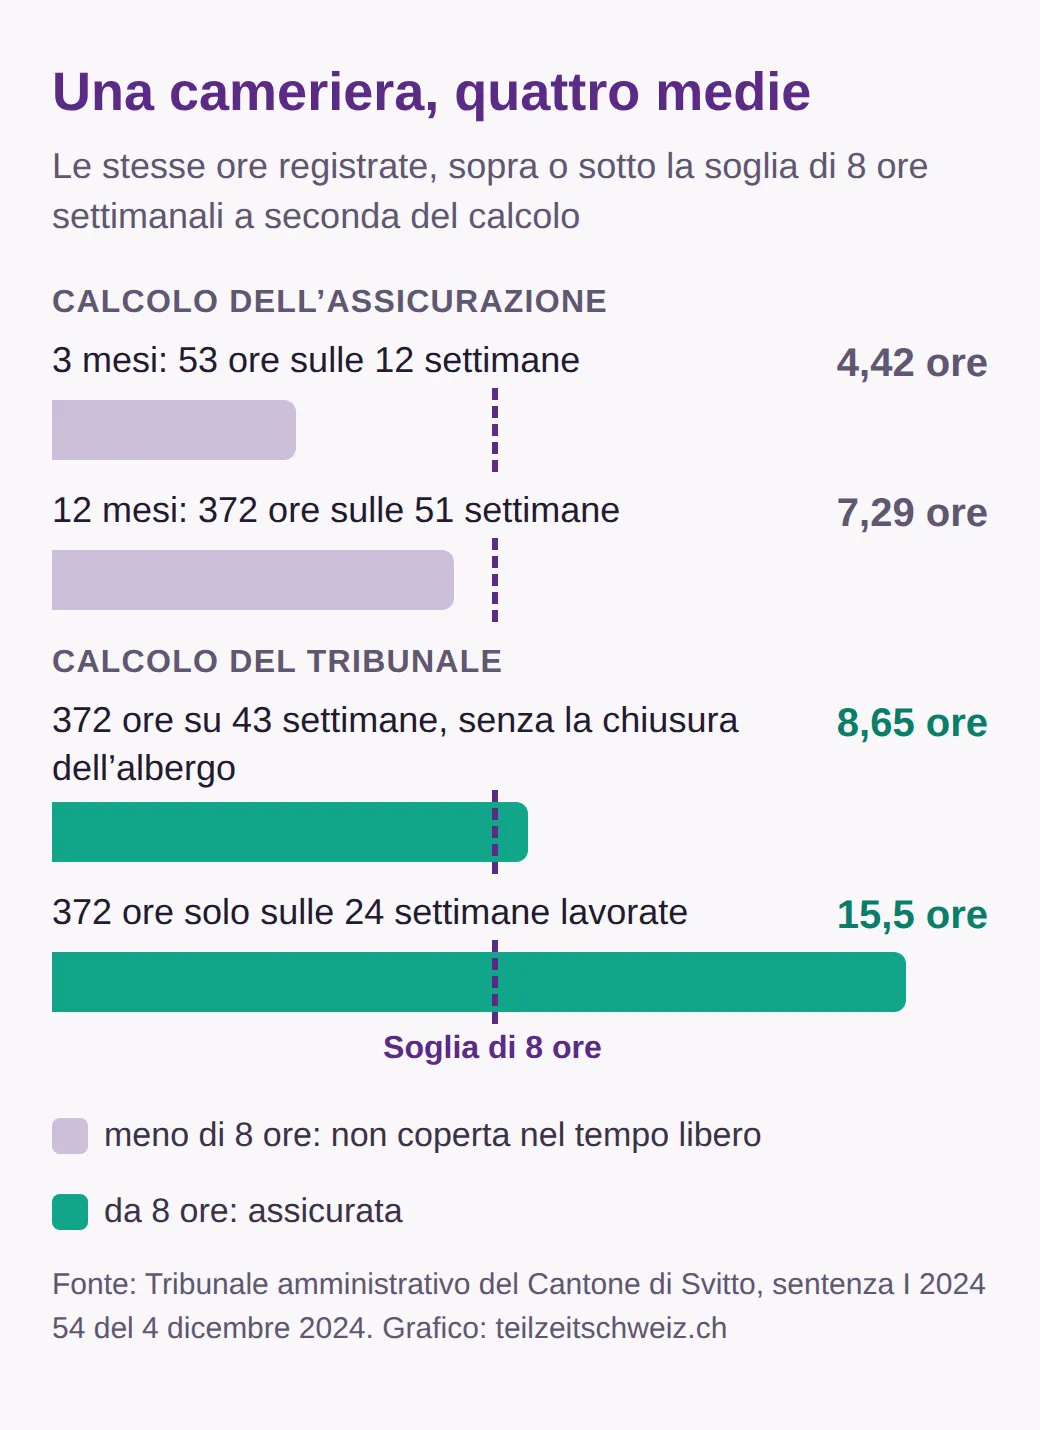
A fare la differenza sono state otto settimane. Tra una stagione e l’altra l’albergo chiudeva, nell’anno determinante dal 12 al 26 dicembre 2022 e dal 13 marzo al 25 aprile 2023. In quei periodi nessuno poteva lavorare. Secondo il tribunale queste settimane non devono contare né nel confronto tra settimane con e senza lavoro né nella media, altrimenti la donna sarebbe trattata peggio dei dipendenti che possono lavorare tutto l’anno. Restavano così 43 settimane lavorative possibili, e in 24 di queste aveva lavorato. Prevalevano le settimane lavorate, quindi contavano solo quelle: 372 ore su 24 settimane fanno 15,5 ore alla settimana. Anche su tutte le 43 settimane sarebbero state 8,65.
AXA ha dovuto riesaminare il caso e versare alla donna 1000 franchi di ripetibili per l’avvocato. Spese giudiziarie non ce ne sono state. Una questione il tribunale l’ha lasciata espressamente aperta: se la sentenza di principio del Tribunale federale, basata sulla versione del 2008 della raccomandazione, valga anche per la versione più severa del 2019. È una sentenza cantonale. Altri tribunali possono decidere diversamente, ma il ragionamento è comprensibile e si può estendere a qualsiasi azienda stagionale.
Cosa imparare da questo caso, soprattutto nella ristorazione
Chi lavora nel settore alberghiero e della ristorazione o in un’altra azienda stagionale può trovarsi nella stessa situazione della cameriera di Svitto. Tenga quindi un proprio elenco dei turni, con data e ore, e conservi i piani dei turni. Nel caso di Svitto le ore erano documentate e non contestate, perciò in tribunale si è discusso solo del calcolo. Annoti anche quando l’azienda è chiusa. Se Lei non è d’accordo con il rifiuto, l’assicurazione deve emanare una decisione scritta (art. 49 LPGA). In un primo tempo la cameriera di Svitto aveva ricevuto da AXA solo una lettera; ha quindi chiesto una decisione, che ha poi potuto impugnare. Contro la decisione può fare opposizione entro 30 giorni, e la procedura è gratuita (art. 52 LPGA).
E poiché prima di un infortunio non si sa mai come andrà il calcolo, si pone la domanda successiva: che cosa fare della copertura infortuni della cassa malati?
Copertura infortuni della cassa malati: tenerla o sospenderla?
La regola è semplice. Se un datore di lavoro La assicura interamente secondo la LAINF, quindi anche nel tempo libero, può far sospendere la copertura infortuni presso la cassa malati, e il premio scende (art. 8 LAMal). Sotto le 8 ore non è interamente assicurato, quindi la copertura infortuni resta inclusa nell’assicurazione di base. L’Ufficio federale della sanità pubblica (UFSP) spiega entrambi i casi nella sua pagina sull’inizio e la fine della copertura assicurativa infortuni.
Di quanto scende il premio lo stabilisce l’ordinanza sull’assicurazione malattie: della parte che corrisponde alla copertura degli infortuni, ma al massimo del 7 per cento.
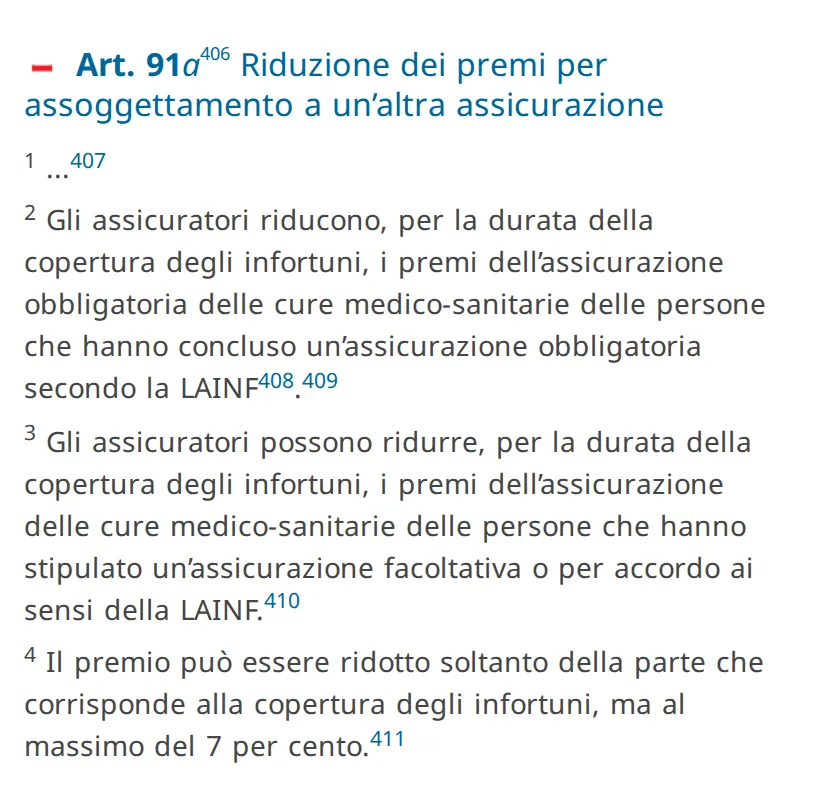
Per il premio medio degli adulti, che secondo l’UFSP nel 2027 è di 487.60 franchi al mese, il 7 per cento corrisponde a 34.13 franchi al mese, circa 410 franchi all’anno. La Sua cassa può applicare una riduzione minore: il 7 per cento è un tetto massimo. La domanda va inoltrata per scritto alla cassa malati, e la sospensione inizia al più presto il primo giorno del mese seguente (art. 11 OAMal). Deve dimostrare di essere interamente assicurato secondo la LAINF, per esempio con una conferma del datore di lavoro.
Se lavora intorno alle 8 ore
Se sospende la copertura infortuni e dopo un infortunio risulta che era sotto le 8 ore, non resta senza assicurazione. La LAMal prevede che gli infortuni siano di nuovo coperti dalla cassa malati non appena la copertura secondo la LAINF cessa in tutto o in parte (art. 8 cpv. 2 LAMal). La cassa paga allora come per una malattia, con franchigia e aliquota percentuale. Se non le ha comunicato che la copertura secondo la LAINF è venuta meno, la cassa può esigere la parte di premio per la copertura infortuni con gli interessi di mora, fino al giorno in cui ne viene a conoscenza (art. 10 LAMal).
Il rischio della sospensione non è quindi di ritrovarsi all’improvviso senza protezione. Nel peggiore dei casi si tratta di pagare premi arretrati, più ciò che la cassa malati, a differenza dell’assicurazione LAINF, non paga: franchigia, aliquota percentuale e indennità giornaliera. Per chi lavora stabilmente 8 ore o più la sospensione conviene senz’altro. Se le Sue ore oscillano intorno alla soglia, rifaccia il calcolo con le quattro regole viste sopra. Se la supera di poco, è meglio tenere la copertura infortuni e pagare la parte di premio come sicurezza.
Prima del 30 novembre: cosa verificare se cambia cassa malati
Se vuole cambiare cassa malati per il 2027, la disdetta deve arrivare alla cassa attuale al più tardi il 30 novembre. Il timbro postale non basta: Priminfo, il portale dei premi della Confederazione, consiglia di spedire la disdetta per raccomandata entro il 15 novembre. Il termine vale perché le casse Le comunicano il nuovo premio e Lei può allora cambiare per la fine dell’anno con un preavviso di un mese (art. 7 cpv. 2 LAMal).
Per la copertura infortuni questo significa due cose. Primo: confronti le offerte a parità di copertura infortuni. Un premio senza infortuni sembra più conveniente di uno con infortuni, anche se in realtà la cassa è più cara. Secondo: indichi alla nuova cassa quello che vale per Lei. Se lavora meno di 8 ore, la copertura infortuni va inclusa nella nuova polizza. Se ha un impiego di 8 ore o più, può escluderla da subito.
La sospensione in sé non dipende dal termine di novembre. Può chiederla per scritto alla Sua cassa attuale in qualsiasi momento, e vale al più presto dal mese seguente. Se la copertura tramite l’impiego viene meno, la copertura infortuni della cassa torna a valere da sé, ma deve comunque comunicarlo alla cassa. Se il Suo grado di occupazione è cambiato, scriva alla cassa un breve messaggio, per esempio:
Gentili signore e signori,
dal [data] lavoro presso [datore di lavoro] per [ore] ore alla settimana e sono assicurato anche contro gli infortuni non professionali. Allego la conferma del mio datore di lavoro. Vi chiedo di sospendere la copertura infortuni della mia assicurazione di base dalla prima data possibile e di adeguare il premio.
Cordiali saluti, [nome], numero d’assicurato [numero]
Se scende sotto le 8 ore, vale lo stesso messaggio al contrario, con la richiesta di includere di nuovo la copertura infortuni. Al più tardi deve comunicarlo quando l’impiego finisce.
Quando l’impiego finisce: 31 giorni e l’assicurazione convenzionale
Da 8 ore settimanali la copertura contro gli infortuni nel tempo libero continua per 31 giorni dopo la fine dell’impiego. Il termine decorre dall’ultimo giorno in cui aveva diritto ad almeno metà del salario (art. 3 cpv. 2 LAINF). Lo stesso vale per un lungo congedo non pagato. Sotto le 8 ore questa proroga non esiste. Secondo l’UFSP l’assicurazione finisce allora non appena ha percorso il tragitto di rientro l’ultimo giorno di lavoro.
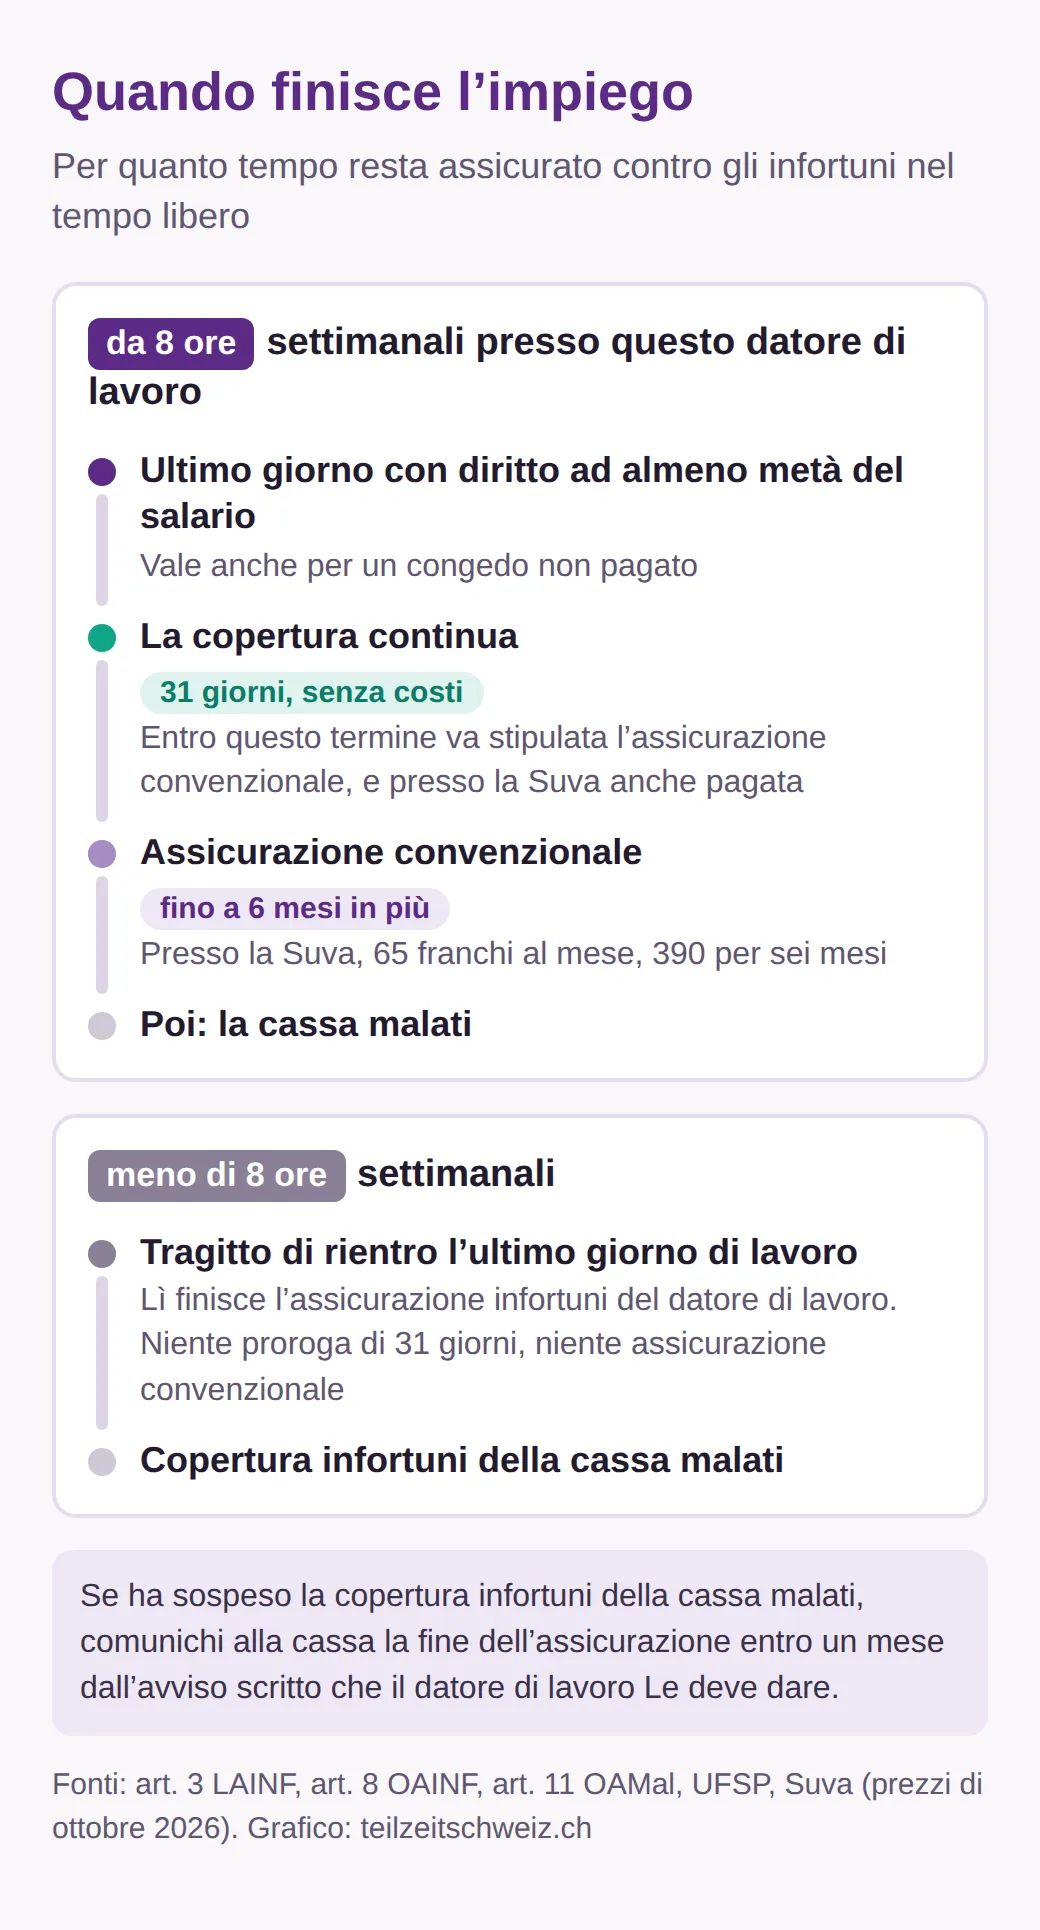
Entro questi 31 giorni può prolungare la copertura fino a sei mesi con un’assicurazione convenzionale. Ogni assicuratore deve offrirla (art. 3 cpv. 3 LAINF), e la si stipula presso l’assicuratore del precedente datore di lavoro. Il termine è rigido: l’assicurazione convenzionale deve essere stipulata prima della fine della copertura (art. 8 OAINF). Presso la Suva va anche pagata entro quella data. Dopo non è più possibile.
La Suva pubblica le sue condizioni. Può stipularla chi ha lavorato almeno 8 ore alla settimana in un’azienda assicurata presso la Suva. Un mese costa 65 franchi, sei mesi 390 franchi. La durata minima è di un mese; può prorogarla di mese in mese fino a sei mesi, ma non disdirla, e i premi pagati non vengono rimborsati. La copertura vale anche all’estero, senza franchigia né aliquota percentuale, ed è possibile un’indennità giornaliera. Se il Suo datore di lavoro era assicurato presso un assicuratore privato, chieda lì il prezzo. Il nome dell’assicuratore lo conosce l’ufficio del personale.
Se conviene dipende dalla durata della lacuna. Se inizia un nuovo impiego tra sei settimane, un mese di assicurazione convenzionale copre il periodo dopo i 31 giorni con la protezione migliore, soprattutto se nel frattempo viaggia o fa sport. Se Le serve una copertura per più di sei mesi, anche la Suva consiglia di includere gli infortuni nella cassa malati. Chi ha diritto all’indennità di disoccupazione è comunque assicurato contro gli infortuni presso la Suva.
Se ha sospeso la copertura infortuni della cassa malati, non dimentichi di avvisare la cassa. Prima della fine dell’impiego il datore di lavoro deve informarLa per scritto che deve annunciare alla cassa la fine della copertura infortuni. Da quell’avviso ha un mese di tempo (art. 11 cpv. 2 OAMal). Se dimentica la comunicazione resta comunque assicurato, ma la cassa può esigere il premio per la copertura infortuni con gli interessi.
Cosa può fare ora
Metta l’ultima busta paga accanto alla polizza della cassa malati. Se lavora stabilmente 8 ore o più per un datore di lavoro e nella polizza gli infortuni sono comunque inclusi, paga due coperture infortuni: con la trattenuta INP sul salario e con il premio della cassa. In questo caso conviene inviare alla cassa il messaggio proposto sopra. Se è sotto le 8 ore, gli infortuni vanno inclusi nella polizza, anche in una nuova offerta per il 2027. E se un impiego finisce, segni subito il 31° giorno nell’agenda.
Se cerca un posto con più ore, per essere assicurato tramite l’impiego anche nel tempo libero, trova sempre nuovi impieghi a tempo parziale in tutta la Svizzera. Al colloquio chieda quante ore Le sono garantite e se l’azienda chiude in certi periodi dell’anno.
Domande frequenti
- Il datore di lavoro può trattenermi il premio INP se lavoro meno di 8 ore?
- No. Il premio contro gli infortuni non professionali lo paga solo se questo impiego La assicura anche nel tempo libero. Sotto le 8 ore settimanali non è così, quindi non è dovuta nessuna trattenuta. Se sulla busta paga figura comunque una trattenuta INP, chieda spiegazioni: o l’azienda parte da un numero di ore più alto, o la trattenuta è indebita.
- Sono assicurato contro gli infortuni durante un congedo non pagato?
- Sì, per 31 giorni, se lavora almeno 8 ore alla settimana. Il termine decorre dall’ultimo giorno in cui ha avuto diritto ad almeno metà del salario. Se il congedo dura di più, prolunghi la copertura con un’assicurazione convenzionale presso l’assicuratore del datore di lavoro, da stipulare prima della fine dei 31 giorni. Presso la Suva va anche pagata entro quel termine.
- A chi devo annunciare un infortunio avvenuto nel tempo libero?
- Se il Suo impiego La assicura anche contro gli infortuni non professionali, annunci subito al datore di lavoro o al suo assicuratore contro gli infortuni ogni infortunio che richiede cure mediche o comporta un’assenza dal lavoro. Se lavora meno di 8 ore, per l’infortunio nel tempo libero è competente la Sua cassa malati. Avvisi comunque il datore di lavoro se non può lavorare.
- La regola delle 8 ore vale anche per apprendisti e stagisti?
- Sì. Apprendisti, praticanti e volontari sono assicurati d’obbligo contro gli infortuni come tutti i dipendenti, e per un grado di occupazione ridotto vale la stessa soglia di 8 ore settimanali. Chi fa uno stage a tempo pieno è quindi assicurato automaticamente anche nel tempo libero.
Altri articoli
Tutti gli articoli
Job sharing in Svizzera: contratto, salario e chi lo offre
Job sharing in Svizzera: come due persone condividono un posto, quale contratto La tutela, cosa succede se il partner se ne va e chi lo offre.
Stipendio a tempo parziale: calcolare ore e salario orario
Stipendio a tempo parziale in Svizzera: quante ore sono il 60 o l'80 %, come passare dal salario mensile all'orario e verificare un'offerta con Salarium.
Secondo lavoro 2026: cosa può vietare il datore di lavoro
Secondo lavoro in Svizzera: quando il datore di lavoro può dire di no, quali orari valgono per i due impieghi insieme e cosa cambia per AVS e imposte.