Assurance-accidents à temps partiel : la règle des 8 heures
L’essentiel d’abord
Si vous travaillez moins de 8 heures par semaine chez un employeur, son assurance ne vous couvre contre les accidents qu’au travail et sur le trajet. Pour les accidents de loisirs, il vous faut la couverture accidents de votre caisse-maladie. Dès 8 heures, vous êtes aussi assuré pendant vos loisirs et vous pouvez suspendre cette couverture auprès de la caisse-maladie, ce qui réduit la prime de 7 % au plus.
Voilà pour la règle. Au quotidien, elle est moins nette. Que se passe-t-il si vous travaillez 2 heures une semaine et 20 la suivante ? Si vous avez deux petits emplois ? Et que devient la couverture quand l’emploi prend fin ? Nous reprenons ces questions une à une, avec un arrêt qui montre à quel point tout dépend de la méthode de calcul, et avec ce qu’il faut vérifier avant de changer de caisse-maladie d’ici fin novembre.
Ce qui est couvert en dessous de 8 heures, et ce qui ne l’est pas
Au travail, vous êtes toujours assuré, quel que soit votre taux d’occupation. En Suisse, toute personne salariée est assurée à titre obligatoire selon la loi fédérale sur l’assurance-accidents (LAA), et l’employeur paie la prime contre les accidents professionnels. Le seuil de 8 heures ne concerne que les loisirs. C’est ce que prévoit l’article 13 de l’ordonnance sur l’assurance-accidents (OLAA) : qui travaille au moins huit heures par semaine chez un employeur est aussi assuré contre les accidents non professionnels, abrégés ANP.
En dessous, vous avez droit à une petite compensation. Les accidents sur le trajet du travail comptent alors comme accidents professionnels (art. 7, al. 2, LAA). Si vous glissez en allant prendre votre service, c’est donc l’assurance-accidents de votre employeur qui paie, même pour un emploi de trois heures par semaine.
| Accident | Dès 8 h par semaine | Moins de 8 h par semaine |
|---|---|---|
| Au travail, pendant la pause dans l’entreprise | Assurance-accidents de l’employeur | Assurance-accidents de l’employeur |
| Sur le trajet du travail | Assurance-accidents de l’employeur | Assurance-accidents de l’employeur |
| Pendant les loisirs, au sport, à la maison | Assurance-accidents de l’employeur | Caisse-maladie |
| Après le dernier jour de travail | encore 31 jours, puis assurance par convention ou caisse-maladie | Caisse-maladie |
La différence est plus grande qu’il n’y paraît. L’assurance-accidents selon la LAA paie le traitement sans franchise ni quote-part, et elle verse une indemnité journalière : 80 % du gain assuré dès le troisième jour qui suit l’accident (art. 16 et 17 LAA). En cas d’accident, la caisse-maladie prend en charge les mêmes prestations qu’en cas de maladie (art. 28 LAMal). Vous payez donc votre franchise, puis 10 % des coûts, au maximum 700 francs par an (art. 103 OAMal). L’assurance de base ne verse aucune indemnité journalière pour la perte de salaire.
Votre fiche de salaire indique souvent si vous dépassez les 8 heures. La prime contre les accidents non professionnels est à votre charge : l’employeur la déduit de votre salaire, sauf si votre contrat prévoit mieux pour vous (art. 91 LAA). Si vous y voyez une déduction ANP, l’entreprise vous traite comme assuré. C’est un bon indice, pas une preuve. La question n’est tranchée qu’après un accident, et employeur par employeur.
Deux petits emplois n’en font pas un grand
Les heures de plusieurs emplois ne s’additionnent pas. L’ordonnance parle du temps de travail « chez un employeur », et le Tribunal fédéral l’a confirmé, comme le rappelle le Tribunal administratif du canton de Schwyz dans son arrêt de 2024. Si vous travaillez 6 heures dans un café et 6 heures pour une entreprise de nettoyage, vous travaillez 12 heures par semaine, mais aucun employeur ne vous assure pendant vos loisirs. Pour les accidents de loisirs, il ne reste alors que la caisse-maladie.
C’est différent si l’un des emplois atteint le seuil. Avec 10 heures dans le premier et 5 heures dans le second, le premier vous assure aussi pendant vos loisirs. Après un accident de ski, c’est l’assureur de l’employeur pour lequel vous avez travaillé en dernier en étant couvert contre les accidents non professionnels qui paie (art. 99 OLAA). Si vous vous blessez en travaillant pour le second, c’est son assureur à lui qui paie.
Un détail rend la combinaison intéressante : pour l’indemnité journalière, le salaire de tous les emplois compte, y compris celui de l’emploi qui ne vous couvre qu’au travail (art. 23, al. 5, OLAA). Si l’accident de ski vous empêche totalement de travailler, vous touchez 80 % des deux salaires, pas seulement du plus élevé. Pour savoir ce que votre employeur peut dire d’un deuxième emploi, lisez notre article sur les activités accessoires.
Reste à savoir comment les 8 heures se comptent quand vos semaines ne se ressemblent pas.
Comment se comptent les heures irrégulières
Quand vos heures varient d’une semaine à l’autre, l’assureur calcule une moyenne après l’accident, sur les heures que vous avez réellement travaillées. La loi elle-même ne dit rien à ce sujet. Les assureurs s’appuient sur la recommandation n° 7/87 de la Commission ad hoc sinistres LAA, révisée en 2008 et en 2019. Elle ne lie pas les tribunaux. Le Tribunal fédéral l’a pourtant approuvée, à l’époque dans sa version de 2008, parce qu’elle fixe des critères simples à appliquer. Selon cette recommandation, vous êtes assuré si vous travaillez en moyenne au moins 8 heures par semaine ou si les semaines d’au moins 8 heures sont majoritaires. Le calcul se fait ainsi :
- L’assureur examine les 3 ou les 12 derniers mois avant l’accident. C’est la variante la plus favorable pour vous qui s’applique.
- Seules les semaines complètes comptent.
- Si vous avez travaillé pendant plus de la moitié des semaines de la période, seules ces semaines comptent, même une semaine avec une seule heure. Si les semaines sans travail sont majoritaires, la moyenne se calcule sur toutes les semaines.
- D’abord, seules les heures travaillées comptent. Si elles ne suffisent pas, on ajoute, pour chaque jour d’absence pour maladie ou accident, votre temps de travail moyen par jour. Rien n’est ajouté pour les vacances, les jours fériés et le service militaire.
Le point 3 est le plus délicat. Dans la version de 2008, les semaines sans travail étaient toujours écartées. Depuis 2019, elles comptent dès qu’elles sont majoritaires, et la moyenne baisse alors vite. Qui travaille sur appel ou dans un établissement saisonnier peut tomber précisément dans cette zone. Un cas de l’hôtellerie-restauration montre à quel point le résultat dépend de ces détails.
Le cas d’une serveuse : 4,42 ou 15,5 heures
Une serveuse travaillait dans un hôtel avec un contrat de durée indéterminée, mais de façon irrégulière : certaines semaines pas du tout, d’autres jusqu’à 29 heures. Le 3 septembre 2023, elle a trébuché en randonnée et s’est cassé le poignet gauche. AXA, l’assureur de son employeur, a refusé de payer : en moyenne, elle aurait travaillé moins de 8 heures par semaine et n’aurait donc pas été assurée pendant ses loisirs. AXA a aussi rejeté son opposition.
Le Tribunal administratif du canton de Schwyz lui a donné raison le 4 décembre 2024 (arrêt I 2024 54, en allemand). Les relevés d’heures n’étaient pas contestés. Le litige portait uniquement sur le calcul. Pendant l’année précédant l’accident, elle avait travaillé 24 semaines et n’avait pas travaillé pendant 27, soit 372 heures en tout. Comme les semaines sans travail étaient majoritaires, AXA a réparti les heures sur les 51 semaines, selon le point 3 de la recommandation, et obtenu 7,29 heures. Sur les trois derniers mois, c’était 53 heures en 12 semaines, donc 4,42.
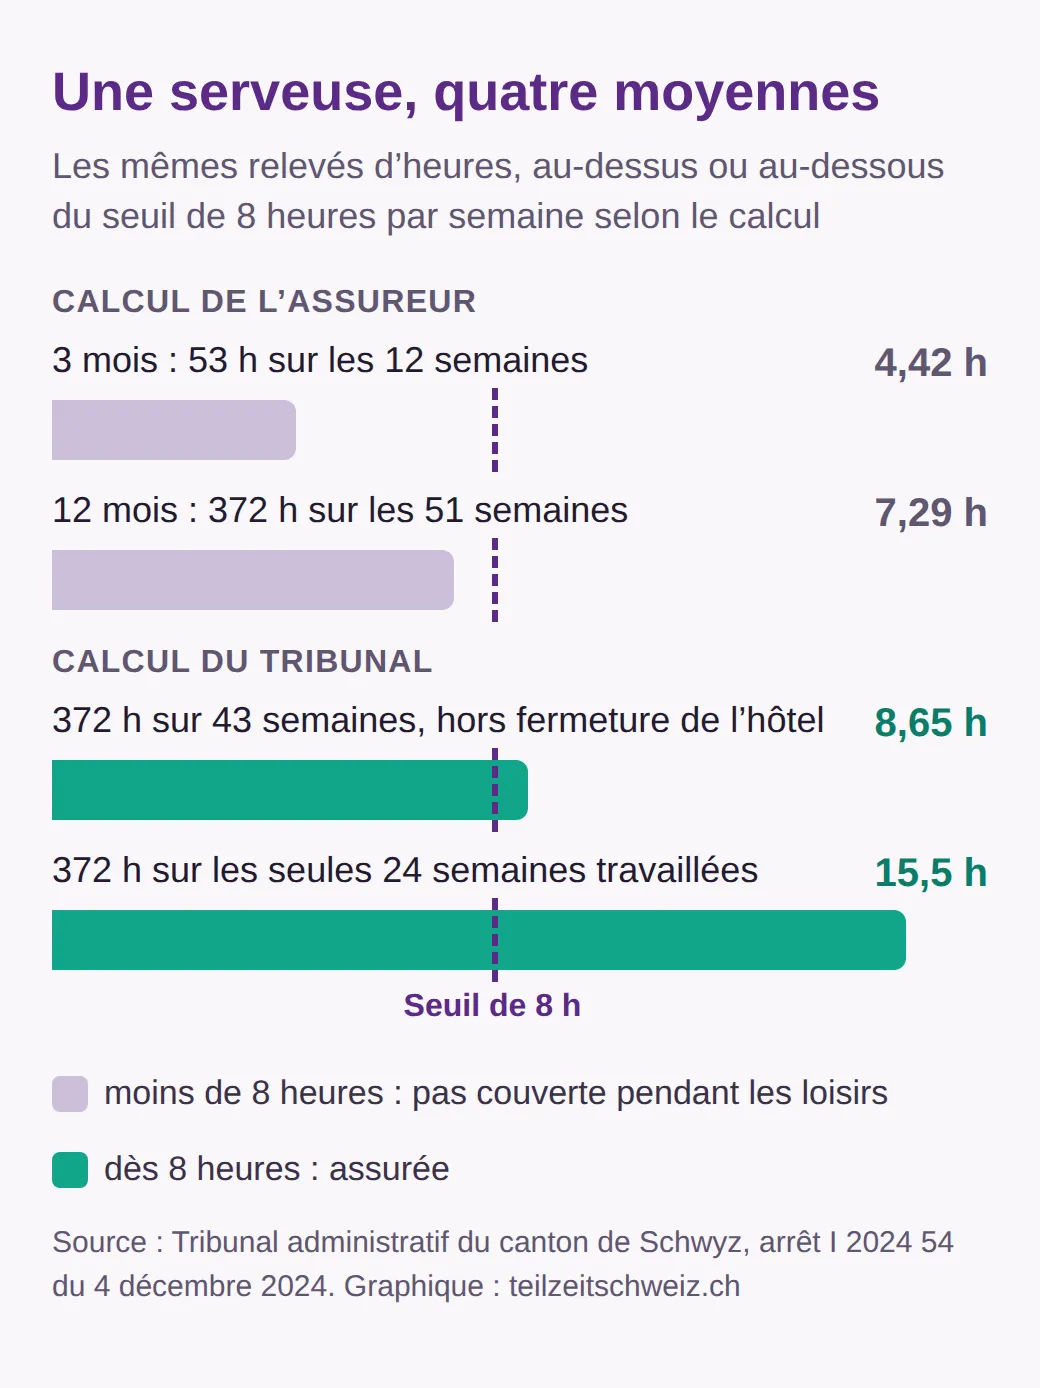
Huit semaines ont fait la différence. L’hôtel fermait entre les saisons, pendant l’année déterminante du 12 au 26 décembre 2022 et du 13 mars au 25 avril 2023. Personne ne pouvait travailler pendant ces périodes. Selon le tribunal, ces semaines ne doivent compter ni dans la comparaison entre semaines travaillées et non travaillées ni dans la moyenne, sinon la serveuse serait moins bien traitée que les salariés qui peuvent travailler toute l’année. Il restait ainsi 43 semaines de travail possibles, dont 24 travaillées. Les semaines travaillées étaient majoritaires, donc elles seules comptaient : 372 heures sur 24 semaines, cela fait 15,5 heures par semaine. Même sur les 43 semaines, la moyenne aurait atteint 8,65 heures.
AXA a dû réexaminer le cas et verser à la serveuse une indemnité de dépens de 1000 francs pour son avocat. Il n’y a pas eu de frais de justice. Le tribunal a expressément laissé une question ouverte : l’arrêt de principe du Tribunal fédéral, fondé sur la version de 2008 de la recommandation, vaut-il aussi pour la version plus stricte de 2019 ? C’est un arrêt cantonal. D’autres tribunaux peuvent trancher autrement, mais le raisonnement se tient et se transpose à tout établissement saisonnier.
Ce qu’il faut en retenir, surtout dans l’hôtellerie-restauration
Si vous travaillez dans l’hôtellerie-restauration ou dans un autre établissement saisonnier, vous pouvez vous retrouver dans la même situation que la serveuse de Schwyz. Notez donc vous-même chaque service, avec la date et les heures, et gardez les plannings. Dans le cas de Schwyz, les heures étaient documentées et non contestées, si bien que le tribunal n’avait plus qu’à trancher la question du calcul. Notez aussi quand l’établissement est fermé. Si l’assureur refuse et que vous n’êtes pas d’accord, il doit vous rendre une décision écrite (art. 49 LPGA). La serveuse de Schwyz n’a d’abord reçu d’AXA qu’une simple lettre, puis elle a demandé une décision, qu’elle a pu contester. Contre une décision, vous pouvez faire opposition dans les 30 jours, et la procédure est gratuite (art. 52 LPGA).
Et comme vous ne savez jamais avant un accident quel sera le résultat du calcul, une autre question se pose : que faire de la couverture accidents de votre caisse-maladie ?
Couverture accidents de la caisse-maladie : la garder ou la suspendre ?
La règle est simple. Si un employeur vous assure entièrement selon la LAA, donc aussi pendant vos loisirs, vous pouvez faire suspendre la couverture accidents auprès de votre caisse-maladie, et la prime baisse (art. 8 LAMal). En dessous de 8 heures, vous n’êtes pas entièrement assuré : la couverture accidents reste donc incluse dans l’assurance de base. L’Office fédéral de la santé publique (OFSP) explique les deux cas sur sa page consacrée au début et à la fin de la couverture d’assurance-accidents.
De combien la prime baisse, c’est l’ordonnance sur l’assurance-maladie qui le fixe : de la part qui correspond à la couverture des accidents, mais de 7 % au plus.
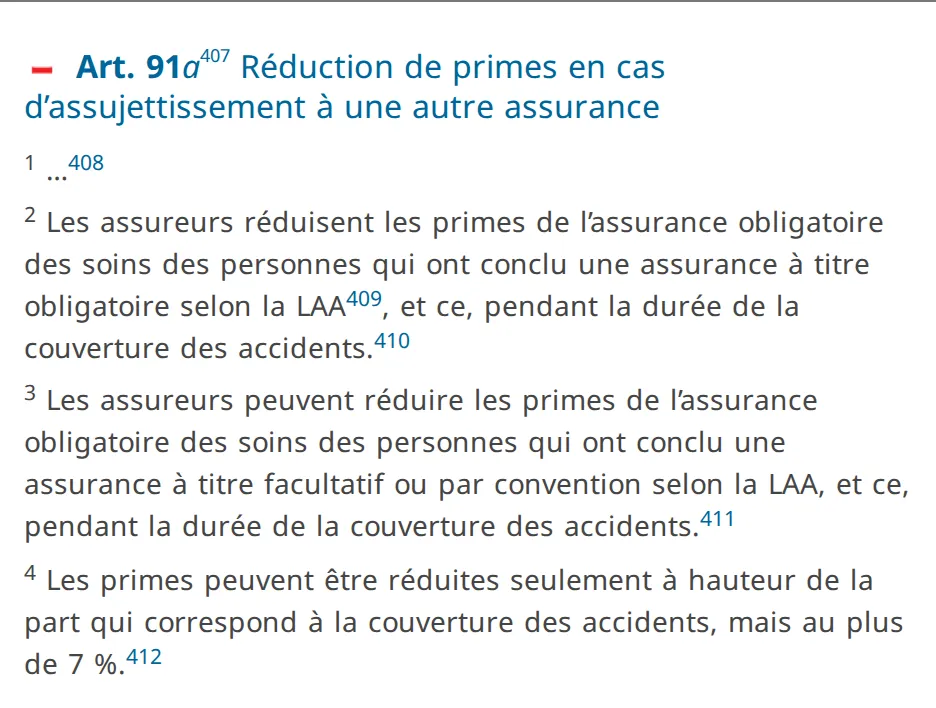
Pour la prime moyenne des adultes, qui s’élève selon l’OFSP à 487,60 francs par mois en 2027, 7 % représentent 34,13 francs par mois, soit environ 410 francs par an. Votre caisse peut accorder une réduction plus faible, ce taux est un plafond. La demande se fait par écrit auprès de la caisse-maladie, et la suspension prend effet au plus tôt le premier jour du mois suivant (art. 11 OAMal). Vous devez prouver que vous êtes entièrement assuré selon la LAA, par exemple avec une attestation de votre employeur.
Si vous êtes proche du seuil de 8 heures
Si vous suspendez la couverture accidents et qu’il s’avère après un accident que vous étiez en dessous de 8 heures, vous ne vous retrouvez pas sans assurance. La LAMal prévoit que les accidents sont de nouveau couverts par la caisse-maladie dès que la couverture selon la LAA cesse totalement ou en partie (art. 8, al. 2, LAMal). La caisse paie alors comme pour une maladie, avec franchise et quote-part. Si vous ne lui avez pas annoncé la fin de votre couverture LAA, elle peut vous réclamer la part de prime correspondant aux accidents, intérêts moratoires compris, jusqu’au jour où elle l’apprend (art. 10 LAMal).
Le risque de la suspension n’est donc pas de vous retrouver soudain sans protection. Au pire, c’est un rattrapage de prime, plus ce que la caisse-maladie ne paie pas, contrairement à l’assurance LAA : la franchise, la quote-part et l’indemnité journalière. Si vous travaillez de façon fixe 8 heures ou plus, la suspension vaut clairement la peine. Si vos heures oscillent autour du seuil, refaites le calcul avec les quatre règles plus haut. Si vous le dépassez de peu, mieux vaut garder la couverture accidents et payer cette part de prime par sécurité.
Avant le 30 novembre : ce qu’il faut vérifier en changeant de caisse
Si vous voulez changer de caisse-maladie pour 2027, votre résiliation doit parvenir à votre caisse actuelle au plus tard le 30 novembre. Le cachet de la poste ne suffit pas : Priminfo, le site des primes de la Confédération, recommande d’envoyer la résiliation en recommandé avant le 15 novembre. Ce délai tient au fait que les caisses vous communiquent la nouvelle prime et que vous pouvez alors changer pour la fin de l’année, moyennant un préavis d’un mois (art. 7, al. 2, LAMal).
Pour la couverture accidents, cela veut dire deux choses. D’abord, comparez les offres à couverture égale, avec ou sans accidents. Une prime sans accidents paraît moins chère qu’une prime avec accidents, même si la caisse est en réalité plus chère. Ensuite, indiquez à la nouvelle caisse ce qui correspond à votre situation. Si vous travaillez moins de 8 heures, la couverture accidents doit figurer dans la nouvelle police. Si vous avez un emploi de 8 heures ou plus, vous pouvez l’exclure d’emblée.
La suspension elle-même ne dépend pas du délai de novembre. Vous pouvez la demander par écrit à votre caisse actuelle à tout moment, et elle prend alors effet au plus tôt le mois suivant. Si votre couverture par l’emploi disparaît, la couverture accidents de la caisse reprend d’elle-même, mais vous devez quand même le lui annoncer. Si votre taux d’occupation a changé, écrivez un court message à votre caisse, par exemple :
Madame, Monsieur,
Depuis le [date], je travaille chez [employeur] à raison de [heures] heures par semaine et j’y suis également assuré contre les accidents non professionnels. Vous trouverez ci-joint l’attestation de mon employeur. Je vous prie de suspendre la couverture accidents de mon assurance de base à la prochaine date possible et d’adapter ma prime en conséquence.
Avec mes salutations distinguées, [nom], numéro d’assuré [numéro]
Si vous passez sous les 8 heures, le même message vaut dans l’autre sens, en demandant de réintégrer la couverture accidents. Vous devez l’annoncer au plus tard quand l’emploi prend fin.
Quand l’emploi prend fin : 31 jours et l’assurance par convention
Dès 8 heures par semaine, la couverture contre les accidents de loisirs continue pendant 31 jours après la fin de l’emploi. Le délai commence le dernier jour où vous aviez droit au moins à la moitié de votre salaire (art. 3, al. 2, LAA). Cela vaut aussi pour un long congé non payé. En dessous de 8 heures, cette prolongation n’existe pas. Selon l’OFSP, l’assurance prend alors fin dès que vous êtes rentré chez vous le dernier jour de travail.
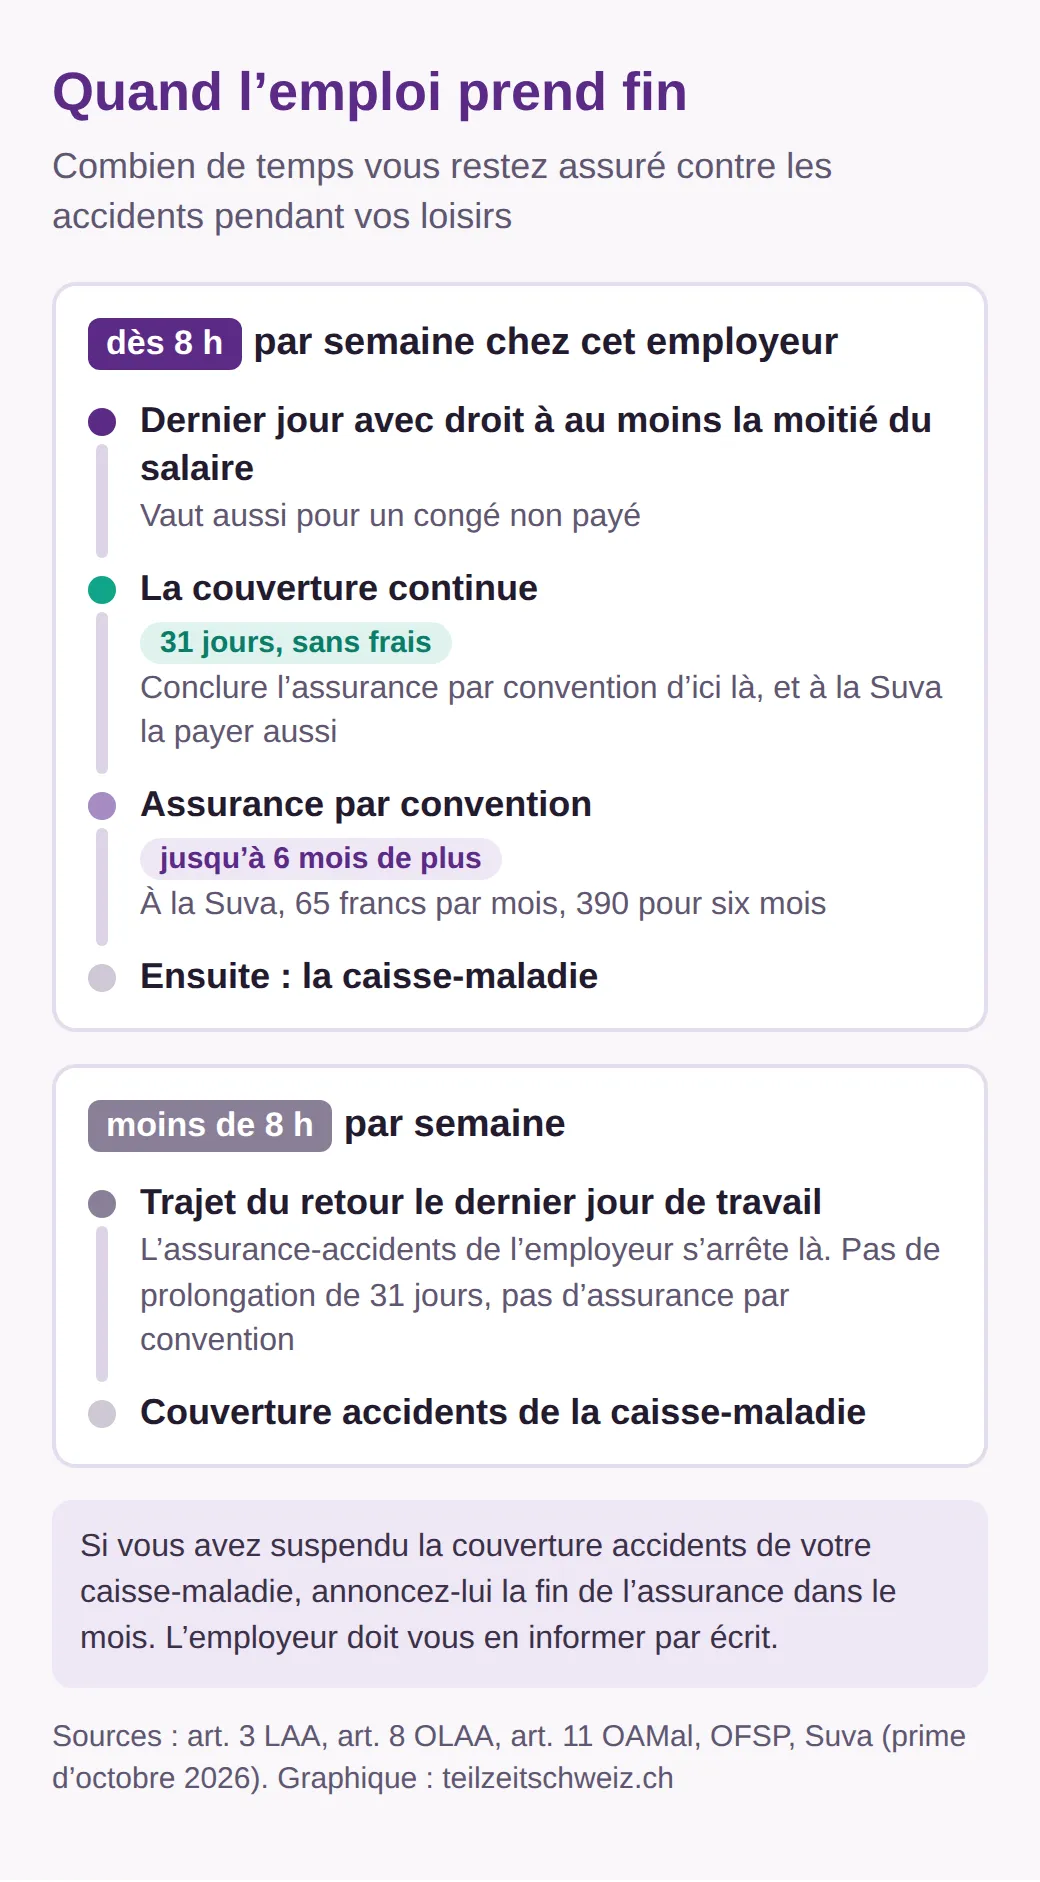
Pendant ces 31 jours, vous pouvez prolonger la couverture jusqu’à six mois avec une assurance par convention. Chaque assureur doit la proposer (art. 3, al. 3, LAA), et vous la concluez auprès de l’assureur de votre ancien employeur. Le délai est strict : la convention doit être conclue avant la fin de la couverture (art. 8 OLAA). À la Suva, elle doit aussi être payée d’ici là. Après, c’est trop tard.
La Suva publie ses conditions. Elle est réservée aux personnes qui ont travaillé au moins 8 heures par semaine dans une entreprise assurée auprès de la Suva. Un mois coûte 65 francs, six mois 390 francs. La durée minimale est d’un mois. Vous pouvez la prolonger de mois en mois jusqu’à six mois, mais pas la résilier, et les primes payées ne sont pas remboursées. La couverture vaut aussi à l’étranger, sans franchise ni quote-part, et une indemnité journalière est possible. Si votre employeur était assuré auprès d’un assureur privé, demandez le prix à cet assureur. Le service du personnel connaît le nom de l’assureur.
L’intérêt dépend de la durée de la lacune. Si vous commencez un nouvel emploi dans six semaines, un mois de convention comble le vide après les 31 jours avec la meilleure couverture, surtout si vous voyagez ou faites du sport entre-temps. Si vous avez besoin d’une couverture pendant plus de six mois, la Suva elle-même conseille d’inclure les accidents auprès de la caisse-maladie. Qui a droit à l’indemnité de chômage est de toute façon assuré contre les accidents auprès de la Suva.
Si vous avez suspendu la couverture accidents de la caisse-maladie, n’oubliez pas de l’annoncer. Avant la fin de l’emploi, l’employeur doit vous informer par écrit que vous devez signaler à votre caisse la fin de votre couverture accidents. Vous avez un mois à partir de cette information (art. 11, al. 2, OAMal). Si vous oubliez, vous restez assuré, mais la caisse peut vous réclamer la prime de la couverture accidents, intérêts compris.
Que faire maintenant
Comparez votre dernière fiche de salaire avec votre police d’assurance-maladie. Si vous travaillez de façon fixe 8 heures ou plus chez un employeur et que les accidents figurent quand même dans votre police, vous payez deux couvertures accidents : par la déduction ANP sur votre salaire et par la prime de la caisse. Le message à la caisse proposé plus haut vaut alors la peine. Si vous êtes en dessous de 8 heures, les accidents doivent figurer dans votre police, y compris dans une nouvelle offre pour 2027. Et si un emploi prend fin, notez tout de suite le 31e jour dans votre agenda.
Si vous cherchez un poste avec plus d’heures pour que votre emploi vous assure aussi pendant vos loisirs, vous trouverez en permanence des emplois à temps partiel dans toute la Suisse. En entretien, demandez combien d’heures vous sont garanties et si l’entreprise ferme à certaines périodes de l’année.
Questions fréquentes
- Mon employeur peut-il déduire la prime ANP si je travaille moins de 8 heures ?
- Non. Vous ne payez la prime contre les accidents non professionnels que si cet emploi vous assure aussi pendant vos loisirs. En dessous de 8 heures par semaine, ce n’est pas le cas, donc aucune déduction n’est due. Si votre fiche de salaire mentionne quand même une déduction ANP, posez la question : soit l’entreprise se base sur davantage d’heures, soit elle déduit à tort.
- Suis-je assuré contre les accidents pendant un congé non payé ?
- Oui, pendant 31 jours, si vous travaillez au moins 8 heures par semaine. Le délai court dès le dernier jour où vous avez eu droit au moins à la moitié de votre salaire. Si le congé dure plus longtemps, vous prolongez la couverture avec une assurance par convention auprès de l’assureur de votre employeur, à conclure avant la fin des 31 jours. À la Suva, elle doit aussi être payée d’ici là.
- À qui dois-je annoncer un accident survenu pendant mes loisirs ?
- Si votre emploi vous assure aussi contre les accidents non professionnels, annoncez sans tarder à votre employeur ou à son assureur-accidents tout accident qui nécessite un traitement médical ou vous empêche de travailler. Si vous travaillez moins de 8 heures, c’est votre caisse-maladie qui couvre l’accident de loisirs. Prévenez quand même votre employeur si vous ne pouvez pas travailler.
- La règle des 8 heures vaut-elle aussi pour les apprentis et les stagiaires ?
- Oui. Les apprentis, les stagiaires et les volontaires sont assurés à titre obligatoire contre les accidents comme tous les salariés, et la même limite de 8 heures par semaine vaut pour un petit taux d’occupation. Avec un stage à plein temps, vous êtes donc automatiquement assuré aussi pendant vos loisirs.
Autres articles
Tous les articles
Job sharing en Suisse : contrat, salaire et qui le propose
Job sharing en Suisse : comment deux personnes partagent un poste, quel contrat vous protège, que faire si votre binôme part, et qui le propose.
Calculer un salaire à temps partiel : heures et taux horaire
Salaire à temps partiel en Suisse : ce que 60 ou 80 % représentent en heures, comment passer du mensuel à l'horaire et vérifier une offre avec Salarium.
Activité accessoire 2026 : ce que l’employeur peut interdire
Activité accessoire en Suisse : quand l’employeur peut refuser, combien d’heures sont permises avec deux emplois et ce qui change pour l’AVS et les impôts.