AHV-Beitragslücke bei Teilzeit: der Mindestbeitrag 2027
Die Regel vorweg
Arbeitest du weniger als die Hälfte der üblichen Arbeitszeit oder weniger als neun Monate im Jahr, prüft die AHV, ob deine Lohnbeiträge samt Arbeitgeberanteil zwei Hürden nehmen: den Mindestbeitrag und die Hälfte dessen, was du als Nichterwerbstätige zahlen müsstest. Schaffst du eine nicht, zahlst du die Differenz. Ab 2027 liegt der Mindestbeitrag bei 541 Franken, das entspricht rund 5’100 Franken Jahreslohn.
Viele Ratgeber zu diesem Thema nennen eine Zahl, 2,3 Prozent weniger Rente pro fehlendem Jahr, und belassen es dabei. Wir rechnen mit der Beitragstabelle 2027 des Bundesamts für Sozialversicherungen (BSV) drei Fälle mit kleinem Pensum durch, zeigen, wann dich die Ehe oder Kinder schützen und wann nicht, und wie du mit dem kostenlosen Kontoauszug prüfst, ob dir schon ein Jahr fehlt.
Wann ein kleines Pensum zur Prüfung führt
Geprüft wird nur, wer nicht dauernd voll erwerbstätig ist. Das sind laut der Wegleitung des BSV, nach der die Ausgleichskassen arbeiten, zwei Gruppen: wer im Kalenderjahr weniger als neun Monate arbeitet, und wer nicht mindestens die halbe übliche Arbeitszeit arbeitet. Ein Tag pro Woche, also 20 Prozent, fällt darunter. Wer dagegen ab April zu 50 Prozent arbeitet, gilt als dauernd voll erwerbstätig, weil es neun Monate sind und die Hälfte erreicht ist. Wie viele Stunden dein Pensum genau bedeutet, haben wir im Beitrag zum Teilzeitlohn gezeigt.
Für diese Gruppe gilt Artikel 28bis der AHV-Verordnung. Deine Beiträge vom Lohn, zusammen mit denen deines Arbeitgebers, müssen im Kalenderjahr zweierlei erreichen: in jedem Fall den Mindestbeitrag, und dazu mindestens die Hälfte des Beitrags, den du als Nichterwerbstätige zahlen würdest. Lohnbeiträge an AHV, IV und EO machen zusammen 10,6 Prozent des Bruttolohns aus, die Hälfte davon zahlt der Arbeitgeber. Mit diesem Satz rechnet das Merkblatt 2.03 mit Stand 2026, und die Mitteilung des Bundesrats zu 2027 nennt keinen neuen.
Fällst du durch, zahlst du für das ganze Jahr Beiträge wie Nichterwerbstätige. Das klingt teurer, als es ist: Auf Antrag rechnet die Kasse die Beiträge an, die schon von deinem Lohn abgezogen wurden (Artikel 30 AHVV). Du zahlst also nur die Differenz, dazu Verwaltungskosten von höchstens 5 Prozent der Beiträge. Den Antrag musst du stellen und die Lohnbeiträge belegen, etwa mit dem Lohnausweis.
Ein Haken bleibt: Von selbst passiert das oft nicht. Dein Arbeitgeber rechnet mit seiner Ausgleichskasse ab und weiss nichts von deinem Vermögen. Als Nichterwerbstätige gehörst du zur Ausgleichskasse deines Wohnkantons, und das AHV-Merkblatt 2.03 ist deutlich: Wer noch keiner Kasse angeschlossen ist, muss sich selbst melden, und es liegt in deiner Verantwortung, die Beitragspflicht zu erfüllen. Wie viel auf dem Spiel steht, hängt vor allem von einer Grösse ab, die mit deinem Job nichts zu tun hat.
Was Nichterwerbstätige ab 2027 zahlen
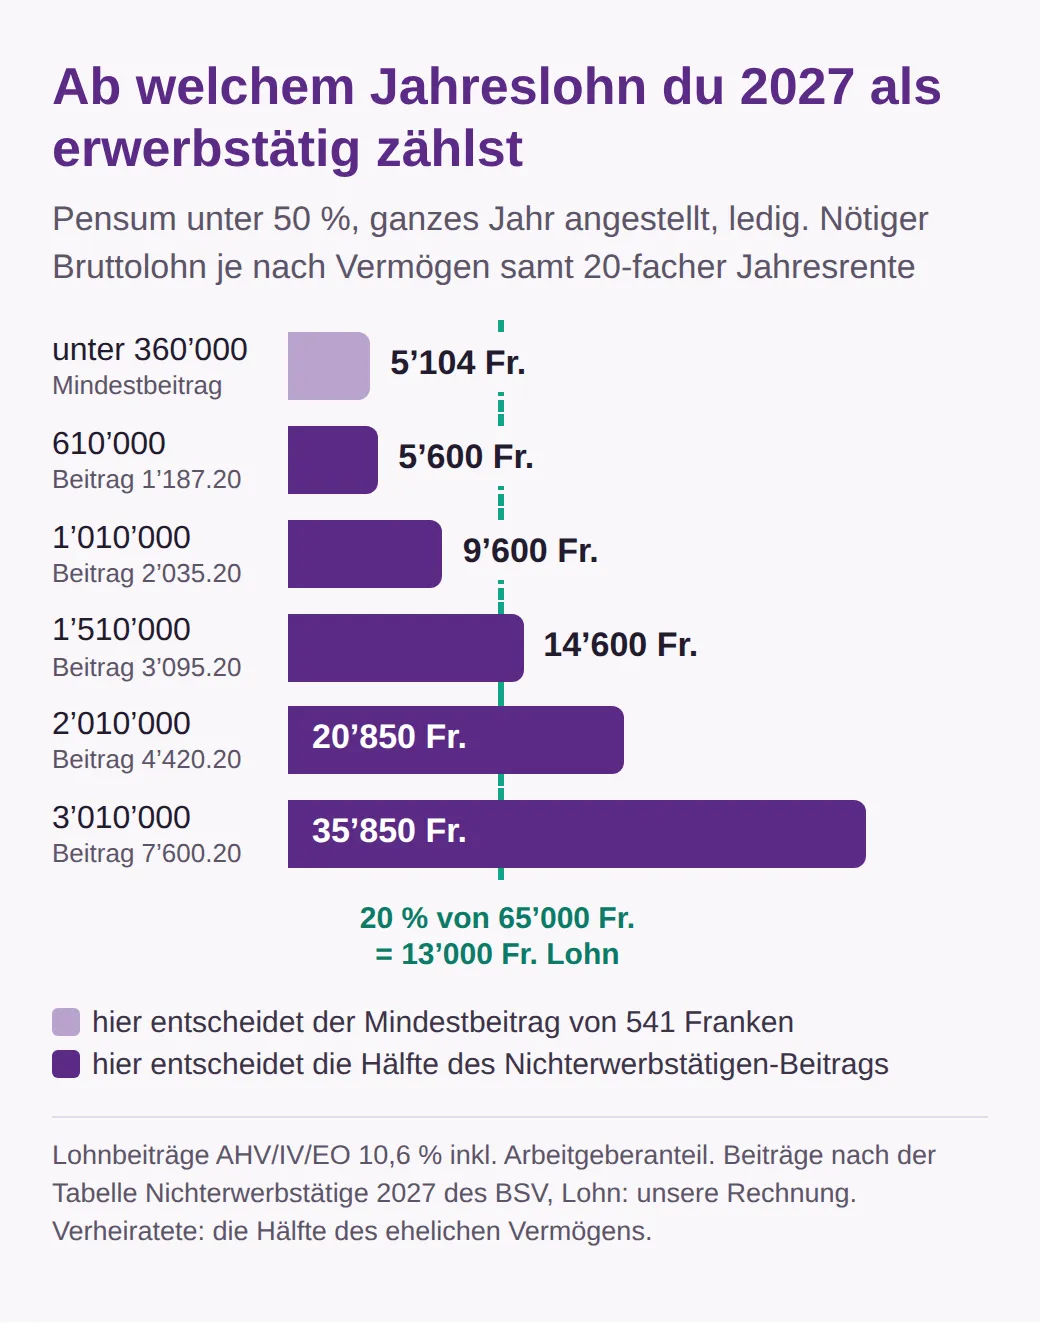
Der Beitrag von Nichterwerbstätigen richtet sich nach dem Vermögen und dem Renteneinkommen, nicht nach dem Lohn. Der Bundesrat hat am 2. Oktober 2026 beschlossen, den Mindestbeitrag ab 1. Januar 2027 von 530 auf 541 Franken zu erhöhen, so steht es in der Medienmitteilung des BSV. Die ganze Skala steht in der Beitragstabelle 2027: 541 Franken bei einem Vermögen unter 360’000 Franken, ab 360’000 Franken dann 657.20 Franken. Danach kommen für je weitere 50’000 Franken 106 Franken dazu, ab 1’760’000 Franken 159 Franken. Den Höchstbeitrag von 27’050 Franken zahlt, wer 9’160’000 Franken oder mehr hat. Die Kasse rundet dein Vermögen dabei auf die nächsttiefere Stufe ab.
Zum Vermögen zählen laut Merkblatt 2.03 Sparkonten, Wertschriften, Liegenschaften und Rückkaufswerte von Lebensversicherungen, abzüglich Schulden. Pensionskassen- und Freizügigkeitsguthaben zählen nicht. Hast du ein Renteneinkommen, wird es mit 20 multipliziert und zum Vermögen addiert. Als Renteneinkommen gelten nicht nur Renten, sondern auch Unterhaltsbeiträge, die du nach einer Scheidung für dich selbst bekommst, Taggelder der Kranken- oder Unfallversicherung und Stipendien. Verheiratete rechnen mit der Hälfte des ehelichen Vermögens und Renteneinkommens.
| Vermögen samt 20-facher Rente | Beitrag 2027 | Die Hälfte davon |
|---|---|---|
| unter 360’000 Fr. | 541.00 Fr. | 270.50 Fr. (es gilt der Mindestbeitrag) |
| 1’010’000 Fr. | 2’035.20 Fr. | 1’017.60 Fr. |
| 1’510’000 Fr. | 3’095.20 Fr. | 1’547.60 Fr. |
| 2’010’000 Fr. | 4’420.20 Fr. | 2’210.10 Fr. |
Bei kleinem Vermögen entscheidet also der Mindestbeitrag, weil die Hälfte von 541 Franken darunter liegt. Ab 610’000 Franken übernimmt die Hälfteregel, und dann wird der Lohn, den du brauchst, schnell grösser als das, was ein kleines Pensum einbringt.
Durchgerechnet: drei Fälle mit kleinem Pensum
Am klarsten wird die Regel an Zahlen. Nehmen wir eine Stelle mit 65’000 Franken Vollzeitlohn, von der du 20 Prozent übernimmst, also einen Tag pro Woche und 13’000 Franken im Jahr. Darauf gehen 1’378 Franken an AHV, IV und EO, je zur Hälfte von dir und vom Arbeitgeber.
Hast du wenig Vermögen, ist die Sache erledigt: 1’378 Franken liegen weit über dem Mindestbeitrag von 541 Franken, du giltst als erwerbstätig und musst nichts tun. Das ist der Normalfall. Dieselbe Stelle sieht anders aus, wenn du 1,5 Millionen Franken geerbt hast. Die Kasse rundet auf die Stufe 1’460’000 Franken ab, und als Nichterwerbstätige würdest du 2’989.20 Franken schulden. Die Hälfte sind 1’494.60 Franken, deine 1’378 Franken reichen nicht. Du zahlst für das Jahr 2’989.20 minus 1’378, also 1’611.20 Franken, dazu die Verwaltungskosten.
Der zweite Fall stammt aus dem Merkblatt 2.03 selbst. Eine Frau wird im März geschieden und bekommt ein Vermögen von einer Million Franken. Bis zur Scheidung erhielt sie 1’500 Franken Unterhalt im Monat, danach 1’000 Franken. Ab April arbeitet sie 20 Prozent für 800 Franken im Monat. Ihr Ex-Mann hat in diesem Jahr nicht den doppelten Mindestbeitrag bezahlt, also wird geprüft. Ihr Lohn von 7’200 Franken bringt 763.20 Franken Beiträge. Ihr Unterhalt für das Jahr beträgt 13’500 Franken, mal 20 sind das 270’000, zusammen mit dem Vermögen 1’270’000 Franken. Mit der Tabelle 2026 im Merkblatt schuldet sie als Nichterwerbstätige 2’544 Franken. Mit der Tabelle 2027 wären es 2’565.20 Franken, die Hälfte 1’282.60. Sie fällt durch, und nach Anrechnung ihrer Lohnbeiträge bleiben 2’565.20 minus 763.20, also 1’802 Franken, die sie selbst einzahlt.
Der dritte Fall betrifft kleine Jobs. Verdienst du bei einem Arbeitgeber 250 Franken im Monat, also 3’000 Franken im Jahr, kommen 318 Franken Beiträge zusammen. Das ist weniger als der Mindestbeitrag. Bei kleinem Vermögen schuldest du die Differenz, 223 Franken, sonst fehlt dir das Jahr. Bleibt der Lohn bei einem Arbeitgeber im Jahr bei höchstens 2’500 Franken, werden Beiträge nur auf deinen Wunsch abgezogen (Artikel 34d AHVV). Was das bei saisonalen Einsätzen heisst, steht in unserem Beitrag zu Weihnachtsjobs. Hast du mehrere Jobs, zählen die Beiträge aus allen zusammen, wie bei Nebenjobs.
Zum Glück musst du viele dieser Rechnungen gar nicht machen. Wer verheiratet ist, hat oft schon einen Schutz.
Verheiratet: wann deine Beiträge als bezahlt gelten
Zahlt dein Ehemann oder deine Ehefrau auf dem eigenen Lohn, samt Arbeitgeberanteil, mindestens den doppelten Mindestbeitrag, gelten deine Beiträge als bezahlt (Artikel 3 Absatz 3 AHVG). Ab 2027 sind das 1’082 Franken, was schon ein Lohn von rund 10’200 Franken im Jahr erreicht. Das gilt auch für eingetragene Partnerschaften und im ganzen Jahr der Heirat oder der Scheidung.
Für Teilzeitarbeitende ist der Schutz grösser, als viele denken. Die Wegleitung des BSV nennt dazu ein Beispiel: Eine verheiratete Frau arbeitet einen Tag pro Woche, ihr Mann zahlt mehr als den doppelten Mindestbeitrag. Sie schuldet nur die Beiträge auf ihrem Lohn, egal wie gross das Vermögen des Paares ist. Die Vergleichsrechnung entfällt. Und das Jahr zählt für ihre Rente als volles Beitragsjahr, denn das Gesetz rechnet Jahre an, in denen der Ehegatte den doppelten Mindestbeitrag bezahlt hat (Artikel 29ter AHVG).
Der Schutz hat eine Lücke, und sie trifft Paare, in denen auch der Partner nur wenig arbeitet. Er muss selbst als erwerbstätig gelten. Im Merkblatt arbeitet ein 63-jähriger Mann 10 Prozent für 8’000 Franken, seine Frau ist nicht erwerbstätig. Das Paar hat 500’000 Franken Vermögen und 75’000 Franken Renten im Jahr. Weil er die Vergleichsrechnung nicht besteht, zahlt er wie ein Nichterwerbstätiger, und dann kann er seine Frau nicht befreien. Sie zahlt mit den Zahlen von 2026 selbst 2’014 Franken.
Im Konkubinat gibt es diese Befreiung nicht. Ebenfalls keine Lücke schliesst das Splitting. Bei der Rentenberechnung werden die Einkommen aus den Ehejahren hälftig geteilt (Artikel 29quinquies AHVG), sobald beide Partner im Rentenalter sind oder bei einer Scheidung. Das gleicht tiefe und hohe Löhne aus, macht aus einem fehlenden Jahr aber kein volles. Ähnlich zweischneidig sind die Gutschriften für Kinder.
Kinder unter 16: die Gutschrift zählt, die Beitragspflicht bleibt
Für jedes Jahr, in dem du die elterliche Sorge für ein Kind unter 16 hast, bekommst du eine Erziehungsgutschrift (Artikel 29sexies AHVG). Das ist kein Geld, sondern ein angerechnetes Einkommen, das deine spätere Rente erhöht. Es entspricht der dreifachen jährlichen Minimalrente zum Zeitpunkt deiner Pensionierung. Mit der Minimalrente von 1’280 Franken, die ab 2027 gilt, wären das 46’080 Franken pro Jahr. Verheiratete teilen die Gutschrift hälftig. Bei unverheirateten oder geschiedenen Eltern mit gemeinsamer Sorge entscheidet eine Vereinbarung oder die Behörde, und ohne beides geht sie seit 2015 ganz an die Mutter (Merkblatt 1.07).
Wichtiger für Lücken: Ein Jahr mit Erziehungsgutschrift zählt als Beitragsjahr. Wer ein kleines Kind hat und kaum arbeitet, verliert dadurch keinen Vierundvierzigstel der Rente. Beantragen musst du die Gutschrift nicht, die Kasse rechnet sie erst bei der Rentenanmeldung an. Bewahre deshalb jede Vereinbarung über die Gutschriften auf.
Eines tut die Gutschrift aber nicht. Laut Merkblatt 2.03 befreit sie nicht von der Pflicht, Beiträge als Nichterwerbstätige zu zahlen. Die Kasse kann also trotzdem den Mindestbeitrag oder die Differenz aus der Vergleichsrechnung verlangen. Dasselbe gilt für Betreuungsgutschriften, die du bekommst, wenn du Angehörige mit einer Hilflosenentschädigung pflegst. Diese musst du allerdings jedes Jahr schriftlich anmelden (Artikel 29septies AHVG). Wer nach der Geburt das Pensum senkt, findet mehr dazu im Beitrag zu Teilzeit nach der Geburt. Fehlt trotz allem ein Jahr, wird es teuer.
Was ein fehlendes Jahr kostet
Ein volles Beitragsjahr hast du, wenn du mehr als elf Monate versichert warst und den Mindestbeitrag bezahlt hast, oder wenn eine Gutschrift oder die Befreiung durch den Ehegatten greift (Artikel 50 AHVV). Für die volle Rente brauchst du so viele Beitragsjahre wie dein Jahrgang, in der Regel 44.
Fehlt dir eines, bekommst du eine Teilrente. Die Tabelle in Artikel 52 AHVV setzt sie bei 43 von 44 Jahren auf 97,73 Prozent der Vollrente. Mit den Renten ab 2027, höchstens 2’560 und mindestens 1’280 Franken im Monat, kostet ein fehlendes Jahr nach unserer Rechnung rund 29 bis 58 Franken im Monat. Weil die 13. AHV-Rente ein Zwölftel der Jahresrente beträgt, sinkt sie im gleichen Mass. Zusammen sind das rund 378 bis 755 Franken im Jahr, und zwar lebenslang.
Daneben steht der Preis, das Jahr zu schliessen: 541 Franken, einmal. Schon nach 10 bis 19 Monaten Rente hat dich die Lücke mehr gekostet als der Beitrag. Nachzahlen lohnt sich also fast immer. Bleibt die Frage, bis wann es geht.
Nachzahlen: fünf Jahre, dann ist die Lücke fix
Beiträge kann die Ausgleichskasse nur einfordern und du nur bezahlen, wenn sie innert fünf Jahren nach Ablauf des Beitragsjahres verfügt werden (Artikel 16 AHVG). Für das Jahr 2021 heisst das: Die Verfügung muss bis 31. Dezember 2026 vorliegen. Für 2022 läuft die Frist bis Ende 2027. Danach nimmt die AHV kein Geld mehr an, auch wenn du es anbietest. Vermutest du eine Lücke im Jahr 2021, meldest du dich deshalb besser vor Ende 2026. Eine Ausnahme gibt es für Beiträge als Nichterwerbstätige: Wurde die Steuerveranlagung für das Jahr erst spät rechtskräftig, endet die Frist erst ein Jahr nach dem Jahr, in dem das geschah. Darauf verlassen solltest du dich nicht.
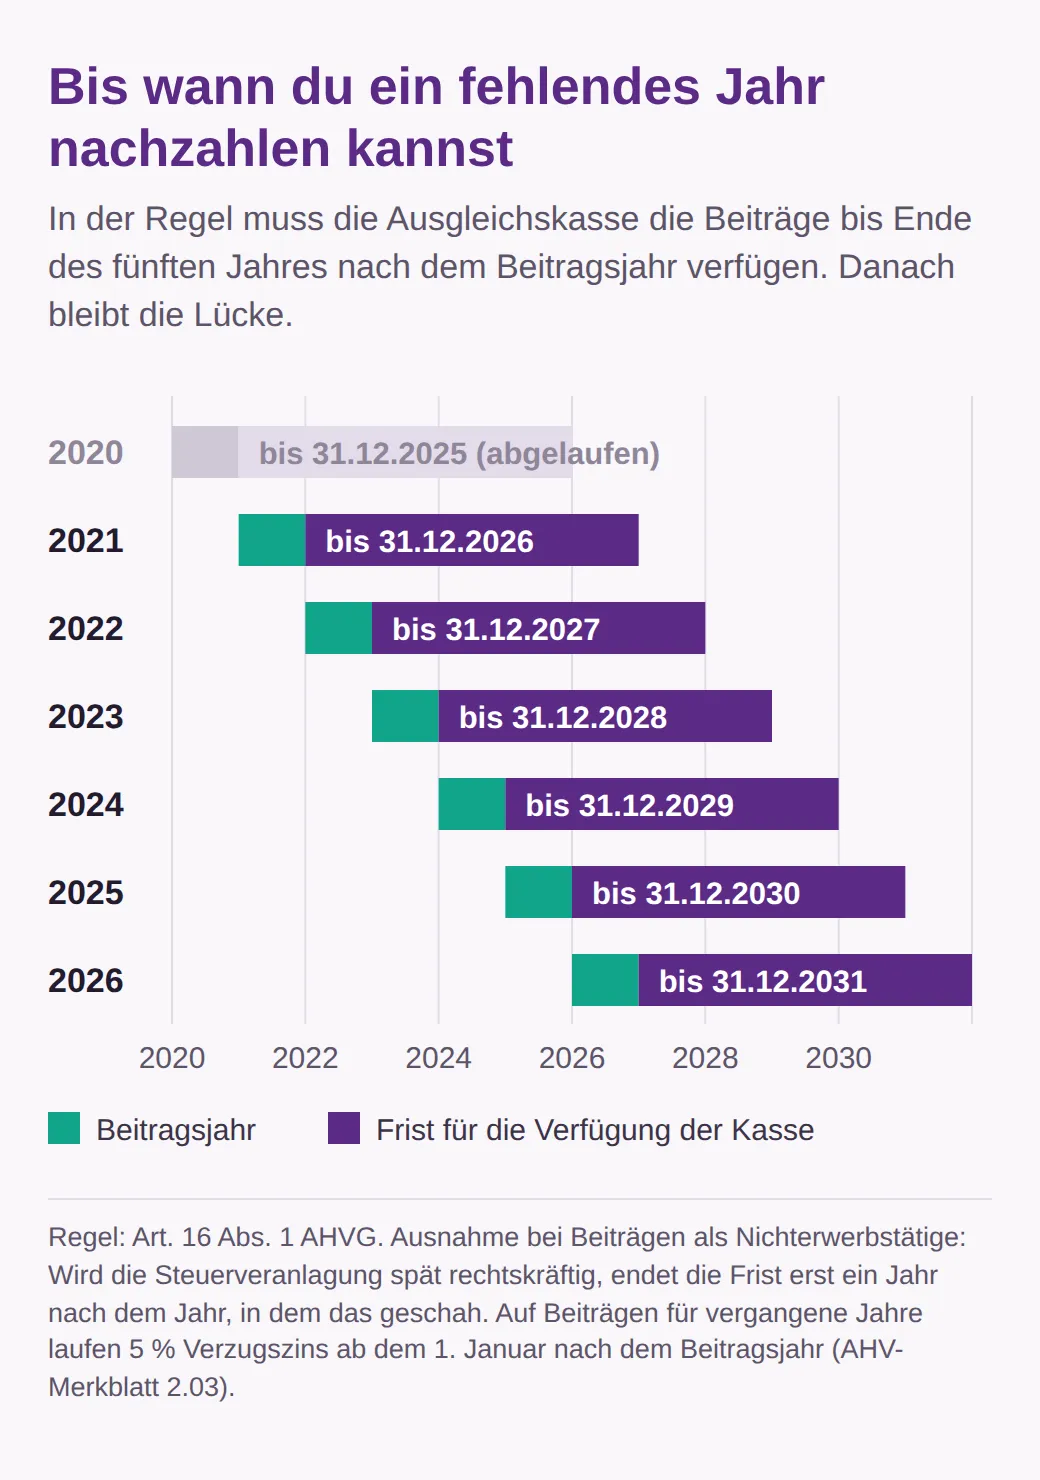
Wartest du, wird es nicht billiger. Für vergangene Jahre laufen 5 Prozent Verzugszins pro Jahr, ab dem 1. Januar nach dem jeweiligen Beitragsjahr. Melde dich deshalb bei der Ausgleichskasse deines Wohnkantons, sobald du eine Lücke vermutest. Sie prüft das Jahr und schickt dir eine Verfügung mit dem Betrag.
Für ältere Lücken bleiben zwei Wege. Hast du schon vor dem Jahr nach deinem 20. Geburtstag Beiträge bezahlt, etwa während der Lehre, füllen diese Jahre spätere Lücken auf (Artikel 52b AHVV). Und seit der Reform AHV 21 kannst du Lücken nach dem Referenzalter schliessen: Arbeitest du in den fünf Jahren danach weiter, mit einem Einkommen von mindestens 40 Prozent deines früheren Durchschnitts und Beiträgen von mindestens dem Mindestbeitrag, rechnet die Kasse diese Beiträge auf Antrag einmal an (Artikel 29bis AHVG). Ob du überhaupt eine Lücke hast, zeigt dir ein Dokument, das nichts kostet.
Den Kontoauszug bestellen und lesen
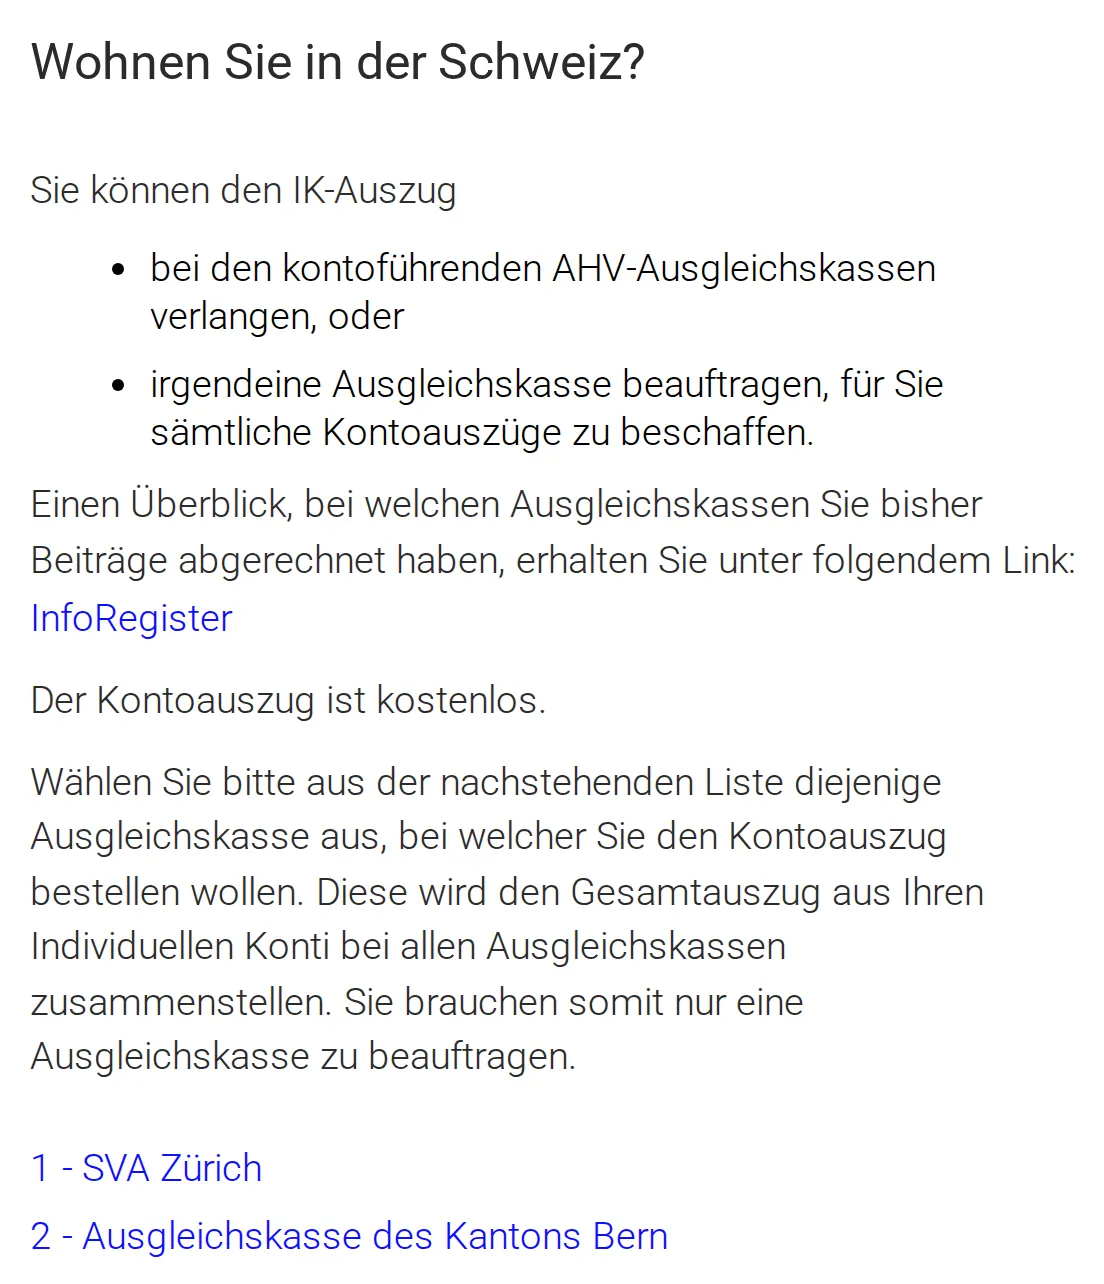
Auf deinem individuellen Konto, kurz IK, hält die AHV jedes Jahr fest, auf welchem Einkommen Beiträge bezahlt wurden. Den Auszug bestellst du über das Formular der Informationsstelle AHV/IV. Du wählst irgendeine Ausgleichskasse, und diese holt die Einträge aller Kassen zusammen, bei denen du je ein Konto hattest. Welche das sind, zeigt das InfoRegister auf derselben Seite.
Im Auszug suchst du die Jahre ab dem Jahr nach deinem 20. Geburtstag. Ein Jahr ohne Eintrag ist verdächtig, ebenso eins mit einem sehr kleinen Lohn, wenn in diesem Jahr kein Ehegatte den doppelten Mindestbeitrag gezahlt hat und du kein Kind unter 16 hattest. Hast du als Nichterwerbstätige den Mindestbeitrag 2027 gezahlt, erscheint dafür ein Einkommen von 5’103 Franken, das steht in der Beitragstabelle des BSV. Findest du einen Fehler, kannst du innert 30 Tagen nach Erhalt bei der Ausgleichskasse eine Berichtigung verlangen (Artikel 141 AHVV). Später geht das nur noch, wenn der Fehler offensichtlich ist oder du ihn voll beweisen kannst.
Vermutest du für ein Jahr, dass die Vergleichsrechnung nicht bestanden ist, reicht eine kurze Nachricht an die Ausgleichskasse deines Wohnkantons:
Guten Tag
Ich habe im Jahr [Jahr] mit einem Pensum von [Pensum] Prozent gearbeitet und [Betrag] Franken brutto verdient. Ich bitte um Prüfung, ob ich für dieses Jahr Beiträge wie Nichterwerbstätige schulde, und um Anrechnung meiner Lohnbeiträge nach Artikel 30 AHVV. Der Lohnausweis liegt bei. AHV-Nummer: [Nummer].
Freundliche Grüsse, [Name]
Was du als Nächstes tust
Hol dir den Kontoauszug und prüf die Jahre ab dem Jahr nach deinem 20. Geburtstag, das älteste noch offene zuerst; für 2021 läuft die Frist am 31. Dezember 2026 ab. Arbeitest du weniger als die Hälfte und bist ledig, rechne kurz nach: Bringt dein Lohn mehr als 541 Franken Beiträge, also rund 5’100 Franken im Jahr, und liegt dein Vermögen samt 20-facher Rente unter 610’000 Franken, bist du auf der sicheren Seite. Hast du geerbt, bekommst du Unterhalt oder eine Rente, dann zeigt dir die Grafik oben, welchen Lohn du brauchst.
Oft ist der einfachste Hebel das Pensum selbst. Arbeitest du mindestens neun Monate lang zur Hälfte, entfällt die Vergleichsrechnung ganz, und schon etwas mehr Lohn kann reichen, um sie zu bestehen. Mehr Lohn bedeutet ausserdem mehr Rente. Was ein kleines Pensum in der Pensionskasse bedeutet, haben wir im Beitrag zu Teilzeit und Pensionskasse durchgerechnet.
Häufige Fragen
- Zählt ein Minijob unter 2’500 Franken für die AHV?
- Nur wenn du es verlangst. Bleibt dein Lohn bei einem Arbeitgeber im ganzen Jahr bei höchstens 2’500 Franken, zieht er dir keine AHV-Beiträge ab, ausser du willst es. Ohne Beiträge zählt der Job für die AHV nicht, und ohne andere Einkünfte giltst du als nichterwerbstätig. Für Arbeit in Privathaushalten und bei Theatern, Orchestern, Medien und ähnlichen Betrieben gilt diese Grenze nicht.
- Befreit mich mein Partner auch, wenn wir nicht verheiratet sind?
- Nein. Die Befreiung durch den doppelten Mindestbeitrag gilt nur für Ehepaare und eingetragene Partnerschaften. Im Konkubinat zählt jede Person für sich. Wer dort wenig oder nichts verdient, muss sich selbst bei der Ausgleichskasse des Wohnkantons melden und mindestens den Mindestbeitrag zahlen.
- Kann ich freiwillig mehr einzahlen, um meine AHV-Rente zu erhöhen?
- Nein. Als Nichterwerbstätige zahlst du genau den Beitrag aus der Tabelle, freiwillig höhere Beiträge nimmt die AHV nicht an. Was du schliessen kannst, sind fehlende Jahre, und das nur für die letzten fünf Jahre. Mehr Rente bringt sonst nur mehr Lohn, auf dem Beiträge bezahlt werden.
- Zählt mein Pensionskassenguthaben zum Vermögen?
- Nein. Altersguthaben und Freizügigkeitsguthaben der zweiten Säule gehören nicht zum Vermögen, mit dem die Ausgleichskasse deinen Beitrag als Nichterwerbstätige berechnet. Gezählt werden etwa Sparkonten, Wertschriften, Liegenschaften und Rückkaufswerte von Lebensversicherungen, abzüglich Schulden. Massgebend ist das Vermögen am 31. Dezember laut deiner Steuerveranlagung.
Weitere Beiträge
Alle Beiträge
Teilzeit Lohn berechnen: Pensum, Stunden und Stundenlohn
Teilzeit Lohn berechnen in der Schweiz: was 60 oder 80 Prozent in Stunden sind, wie du Monats- und Stundenlohn umrechnest und ein Angebot mit Salarium prüfst.
Unfallversicherung bei Teilzeit: unter 8 Stunden pro Woche
Unter 8 Stunden pro Woche bist du in der Freizeit nicht über den Job versichert. Wie gerechnet wird, wann die Krankenkasse zahlt und was nach der Stelle gilt.
Nebenjob 2026: Was dein Arbeitgeber verbieten darf
Nebenjob in der Schweiz: wann dein Arbeitgeber Nein sagen darf, welche Arbeitszeit für beide Jobs zusammen gilt und was bei AHV und Steuern anders läuft.