Lacune AVS à temps partiel : la cotisation minimale 2027
La règle d’abord
Si vous travaillez moins de la moitié du temps de travail usuel ou moins de neuf mois par an, l’AVS vérifie si les cotisations prélevées sur votre salaire, part de l’employeur comprise, franchissent deux seuils : la cotisation minimale, et la moitié de ce que vous paieriez en tant que personne sans activité lucrative. Si l’un des deux n’est pas atteint, vous payez la différence. Dès 2027, la cotisation minimale est de 541 francs, ce qui correspond à un salaire annuel d’environ 5’100 francs.
Beaucoup de guides sur le sujet donnent un seul chiffre, 2,3 % de rente en moins par année manquante, et s’en tiennent là. Avec la table des cotisations 2027 de l’Office fédéral des assurances sociales (OFAS), nous calculons trois cas avec un petit taux d’activité. Nous montrons quand le mariage ou les enfants vous protègent et quand ils ne le font pas, et comment vérifier avec l’extrait de compte gratuit s’il vous manque déjà une année.
Quand un petit taux d’activité déclenche le contrôle
Seules les personnes qui n’exercent pas durablement une activité à plein temps sont contrôlées. Selon les directives de l’OFAS qu’appliquent les caisses de compensation, cela concerne deux groupes : les personnes qui travaillent moins de neuf mois dans l’année civile, et celles qui ne travaillent pas au moins la moitié du temps de travail usuel. Un jour par semaine, soit 20 %, en fait partie. En revanche, si vous travaillez à 50 % dès avril, l’AVS considère que vous exercez durablement une activité à plein temps, puisque cela fait neuf mois et que la moitié est atteinte. Nous avons montré dans l’article sur le salaire à temps partiel combien d’heures représente exactement votre taux d’activité.
Pour ce groupe, c’est l’article 28bis du règlement sur l’AVS (RAVS) qui s’applique. Les cotisations prélevées sur votre salaire, ajoutées à celles de votre employeur, doivent atteindre deux montants sur l’année civile : dans tous les cas la cotisation minimale, et en plus au moins la moitié de la cotisation que vous paieriez en tant que personne sans activité lucrative. Les cotisations salariales à l’AVS, à l’AI et aux APG représentent ensemble 10,6 % du salaire brut, dont l’employeur paie la moitié. C’est le taux qu’utilise le mémento 2.03 (état 2026), et le communiqué du Conseil fédéral pour 2027 n’en annonce pas de nouveau.
Si vous ne passez pas ce contrôle, vous payez pour toute l’année des cotisations comme une personne sans activité lucrative. C’est moins cher qu’il n’y paraît : sur demande, la caisse impute les cotisations déjà prélevées sur votre salaire (article 30 RAVS). Vous ne payez donc que la différence, plus une contribution aux frais d’administration de 5 % des cotisations au maximum. C’est à vous de faire la demande et de prouver les cotisations salariales, par exemple avec le certificat de salaire.
Un piège demeure : souvent, rien ne se fait tout seul. Votre employeur décompte avec sa propre caisse de compensation et ne sait rien de votre fortune. En tant que personne sans activité lucrative, vous relevez de la caisse de compensation de votre canton de domicile, et le mémento AVS 2.03 est clair : si vous n’êtes encore affilié à aucune caisse, vous devez vous annoncer vous-même, et il vous appartient de veiller au respect de votre obligation de cotiser. L’enjeu dépend surtout d’une donnée qui n’a rien à voir avec votre emploi.
Ce que paient les personnes sans activité lucrative dès 2027
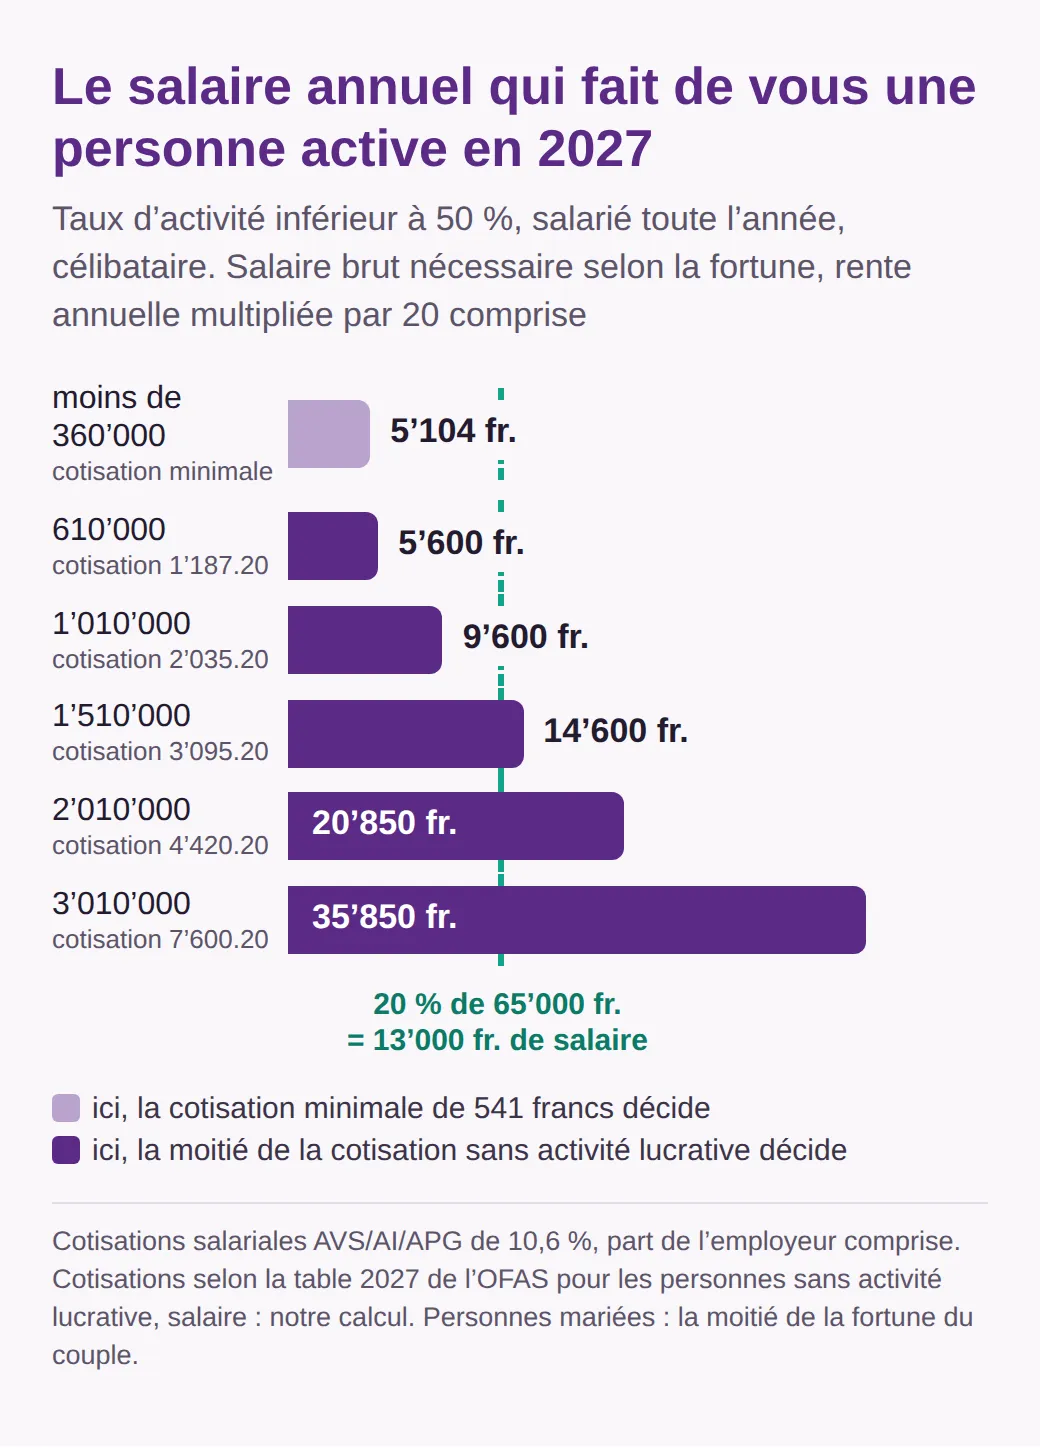
La cotisation des personnes sans activité lucrative dépend de la fortune et du revenu sous forme de rente, pas du salaire. Le 2 octobre 2026, le Conseil fédéral a décidé de relever la cotisation minimale de 530 à 541 francs au 1er janvier 2027, comme l’indique le communiqué de l’OFAS. Le barème complet figure dans la table des cotisations 2027 : 541 francs pour une fortune inférieure à 360’000 francs, puis 657.20 francs dès 360’000 francs. Chaque tranche supplémentaire de 50’000 francs ajoute ensuite 106 francs, et 159 francs dès 1’760’000 francs. La cotisation maximale de 27’050 francs s’applique dès 9’160’000 francs. La caisse arrondit votre fortune à la tranche inférieure.
Selon le mémento 2.03, la fortune comprend les comptes d’épargne, les titres, les immeubles et les valeurs de rachat d’assurances-vie, dettes déduites. Les avoirs de caisse de pension et de libre passage n’en font pas partie. Si vous touchez un revenu sous forme de rente, il est multiplié par 20 et ajouté à la fortune. Il ne s’agit pas seulement des rentes, mais aussi des contributions d’entretien que vous recevez pour vous-même après un divorce, des indemnités journalières de l’assurance-maladie ou accidents et des bourses. Les personnes mariées calculent avec la moitié de la fortune et du revenu sous forme de rente du couple.
| Fortune et rente multipliée par 20 | Cotisation 2027 | La moitié |
|---|---|---|
| moins de 360’000 fr. | 541.00 fr. | 270.50 fr. (la cotisation minimale s’applique) |
| 1’010’000 fr. | 2’035.20 fr. | 1’017.60 fr. |
| 1’510’000 fr. | 3’095.20 fr. | 1’547.60 fr. |
| 2’010’000 fr. | 4’420.20 fr. | 2’210.10 fr. |
Avec une petite fortune, c’est donc la cotisation minimale qui est déterminante, puisque la moitié de 541 francs est inférieure. Dès 610’000 francs, la règle de la moitié prend le relais, et le salaire nécessaire dépasse vite ce que rapporte un petit taux d’activité.
Trois exemples chiffrés avec un petit taux d’activité
Rien ne vaut des chiffres pour comprendre la règle. Prenons un poste payé 65’000 francs à plein temps, que vous occupez à 20 %, soit un jour par semaine et 13’000 francs par an. Sur ce salaire, 1’378 francs vont à l’AVS, à l’AI et aux APG, pour moitié à votre charge et pour moitié à celle de l’employeur.
Si votre fortune est modeste, l’affaire est réglée : 1’378 francs dépassent largement la cotisation minimale de 541 francs, vous êtes considéré comme actif et n’avez rien à faire. C’est le cas normal. Le même poste se présente autrement si vous avez hérité de 1,5 million de francs. La caisse arrondit à la tranche de 1’460’000 francs, et en tant que personne sans activité lucrative vous devriez 2’989.20 francs. La moitié fait 1’494.60 francs, vos 1’378 francs ne suffisent pas. Vous payez pour l’année 2’989.20 moins 1’378, soit 1’611.20 francs, plus les frais d’administration.
Le deuxième cas vient du mémento 2.03 lui-même. Une femme divorce en mars et reçoit une fortune d’un million de francs. Jusqu’au divorce, elle touchait une contribution d’entretien de 1’500 francs par mois, ensuite de 1’000 francs. Dès avril, elle travaille à 20 % pour 800 francs par mois. Son ex-mari n’a pas versé le double de la cotisation minimale cette année-là, il faut donc faire le calcul comparatif. Son salaire de 7’200 francs génère 763.20 francs de cotisations. Ses contributions d’entretien de l’année s’élèvent à 13’500 francs. Multipliées par 20, elles font 270’000 francs, soit 1’270’000 francs avec la fortune. Selon la table 2026 du mémento, elle doit 2’544 francs en tant que personne sans activité lucrative. Avec la table 2027, ce seraient 2’565.20 francs, dont la moitié fait 1’282.60. Elle échoue, et après imputation de ses cotisations salariales, il lui reste 2’565.20 moins 763.20, soit 1’802 francs à verser elle-même.
Le troisième cas concerne les petits jobs. Si vous gagnez 250 francs par mois chez un employeur, soit 3’000 francs par an, cela fait 318 francs de cotisations. C’est moins que la cotisation minimale. Avec une fortune modeste, vous devez la différence, 223 francs, sinon l’année vous manque. Si le salaire versé par un employeur ne dépasse pas 2’500 francs dans l’année, les cotisations ne sont prélevées qu’à votre demande (article 34d RAVS). Ce que cela signifie pour les missions saisonnières, nous l’expliquons dans l’article sur les jobs de Noël. Si vous avez plusieurs emplois, les cotisations de tous s’additionnent, comme pour les emplois accessoires.
Heureusement, beaucoup de ces calculs vous seront épargnés. Si vous êtes marié, vous êtes souvent déjà protégé.
Personnes mariées : quand vos cotisations sont réputées payées
Si votre époux ou votre épouse verse sur son propre salaire, part de l’employeur comprise, au moins le double de la cotisation minimale, vos cotisations sont réputées payées (article 3, alinéa 3, LAVS). Dès 2027, cela représente 1’082 francs, un montant qu’atteint déjà un salaire d’environ 10’200 francs par an. Cela vaut aussi pour les partenariats enregistrés, et pour toute l’année du mariage ou du divorce.
Pour les personnes à temps partiel, cette protection va plus loin qu’on ne le pense souvent. Les directives de l’OFAS donnent un exemple : une femme mariée travaille un jour par semaine, et son mari verse plus que le double de la cotisation minimale. Elle ne doit que les cotisations sur son salaire, quelle que soit la fortune du couple. Le calcul comparatif n’a pas lieu. Et l’année compte pour sa rente comme une année de cotisation complète, car la loi prend en compte les années durant lesquelles le conjoint a versé le double de la cotisation minimale (article 29ter LAVS).
Cette protection a une faille, et elle touche les couples où le conjoint travaille lui aussi peu. Il doit lui-même être considéré comme actif. Dans le mémento, un homme de 63 ans travaille à 10 % pour 8’000 francs, et sa femme n’exerce pas d’activité lucrative. Le couple a une fortune de 500’000 francs et 75’000 francs de rentes par an. Comme il échoue au calcul comparatif, il paie comme une personne sans activité lucrative, et il ne peut alors pas libérer sa femme. Avec les chiffres de 2026, elle paie elle-même 2’014 francs.
En concubinage, cette libération n’existe pas. Le splitting ne comble pas non plus de lacune. Lors du calcul de la rente, les revenus des années de mariage sont partagés par moitié (article 29quinquies LAVS), dès que les deux conjoints ont atteint l’âge de la retraite ou en cas de divorce. Cela équilibre les salaires bas et élevés, mais ne transforme pas une année manquante en année complète. Les bonifications pour les enfants sont, elles aussi, à double tranchant.
Enfants de moins de 16 ans : la bonification compte, l’obligation de cotiser reste
Pour chaque année où vous exercez l’autorité parentale sur un enfant de moins de 16 ans, vous recevez une bonification pour tâches éducatives (article 29sexies LAVS). Ce n’est pas de l’argent, mais un revenu fictif qui augmente votre future rente. Elle correspond au triple de la rente minimale annuelle au moment de votre retraite. Avec la rente minimale de 1’280 francs par mois en vigueur dès 2027, cela ferait 46’080 francs par an. Les personnes mariées se partagent la bonification par moitié. Pour les parents non mariés ou divorcés qui exercent l’autorité parentale conjointe, c’est une convention ou l’autorité qui décide, et à défaut, elle revient depuis 2015 entièrement à la mère (mémento 1.07).
Plus important pour les lacunes : une année avec bonification pour tâches éducatives compte comme année de cotisation. Si vous avez un jeune enfant et travaillez à peine, vous ne perdez donc pas un quarante-quatrième de votre rente. Vous n’avez pas besoin de demander la bonification, la caisse ne la prend en compte qu’au moment de la demande de rente. Conservez donc toute convention relative aux bonifications.
Il y a toutefois une chose que la bonification ne fait pas. Selon le mémento 2.03, elle ne libère pas de l’obligation de payer des cotisations en tant que personne sans activité lucrative. La caisse peut donc tout de même exiger la cotisation minimale ou la différence issue du calcul comparatif. Il en va de même des bonifications pour tâches d’assistance, que vous recevez si vous prenez en charge des proches au bénéfice d’une allocation pour impotent. Celles-ci, vous devez cependant les faire valoir par écrit chaque année (article 29septies LAVS). Si vous réduisez votre taux d’activité après une naissance, vous trouverez plus d’informations dans l’article sur le temps partiel après la naissance. Si, malgré tout, une année manque, la facture est salée.
Ce que coûte une année manquante
Vous avez une année de cotisation complète si vous avez été assuré plus de onze mois et avez payé la cotisation minimale, ou si une bonification ou la libération par le conjoint s’applique (article 50 RAVS). Pour une rente complète, il vous faut autant d’années de cotisation que les assurés de votre classe d’âge, en règle générale 44.
S’il vous en manque une, vous touchez une rente partielle. Le barème de l’article 52 RAVS la fixe à 97,73 % de la rente complète pour 43 années sur 44. Avec les rentes dès 2027, au plus 2’560 francs et au moins 1’280 francs par mois, une année manquante coûte selon notre calcul environ 29 à 58 francs par mois. Comme la 13e rente AVS correspond à un douzième de la rente annuelle, elle baisse dans la même proportion. Au total, cela fait environ 378 à 755 francs par an, et ce à vie.
À mettre en regard, le prix pour combler l’année : 541 francs, une seule fois. Après 10 à 19 mois de rente déjà, la lacune vous a coûté plus que la cotisation. Rattraper vaut donc presque toujours la peine. Reste à savoir jusqu’à quand c’est possible.
Rattraper des cotisations AVS : cinq ans, ensuite la lacune est définitive
La caisse de compensation ne peut réclamer des cotisations, et vous ne pouvez les payer, que si elles sont fixées par décision dans les cinq ans qui suivent la fin de l’année de cotisation (article 16 LAVS). Pour l’année 2021, la décision doit donc être rendue au plus tard le 31 décembre 2026. Pour 2022, le délai court jusqu’à fin 2027. Ensuite, l’AVS n’accepte plus d’argent, même si vous le proposez. Si vous soupçonnez une lacune en 2021, mieux vaut donc vous annoncer avant fin 2026. Il existe une exception pour les cotisations des personnes sans activité lucrative : si la taxation fiscale de l’année n’est entrée en force que tardivement, le délai ne prend fin qu’un an après l’année où cela s’est produit. Ne comptez pas là-dessus.
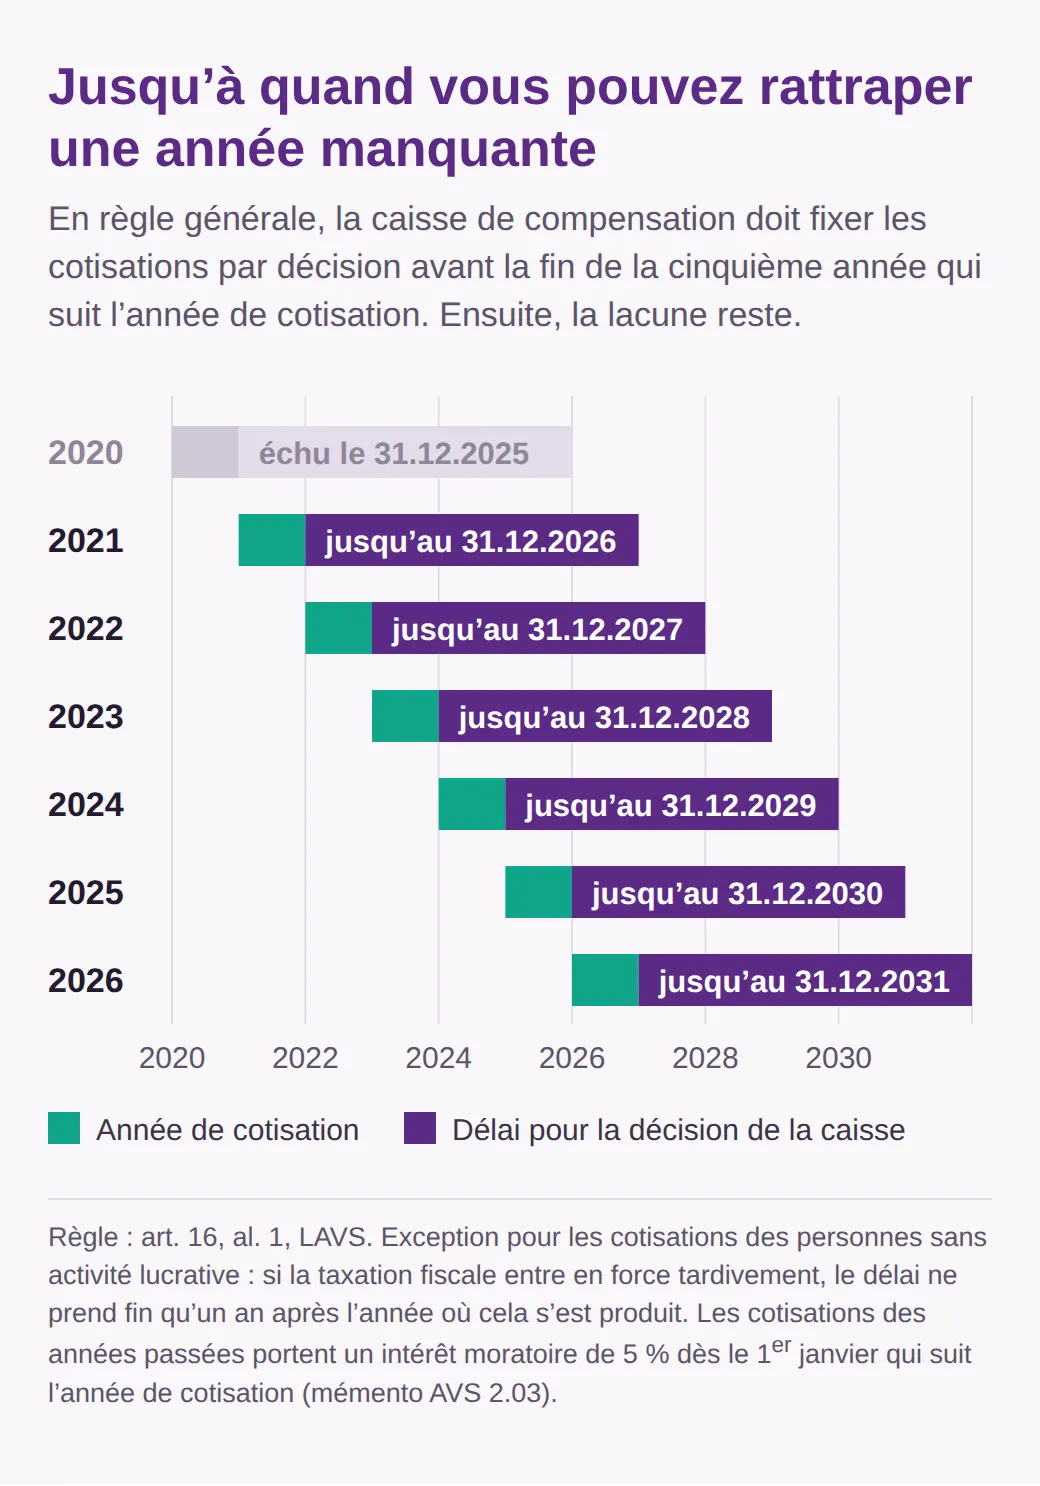
Attendre ne rend pas les choses moins chères. Pour les années passées, un intérêt moratoire de 5 % par an court dès le 1er janvier qui suit l’année de cotisation concernée. Annoncez-vous donc à la caisse de compensation de votre canton de domicile dès que vous soupçonnez une lacune. Elle examine l’année et vous envoie une décision avec le montant.
Pour les lacunes plus anciennes, il reste deux voies. Si vous avez déjà payé des cotisations avant l’année qui suit vos 20 ans, par exemple pendant l’apprentissage, ces années comblent des lacunes ultérieures (article 52b RAVS). Et depuis la réforme AVS 21, vous pouvez combler des lacunes après l’âge de référence : si vous continuez à travailler pendant les cinq années qui suivent, avec un revenu d’au moins 40 % de votre revenu moyen antérieur et des cotisations au moins égales à la cotisation minimale, la caisse prend en compte ces cotisations une fois, sur demande (article 29bis LAVS). Pour savoir si vous avez une lacune, un document gratuit suffit.
Commander et lire l’extrait de compte individuel AVS
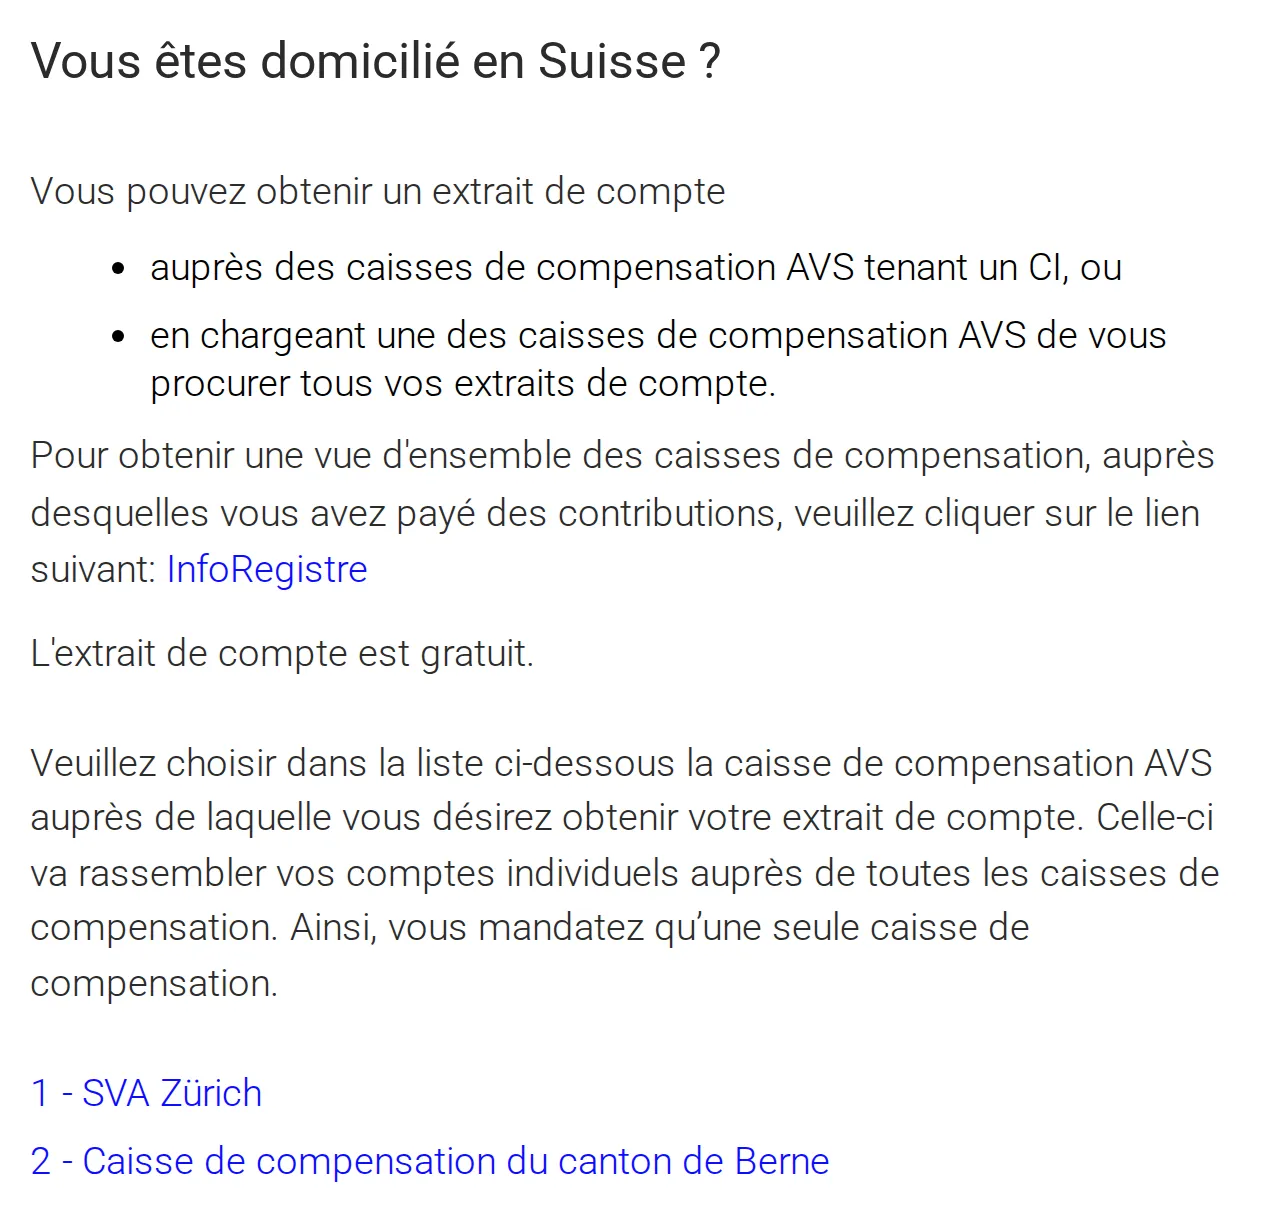
Sur votre compte individuel (CI), l’AVS inscrit chaque année le revenu sur lequel des cotisations ont été payées. Vous commandez l’extrait avec le formulaire du Centre d’information AVS/AI. Vous choisissez n’importe quelle caisse de compensation, et celle-ci rassemble les inscriptions de toutes les caisses auprès desquelles vous avez eu un compte. L’InfoRegistre, sur la même page, vous indique lesquelles.
Dans l’extrait, examinez les années à partir de celle qui suit vos 20 ans. Une année sans inscription est suspecte, tout comme une année avec un très petit salaire, si aucun conjoint n’a versé le double de la cotisation minimale cette année-là et que vous n’aviez pas d’enfant de moins de 16 ans. Si vous avez payé la cotisation minimale 2027 en tant que personne sans activité lucrative, un revenu de 5’103 francs y figure, comme l’indique la table des cotisations de l’OFAS. Si vous trouvez une erreur, vous pouvez demander une rectification à la caisse de compensation dans les 30 jours qui suivent la remise de l’extrait (article 141 RAVS). Plus tard, ce n’est possible que si l’erreur est manifeste ou que vous pouvez la prouver pleinement.
Si vous pensez que le calcul comparatif vous est défavorable pour une année, un court message à la caisse de compensation de votre canton de domicile suffit :
Madame, Monsieur,
En [année], j’ai travaillé à un taux d’activité de [taux] % et gagné [montant] francs brut. Je vous prie de vérifier si je dois des cotisations de personne sans activité lucrative pour cette année et, le cas échéant, d’imputer mes cotisations salariales selon l’article 30 RAVS. Vous trouverez mon certificat de salaire en annexe. Numéro AVS : [numéro].
Meilleures salutations, [nom]
Que faire maintenant
Commandez votre extrait de compte et vérifiez les années à partir de celle qui suit vos 20 ans, en commençant par la plus ancienne encore ouverte. Pour 2021, le délai expire le 31 décembre 2026. Si vous travaillez à moins de 50 % et êtes célibataire, faites un rapide calcul : si votre salaire génère plus de 541 francs de cotisations, soit environ 5’100 francs par an, et si votre fortune, rente multipliée par 20 comprise, reste sous 610’000 francs, vous n’avez rien à craindre. Si vous avez hérité, ou si vous touchez une contribution d’entretien ou une rente, le graphique plus haut vous montre le salaire nécessaire.
Souvent, le levier le plus simple est le taux d’activité lui-même. Si vous travaillez au moins à mi-temps pendant neuf mois, le calcul comparatif disparaît complètement, et un salaire à peine plus élevé peut suffire pour passer le test. Plus de salaire signifie en outre une rente plus élevée. Ce qu’un petit taux d’activité signifie pour la caisse de pension, nous l’avons calculé dans l’article sur le temps partiel et la caisse de pension.
Questions fréquentes
- Un petit job de moins de 2’500 francs par an compte-t-il pour l’AVS ?
- Seulement si vous le demandez. Si votre salaire chez un employeur ne dépasse pas 2’500 francs sur toute l’année, celui-ci ne prélève pas de cotisations AVS, sauf si vous le souhaitez. Sans cotisations, l’emploi ne compte pas pour l’AVS, et sans autres revenus, vous êtes considéré comme une personne sans activité lucrative. Cette limite ne s’applique pas au travail dans les ménages privés ni dans les théâtres, orchestres, médias et entreprises semblables.
- En concubinage, les cotisations AVS de mon partenaire me couvrent-elles ?
- Non. La libération grâce au double de la cotisation minimale ne vaut que pour les couples mariés et les partenariats enregistrés. En concubinage, chaque partenaire est traité séparément. Si vous gagnez peu ou rien, vous devez vous annoncer vous-même à la caisse de compensation de votre canton de domicile et payer au moins la cotisation minimale.
- Peut-on cotiser volontairement plus à l’AVS pour augmenter sa rente ?
- Non. En tant que personne sans activité lucrative, vous payez exactement la cotisation prévue par la table, et l’AVS n’accepte pas de cotisations volontaires plus élevées. Ce que vous pouvez combler, ce sont des années manquantes, et seulement pour les cinq dernières années. Sinon, seul un salaire plus élevé, sur lequel des cotisations sont payées, augmente la rente.
- L’avoir de caisse de pension compte-t-il dans la fortune pour les cotisations AVS ?
- Non. Les avoirs de vieillesse et de libre passage du 2e pilier ne font pas partie de la fortune sur laquelle la caisse de compensation calcule votre cotisation de personne sans activité lucrative. Comptent notamment les comptes d’épargne, les titres, les immeubles et les valeurs de rachat d’assurances-vie, dettes déduites. C’est la fortune au 31 décembre selon votre taxation fiscale qui est déterminante.
Autres articles
Tous les articles
Calculer un salaire à temps partiel : heures et taux horaire
Salaire à temps partiel en Suisse : ce que 60 ou 80 % représentent en heures, comment passer du mensuel à l'horaire et vérifier une offre avec Salarium.
Assurance-accidents à temps partiel : la règle des 8 heures
Moins de 8 heures par semaine : l’employeur ne vous assure pas pendant vos loisirs. Le calcul, quand la caisse-maladie paie et la fin de l’emploi.
Activité accessoire 2026 : ce que l’employeur peut interdire
Activité accessoire en Suisse : quand l’employeur peut refuser, combien d’heures sont permises avec deux emplois et ce qui change pour l’AVS et les impôts.